Вторник, 20 Октомври 2026


БФБ
Вторник, 20 Октомври 2026
БФБ
Снимка: iStock
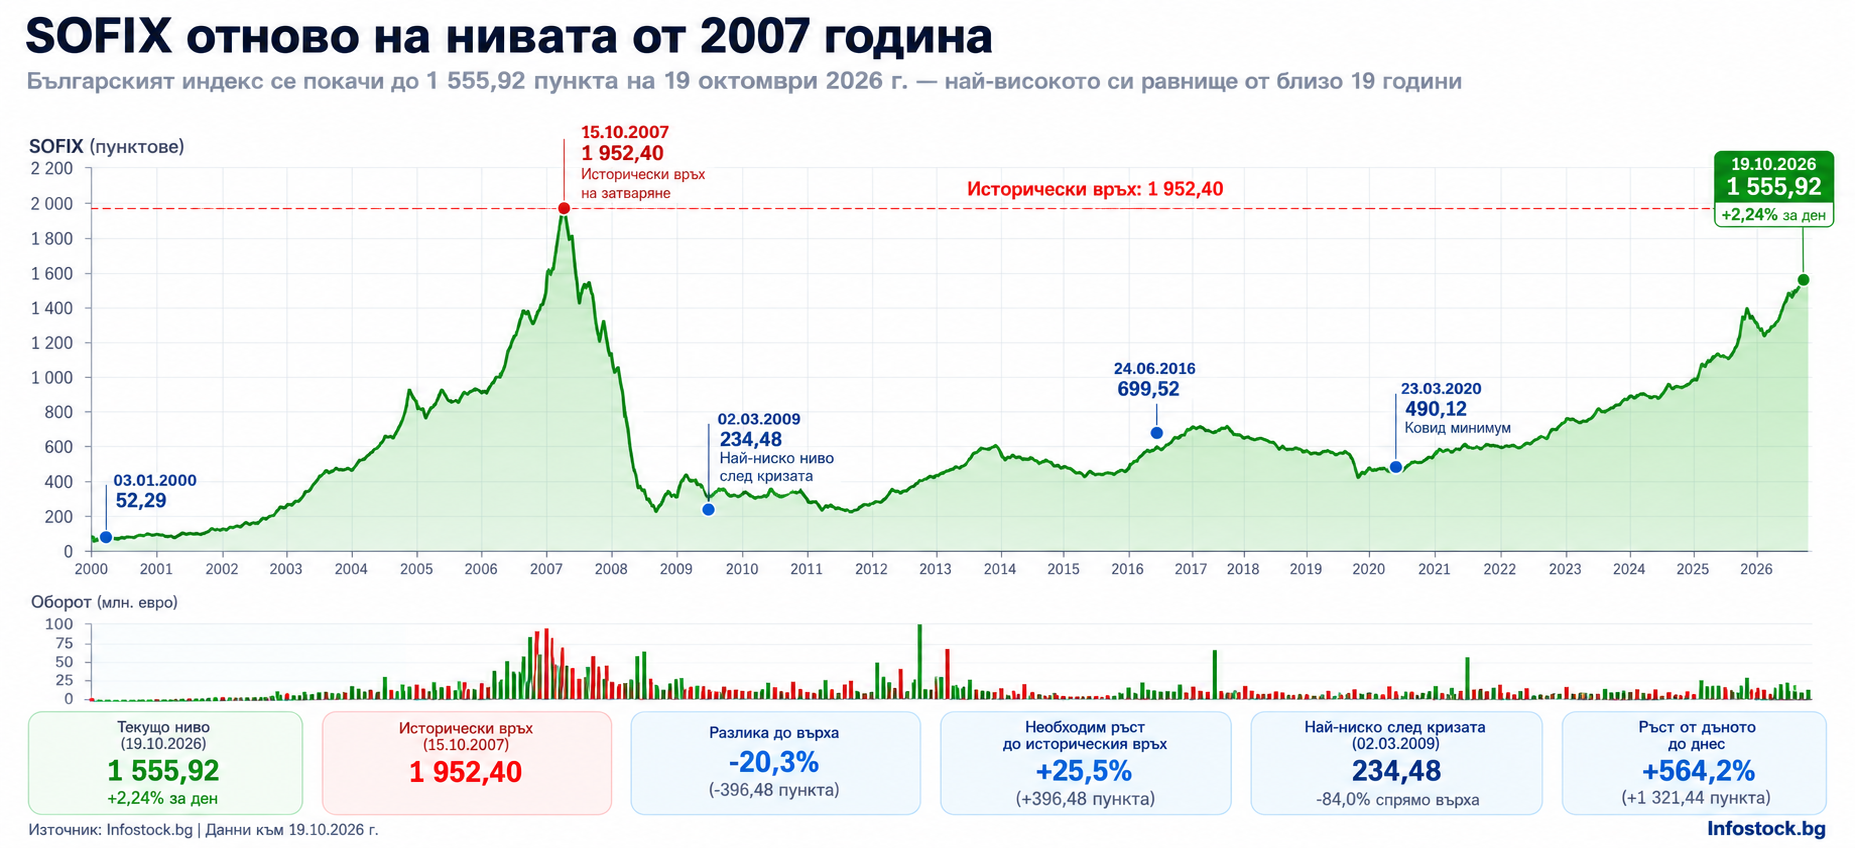
Българският индекс достигна 1 555,92 пункта след ръст от 2,24% за ден, докато водещи европейски пазари отчетоха понижения. Почти две десетилетия след историческия борсов балон SOFIX отново се приближава към рекордните си стойности. Но зад сходните числа стоят две коренно различни икономически и пазарни реалности.
Теодор Минчев
На 19 октомври 2026 г. основният индекс на Българската фондова борса SOFIX се повиши с 2,24% до 1 555,92 пункта. Само по себе си това е силно дневно представяне, особено за пазар, който традиционно се характеризира с по-ограничена ликвидност и сравнително малки дневни изменения. Истинското значение на движението обаче става видимо, когато погледнем дългосрочната графика. Българският фондов пазар се намира на равнища, които не е достигал от 2007 година, непосредствено преди глобалната финансова криза да сложи край на най-големия борсов подем в съвременната история на страната.
Историческият максимум на SOFIX през октомври 2007 г. е близо до 2 000 пункта. Според официалния годишен отчет на БФБ индексът достига 1 952,40 пункта на 15 октомври същата година. Деветнадесет години по-късно българският пазар отново се приближава към тази територия, макар все още да остава приблизително 20% под тогавашния рекорд на затваряне. От настоящите 1 555,92 пункта би било необходимо допълнително поскъпване от около 25,5%, за да бъде достигната историческата стойност.
Тези числа имат особена символика за инвеститорите, които помнят 2007 година. Тогава българската борса се развиваше в среда на изключителен оптимизъм, бърз кредитен растеж, значителен приток на чуждестранни капитали и очаквания за ускорено икономическо сближаване с останалата част от Европейския съюз. България току-що беше станала член на ЕС, а инвеститорите оценяваха перспективите пред местните компании при все по-високи коефициенти. Последвалата финансова криза разкри колко уязвим е този модел при внезапно изтегляне на ликвидността. През 2008 г. SOFIX загуби близо 80% от стойността си.
Днешната ситуация е различна. България вече е част от еврозоната, капиталовият пазар има различна структура, а компаниите, които определят движението на индекса, не са същите като преди деветнадесет години. Това означава, че сходството между индексните стойности не бива да се приема като доказателство за повторение на предишния цикъл. Напротив, най-интересният въпрос е дали сегашното поскъпване се основава на по-устойчиви фундаментални предпоставки.
Международният контекст прави сесията от 19 октомври още по-интересна. Германският пазар губи 1,18%, френският 1,11%, британският 1,08%, а италианският 1,51%. В същото време американският S&P 500 се повишава с 0,41%, а NASDAQ с 1,11%. На този фон дневният ръст от 2,24% на SOFIX е по-силен от отчетеното движение при посочените големи международни индекси.
Подобно разминаване заслужава внимание, но не доказва, че България внезапно се е превърнала в предпочитана дестинация за международните капитали. Малките фондови пазари могат да се движат сравнително независимо от големите, особено когато оборотите са концентрирани в ограничен брой емисии. Понякога няколко по-големи поръчки са достатъчни, за да предизвикат дневно изменение, което би било трудно постижимо при значително по-дълбок пазар.
Международната картина през 2026 г. също е далеч от еднопосочна. В класацията за доходността от началото на годината се открояват Тайван с 61,66%, полупроводниковият индекс PHLX Semiconductor с 59,76%, Южна Корея с 36,87%, Япония с 28,96% и Бразилия с 27,28%. В противоположния край са Индонезия с понижение от 42,22%, руският RTS с 16,97% и Индия с 13,34%.
Тези различия показват, че глобалните капиталови пазари преминават през период на силна диференциация. Технологичните компании и определени развиващи се пазари привличат значителен интерес, докато други икономики изпитват натиск от вътрешни проблеми, валутни движения или промени в инвестиционните потоци. Следователно българското поскъпване трябва да се разглежда не като част от единен световен възход, а като движение, което има свои местни двигатели.
Сравненията изискват и известна предпазливост. Международните класации включват индекси с различна методология, валута и секторна структура. Освен това доходността на SOFIX за един ден не е достатъчна, за да се определи относителното му представяне за цялата година. За подобно заключение са необходими съпоставими периоди и коректно отчитане на валутните и дивидентните ефекти.
Погледът към отделните компоненти показва, че финансовите и холдинговите дружества са сред основните участници в силната сесия. Акциите на Централна кооперативна банка поскъпват с 5,78%, „Доверие Обединен холдинг“ с 5,25%, а Първа инвестиционна банка с 4,65%. „Софарма“ добавя 3,42%, „Еврохолд България“ 3,05%, докато „Шелли груп“ отбелязва сравнително скромно повишение от 0,31%.
Това разпределение е интересно, защото показва, че дневният ръст не е резултат единствено от технологичните компании, които през последните години привличаха значителна част от вниманието към БФБ. Напротив, сред най-силно представилите се дружества се открояват банки и холдинги с експозиция към финансовия сектор. При „Доверие“ тази експозиция е свързана преди всичко с молдовската банкова система, което прави инвестиционната му история различна от тази на българските банки.
Възможното обяснение е постепенно преосмисляне на оценките на определени финансови компании. Но подобна теза трябва да бъде подкрепена с финансови резултати, капиталова адекватност, рентабилност и пазарни коефициенти. Един силен ден не е достатъчно доказателство, че инвеститорите вече са започнали трайна преоценка на сектора.
Има и още един съществен детайл. SOFIX е индекс, претеглен според коригираната за свободно търгуваните акции пазарна капитализация, с допълнителни ограничения по методологията. Следователно процентното поскъпване на дадена акция не е равнозначно на нейния принос към движението на индекса. Компания с по-малко тегло може да поскъпне значително, но да окаже по-ограничено влияние върху общия резултат. За точна оценка на двигателите на дневния ръст са необходими официалните индексни тегла към съответната дата.
Общият оборот на БФБ на 19 октомври достига приблизително 7,05 млн. евро спрямо 5,32 млн. евро в предходната сесия. Това представлява увеличение с около 32,5% и на пръв поглед подкрепя впечатлението за засилваща се активност.
По-внимателният анализ обаче показва защо общият оборот не трябва да се разглежда изолирано. Приблизително 35,6% от него се формира от търговията с акции на „Еврохолд България“, а първите три емисии по оборот представляват около две трети от цялата търговия. Така сравнително малък брой дружества определят значителна част от отчетената стойност на сделките.
Това не обезценява ръста на оборота, но поставя въпроса за неговата структура. Ако увеличението е резултат от големи пакетни прехвърляния, ефектът върху реалната ликвидност може да бъде различен от ситуация, при която стотици независими инвеститори активно купуват и продават акции. Пазарът може да отчита висок оборот, без това непременно да означава съществено подобрение на възможността за търговия при ограничено ценово въздействие.
По броя сделки картината е различна. „Софарма“ води с 92 сделки, следвана от „Доверие“ със 71, „Шелли груп“ с 49 и „Еврохолд“ с 47. Това показва, че най-големият оборот не съвпада непременно с най-голямата транзакционна активност. Именно съчетанието между стойност, брой сделки и дълбочина на поръчките би позволило по-надеждна оценка дали пазарът действително става по-ликвиден.
Докато SOFIX се повишава с 2,24%, индексът на компаниите за растеж beamX губи 4,22%. Сред най-силно поевтинелите дружества са „Болерон“ с 9,57%, „Ейч Ар Кепитъл“ с 9,01% и „Уебит Инвестмънт Нетуърк“ с 6,22%.
Това разминаване е особено показателно. То подсказва, че инвеститорският интерес не е равномерно разпределен между различните сегменти на борсата. Докато по-утвърдените компании в SOFIX привличат купувачи, част от по-малките дружества за растеж остават под натиск.
Тук се появява и важен въпрос за бъдещето на капиталовия пазар. Българската фондова борса и ИАНМСП започват програма за подпомагане на нови компании, които желаят да привлекат капитал чрез публични предлагания. Но ако инвеститорите продължат да предпочитат ограничен брой утвърдени емитенти, новите дружества могат да се сблъскат със същия проблем, който от години ограничава развитието на борсата: недостатъчно вторично търсене.
Няма основание да се твърди, че спадът на beamX е причинен от програмата или че между двете събития има пряка връзка. Контрастът обаче показва, че съживяването на основния индекс и развитието на широк капиталов пазар не са едно и също явление.
Най-лесното заключение от дългосрочната графика би било, че българската борса отново се приближава към опасно високи нива. Историята от 2007 г. действително изисква предпазливост, но механичното сравнение би било погрешно.
През 2007 г. инвеститорите плащаха за очакванията, свързани с присъединяването към Европейския съюз, бързото икономическо развитие и мащабния приток на капитал. Днес България е част от еврозоната, финансовата система работи при различна регулаторна рамка, а много от водещите публични компании имат бизнес модели и международна експозиция, които съществено се различават от тези на тогавашните борсови фаворити.
Има и методологичен проблем при историческото сравнение. Съставът на SOFIX се променя през годините. Индексът през 2026 г. не представлява идентична кошница от акции с тази през 2007 г. Освен това индексните стойности не включват по същия начин ефекта от получените дивиденти, какъвто би бил отчетен при индекс на общата възвръщаемост. Следователно достигането на една и съща номинална стойност не означава, че инвеститорите са реализирали еднаква доходност или че компаниите са оценени по сходен начин.
Съществува и инфлационният ефект. Почти две десетилетия на поскъпване на стоките и услугите означават, че 1 555 пункта днес имат различно икономическо значение от същото индексно равнище през 2007 г. В реално изражение разстоянието до историческия максимум е по-голямо, отколкото показва обикновената номинална графика.
Ето защо въпросът дали SOFIX е скъп или евтин не може да бъде решен чрез сравнение на индексните стойности. Необходими са съпоставими данни за печалбите, счетоводната стойност, дивидентната доходност, задлъжнялостта и очаквания растеж на компаниите. Без подобна фундаментална оценка историческата графика е полезна за разбирането на пазарния цикъл, но не и достатъчна за инвестиционно заключение.
За да се превърне сегашното поскъпване в устойчив пазарен процес, са необходими няколко взаимно свързани условия. На първо място, ръстът на цените трябва постепенно да бъде подкрепен от подобрение във финансовите резултати на компаниите. Поскъпване, което се основава единствено на повишаване на оценъчните коефициенти, има естествени ограничения, особено когато международната цена на капитала остава висока.
Второто условие е разширяване на инвеститорската база. Българската борса трудно би могла да се превърне в значим регионален пазар, ако ликвидността продължава да зависи от малък брой емисии и участници. Привличането на международни институционални инвеститори, по-активното участие на местните пенсионни фондове и развитието на борсово търгуваните продукти могат да създадат по-устойчива основа за търговията, но ефектът им трябва да бъде измерван, а не предполаган.
Третото условие е появата на нови качествени публични компании. Един капиталов пазар не може да разчита безкрайно на ограничен набор от утвърдени емитенти. Новите дружества могат да привлекат различни групи инвеститори и да разширят секторното представителство на борсата. Това обаче изисква не просто успешни първични предлагания, а устойчиво корпоративно управление, достатъчен свободно търгуван капитал и последователна комуникация с акционерите.
Накрая идва и въпросът за международната среда. Българският пазар не съществува изолирано. Глобалните лихви, движението на капитали към развиващите се пазари, икономическите перспективи пред Европа и оценките на риска могат да променят инвестиционното поведение дори при стабилни местни фундаментални показатели.
През октомври 2007 г. основният въпрос беше докъде може да продължи поскъпването. Днес по-смисленият въпрос е дали българският капиталов пазар най-после започва да преодолява структурните ограничения, които го задържаха толкова дълго под историческите му равнища.
Ръстът от 2,24% на 19 октомври е важен, но още по-важно е това, което стои зад него. Банковите и холдинговите акции са сред водещите печеливши, оборотът се увеличава, но остава концентриран, а пазарът за растеж се движи в противоположна посока. Това е картина на пазар с реален положителен импулс, но все още с неравномерно разпределена ликвидност и инвеститорски интерес.
Историческата графика показва, че SOFIX се е върнал на територия, която за цяло поколение инвеститори изглеждаше недостижима. Но истинският успех няма да бъде самото преминаване на рекорда от 2007 година. Той ще настъпи, когато по-високите индексни стойности бъдат придружени от повече качествени публични компании, по-дълбока ликвидност и по-широко участие на инвеститорите.
Защото една борса може да достигне нов исторически максимум, без непременно да се е превърнала в по-добър капиталов пазар. А именно това е голямото предизвикателство пред Българската фондова борса през следващите години.
Материалът има аналитичен характер и не представлява препоръка за покупка или продажба на финансови инструменти.
| Sofix | 1 556.59 | ▲0.67 | ▲ 0.04 |
| BGBX 40 | 250.92 | ▲0.70 | ▲ 0.28 |
| BG TR30 | 1 171.55 | ▲3.42 | ▲ 0.29 |
| BG REIT | 244.69 | ▲0.86 | ▲ 0.35 |
