Понеделник, 19 Октомври 2026


БФБ
Понеделник, 19 Октомври 2026
БФБ
Снимка: iStock
Първа инвестиционна банка приключва първите девет месеца на 2026 г. с нетна печалба от близо 86 млн. евро и активи за 9,81 млрд. евро. Зад подобрението на финансовия резултат обаче се откроява още по-съществена промяна: банката значително увеличава инвестициите си в ценни книжа, докато растежът на кредитния портфейл остава сравнително умерен. Това поставя въпроса дали ПИБ постепенно променя структурата на активите си и как подобна стратегия може да се отрази върху бъдещата ѝ доходност.
Първа инвестиционна банка (ПИБ) отчита нетна печалба от 85,97 млн. евро за деветте месеца до края на септември 2026 г., спрямо 68,02 млн. евро за същия период на предходната година. Увеличението е 26,4%, което на пръв поглед представлява солидно подобрение на финансовите резултати. Общите приходи от банкови операции нарастват с 32,9% до 271,66 млн. евро, а печалбата преди обезценка достига 168,34 млн. евро, или с 19,7% повече на годишна база. Това показва, че банката успява да увеличи оперативната си печалба, въпреки нарастващите административни разходи и разходи за кредитни обезценки.
Най-важният източник на подобрението е нетният лихвен доход, който достига 198,44 млн. евро спрямо 167,14 млн. евро година по-рано. Ръстът от 18,7% е особено интересен на фона на променящата се лихвена среда. Приходите от лихви се увеличават с 26,2%, докато разходите за лихви нарастват с 66,4%. Това означава, че ПИБ продължава да разширява приходната си база, но цената на привлеченото финансиране също се повишава значително. Засега абсолютното увеличение на приходите е достатъчно, за да компенсира по-високите разходи, но динамиката заслужава внимание през следващите тримесечия.
Въпреки силното представяне на лихвения доход, приходите от такси и комисиони показват противоположна тенденция. Нетният доход от този източник намалява от 66,51 млн. до 59,18 млн. евро, или с около 11%. Това е важен показател, защото приходите от такси обикновено осигуряват допълнителна диверсификация на банковия бизнес и намаляват зависимостта от лихвената среда.
Съществен принос за увеличението на общите оперативни приходи има и промяната при другите нетни оперативни приходи и разходи. През първите девет месеца на 2025 г. тази позиция е била отрицателна с 38,47 млн. евро, докато през 2026 г. вече е положителна със 7,61 млн. евро. Подобрението надхвърля 46 млн. евро и обяснява значителна част от отчетения ръст на общите приходи. Следователно би било прибързано цялото увеличение на печалбата да се интерпретира като резултат единствено от разширяване на основната банкова дейност.
Административните разходи нарастват с 9,2% до 100,42 млн. евро, а обезценките достигат 72,40 млн. евро спрямо 64,67 млн. евро година по-рано. Това е увеличение на разходите за обезценка с приблизително 12%. Отчетът не предоставя достатъчно подробности, за да се определи дали промяната е свързана с конкретни кредитни експозиции, общо влошаване на кредитния риск или по-консервативни счетоводни оценки. Но самият размер на обезценките остава важен фактор за крайната доходност на банката.
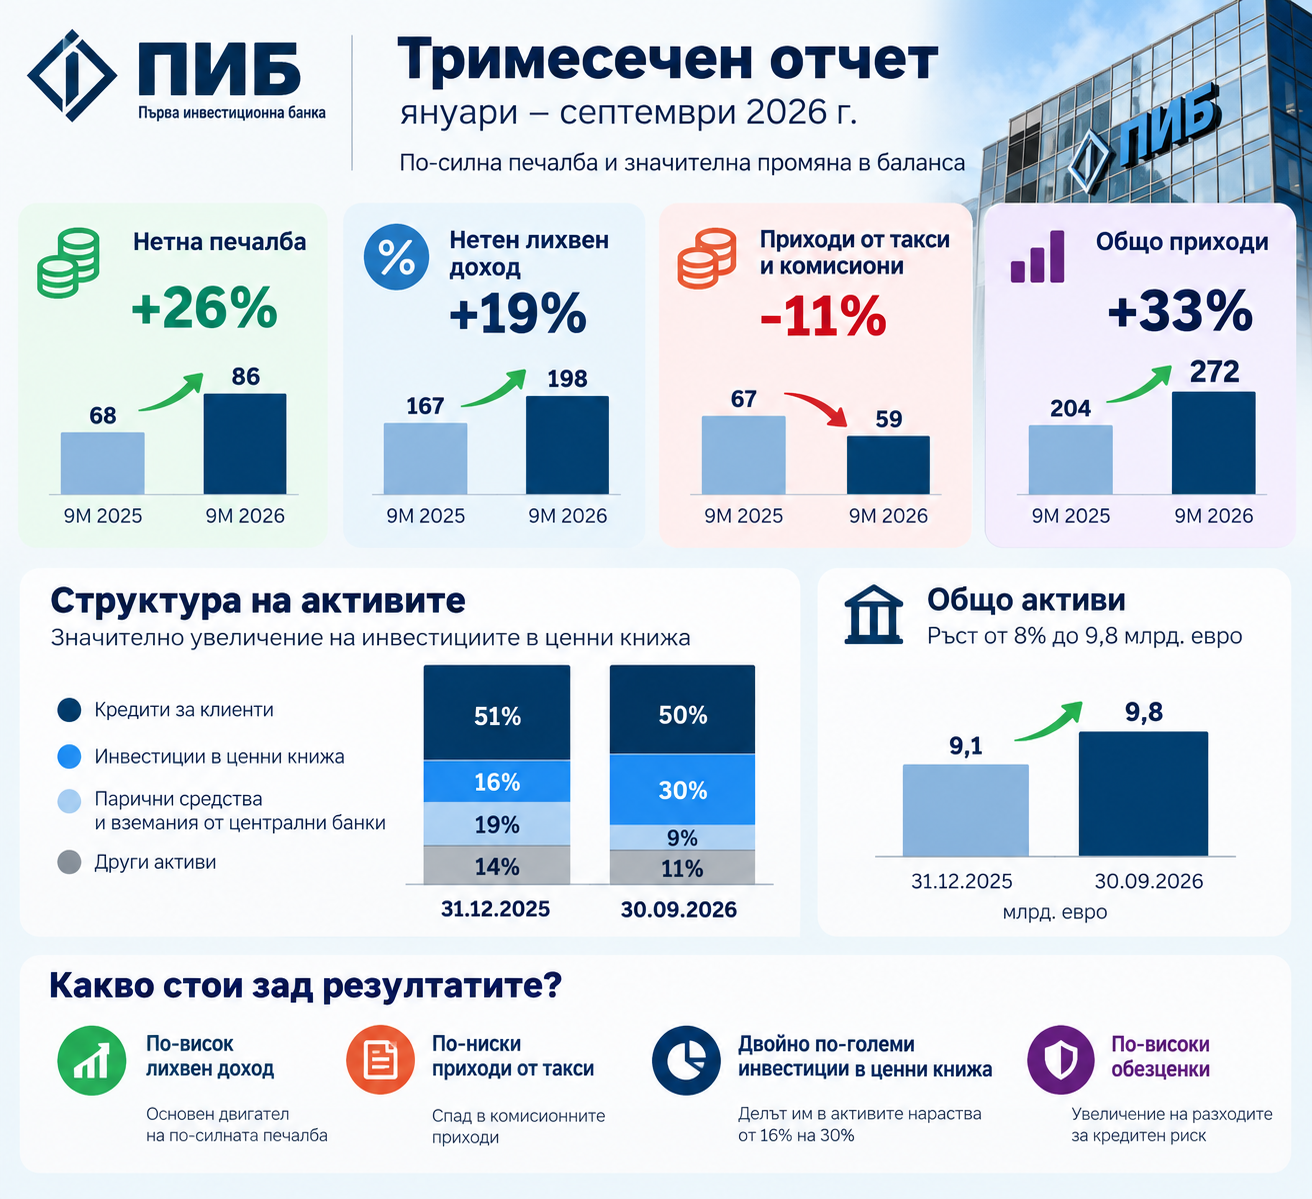
Ако отчетът за приходите и разходите показва подобрение на текущата рентабилност, балансът разкрива значително по-сериозна структурна промяна. Към 30 септември 2026 г. активите на ПИБ достигат 9,81 млрд. евро спрямо 9,08 млрд. евро в края на 2025 г., което представлява увеличение от 8,1%.
Но този растеж не идва основно от кредитирането. Вземанията от клиенти нарастват с 5,5%, от 4,63 млрд. до 4,89 млрд. евро. За същия период инвестициите в ценни книжа се увеличават от 1,45 млрд. до 2,89 млрд. евро, или с приблизително 99%. Това е увеличение с близо 1,44 млрд. евро само за девет месеца.
Така делът на инвестициите в ценни книжа в общите активи се повишава от около 16% до 29,5%, докато делът на клиентските вземания намалява от приблизително 51% до 49,8%. Това е съществено пренареждане на активите, което заслужава отделно внимание.
В същото време паричните средства и вземанията от централни банки намаляват от 1,76 млрд. до 878 млн. евро. Подобна динамика е съвместима с пренасочване на част от ликвидните ресурси към инвестиционни активи, но наличният отчет не позволява да се установи еднозначно произходът на всяка промяна. Възможно е банката да търси по-добра доходност от свободните средства, като увеличава експозицията си към ценни книжа.
Това решение има две страни. От една страна, инвестиционният портфейл може да осигурява предвидими лихвени приходи и да подпомага управлението на ликвидността. От друга, неговото нарастване увеличава значението на лихвения риск, пазарните преоценки и качеството на емитентите. Без подробна информация за структурата, матуритетите и кредитното качество на ценните книжа не може да се направи окончателна оценка на поетия риск.
Собственият капитал на ПИБ достига 988,99 млн. евро към края на септември, спрямо 904,77 млн. евро в началото на годината. Увеличението е 9,3% и се дължи основно на натрупаната печалба. Това подобрява абсолютната капиталова основа на банката, макар че счетоводният собствен капитал не трябва да се приравнява на регулаторните капиталови показатели.
При деветмесечна печалба от 85,97 млн. евро приблизителната годишно преизчислена възвръщаемост на средния собствен капитал достига около 12,1%. Това е показател за положителна доходност, но не непременно за изключително висока ефективност. При оценяването на банка е важно не само дали тя увеличава печалбата си, но и колко капитал е необходим за нейното генериране.
Допълнителен фактор е промяната във финансирането. Задълженията към клиенти нарастват умерено, с около 2,4%, до 7,49 млрд. евро, докато другите привлечени средства се увеличават от 652 млн. до 1,11 млрд. евро. Това е ръст от приблизително 70,7%, който показва, че банката разширява използването на източници на финансиране извън традиционните клиентски депозити. Цената, сроковете и условията на тези средства ще бъдат важни за бъдещия нетен лихвен доход.
Финансовите резултати на ПИБ очертават няколко ключови въпроса за следващите тримесечия. Първият е дали увеличението на нетния лихвен доход може да се запази при продължаващ натиск върху разходите за финансиране. Вторият е дали спадът при приходите от такси и комисиони е временен, или отразява по-трайна промяна в приходната структура. Третият е свързан с качеството на кредитния портфейл, тъй като разходите за обезценка продължават да поглъщат значителна част от оперативната печалба.
Но най-интересният въпрос остава свързан с инвестиционния портфейл. Почти двойното увеличение на ценните книжа за девет месеца променя начина, по който трябва да се анализира балансът на банката. В бъдеще доходността и рисковете на този портфейл могат да имат по-голямо значение за финансовите резултати, отколкото в предходните години.
ПИБ приключва първите девет месеца на 2026 г. с отчетливо подобрение на печалбата, по-висок нетен лихвен доход и нарастващ собствен капитал. Това са положителни резултати, но зад тях се наблюдават и тенденции, които изискват внимателна оценка: намаляващи приходи от такси, по-високи разходи за финансиране, увеличение на обезценките и значително разширяване на инвестиционния портфейл.
Може би, най-същественият извод от отчета, не е самият ръст на печалбата с 26%, а промяната в структурата на активите. ПИБ постепенно увеличава тежестта на инвестициите в ценни книжа спрямо традиционното кредитиране, което може да създаде нови източници на доходност, но и да промени рисковия профил на банката.
Дали това ще се окаже успешно стратегическо решение ще зависи не толкова от размера на портфейла, колкото от неговото качество, доходност и устойчивост при различни лихвени сценарии.
Източник: Първа инвестиционна банка АД, индивидуален неодитиран финансов отчет към 30 септември 2026 г. Сравненията на приходите и печалбата са за деветмесечията на 2026 и 2025 г., а балансовите сравнения са спрямо 31 декември 2025 г. Анализът не представлява инвестиционна препоръка.
| Sofix | 1 531.97 | ▲10.07 | ▲ 0.66 |
| BGBX 40 | 247.75 | ▲1.02 | ▲ 0.41 |
| BG TR30 | 1 160.11 | ▲0.47 | ▲ 0.04 |
| BG REIT | 243.83 | 0.00 | 0.00 |
