Петък, 6 Ноември 2026


Световни пазари
Петък, 6 Ноември 2026
Световни пазари
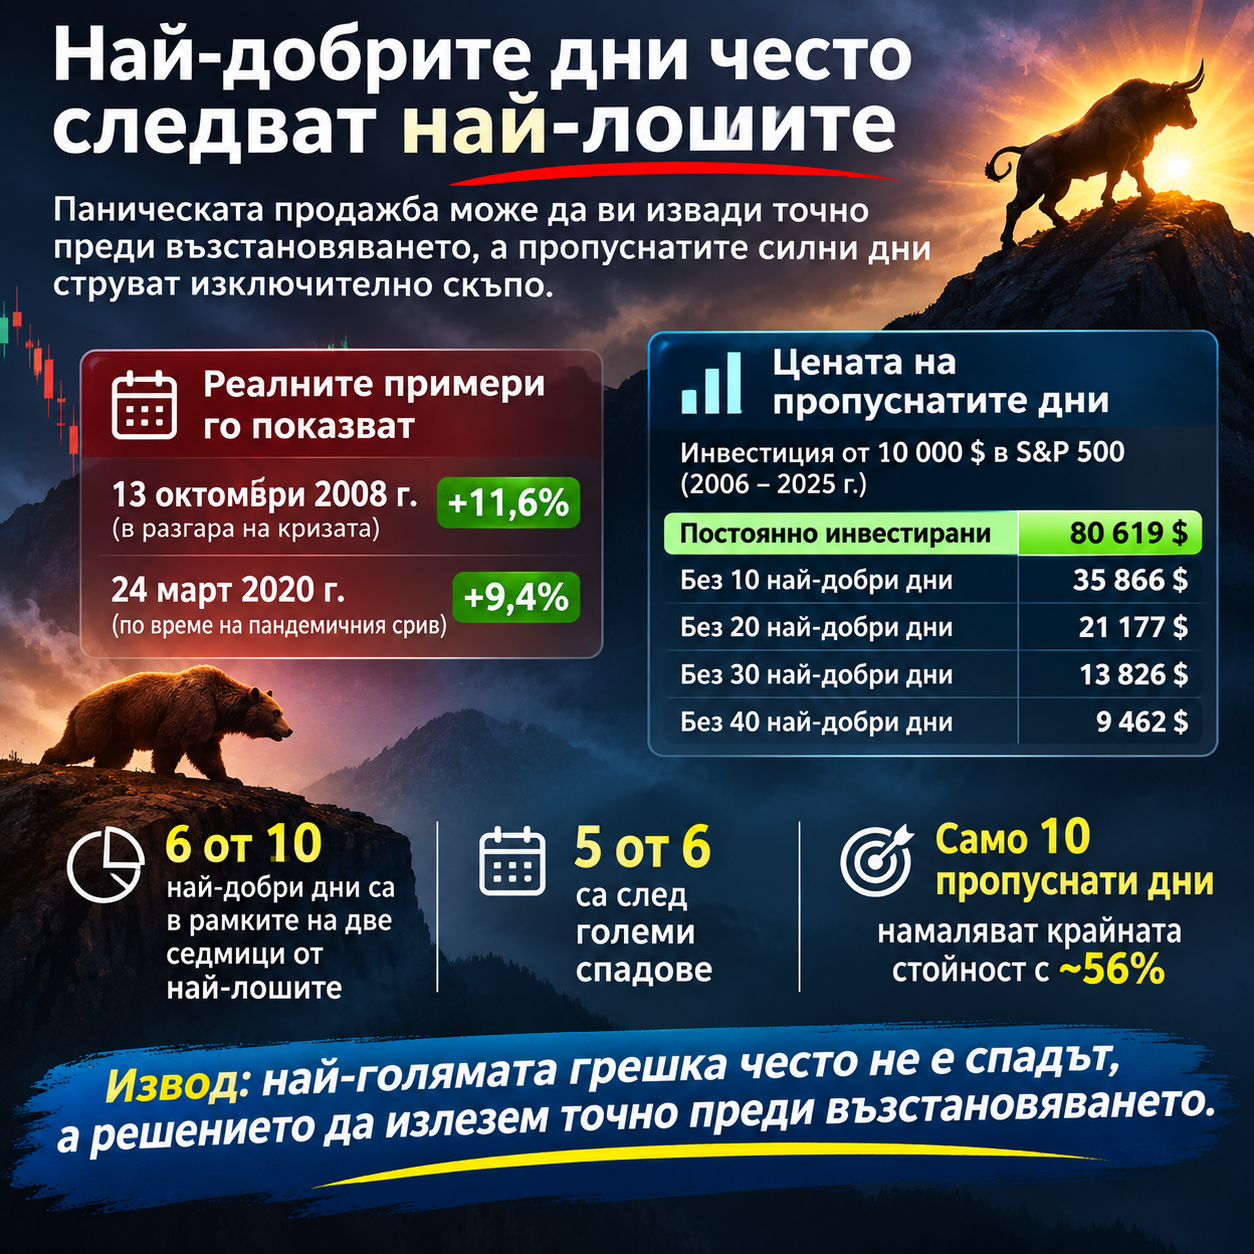
Шест от десетте най-силни дни на S&P 500 за последните 20 години са настъпили в рамките на две седмици от най-тежките сривове. Инвеститор, който е вложил 10 000 долара и е останал на пазара, би натрупал над 80 000 долара. Ако е пропуснал само десет сесии, сумата пада под 36 000 долара.
Представете си, че сте инвестирали спестяванията си на фондовия пазар и изведнъж започва срив. Акциите губят 5%, след това още 7%, а новините стават все по-тревожни. Анализаторите предупреждават за рецесия, телевизионните канали показват червени борсови екрани, а стойността на портфейла ви намалява с хиляди евро. В един момент решавате, че няма смисъл да поемате повече риск. Продавате с намерението да се върнете, когато ситуацията се успокои. Няколко дни по-късно пазарът скача с 6%. След това с още 4%. Вие обаче продължавате да чакате. Възстановяването изглежда прекалено бързо, икономическите проблеми не са изчезнали, а прогнозите остават мрачни. Когато най-накрая решавате да купите обратно, голяма част от загубите на борсата вече са заличени. Само че вашият портфейл не е участвал във възстановяването.
Това не е измислен сценарий. Подобни движения се наблюдават при почти всяка голяма финансова криза. И статистиката разкрива един от най-неприятните парадокси на инвестирането: най-добрите борсови дни често настъпват точно когато инвеститорите имат най-малко желание да притежават акции.
Изследване на J.P. Morgan Asset Management за периода от 2 януари 2006 г. до 31 декември 2025 г. показва колко тясно са свързани екстремните положителни и отрицателни движения на американския фондов пазар. Шест от десетте най-добри борсови дни през този период са настъпили в рамките на две седмици от някой от десетте най-лоши дни. Още по-интересното е, че пет от тези шест силни сесии са били след големите спадове. Това означава, че инвеститор, който продава след паника и решава да изчака две-три седмици, рискува да пропусне именно дните, които оказват непропорционално голямо влияние върху дългосрочната доходност.
Същото изследване показва какво би се случило с инвестиция от 10 000 долара в S&P 500 при различни сценарии.
| Инвестиционен сценарий | Крайна стойност | Средногодишна доходност |
|---|---|---|
| Постоянно инвестирани | 80 619 $ | 11,0% |
| Пропуснати 10 най-добри дни | 35 866 $ | 6,6% |
| Пропуснати 20 най-добри дни | 21 177 $ | 3,8% |
| Пропуснати 30 най-добри дни | 13 826 $ | 1,6% |
| Пропуснати 40 най-добри дни | 9 462 $ | −0,3% |
Период: 2 януари 2006 г. – 31 декември 2025 г. Исторически сценарии, при които се премахват съответните най-силни сесии, а през останалото време инвестицията следва индекса. Не са реални резултати от търгуема стратегия.
Разликата е поразителна. Само десет пропуснати сесии за две десетилетия намаляват крайното богатство с близо 45 000 долара, или приблизително 56%. А при пропускане на 40-те най-добри дни инвеститорът би завършил периода дори с по-малко от първоначалните си 10 000 долара. Разбира се, това е хипотетично изчисление. Никой не знае предварително кои ще бъдат най-добрите дни, а човек, който е извън пазара, може да пропусне и някои от най-лошите. Но именно в това се крие проблемът: опитът да се избегнат спадовете изисква способност да се предвиди не само кога пазарът ще пада, но и кога ще започне да се възстановява.
Пандемичният срив през март 2020 г. е може би най-нагледният съвременен пример. На 12 март S&P 500 губи приблизително 9,5% от стойността си. Още на следващия ден индексът скача с 9,3%. На 16 март следва нов удар — спад от почти 12%, един от най-тежките в историята на американския пазар. И това далеч не е краят на драмата. На 23 март индексът достига дъното на пандемичната разпродажба при 2237,40 пункта. На следващия ден, 24 март, скача с 9,38%. Само три сесии по-късно, на 26 март, записва ново покачване от над 6%.
| Дата | Движение на S&P 500 |
|---|---|
| 12 март 2020 г. | −9,5% |
| 13 март 2020 г. | +9,3% |
| 16 март 2020 г. | −12,0% |
| 24 март 2020 г. | +9,4% |
| 26 март 2020 г. | +6,2% |
Инвеститор, който е продал на 23 март, убеден, че ситуацията ще продължи да се влошава, е пропуснал покачване от над 9% още на следващата сесия. Ако е изчакал до края на март, индексът вече е бил приблизително 15,5% над дъното. А новините през този период съвсем не са били успокояващи. Световната икономика се затваряше, безработицата се увеличаваше, компаниите оттегляха прогнозите си, а никой не знаеше колко дълго ще продължи пандемията. Пазарът започна да се възстановява, преди икономическата ситуация да изглежда нормална. Именно това прави повторното влизане толкова трудно. Когато бъдещето най-накрая започне да изглежда сигурно, борсата често вече е изминала значителна част от пътя нагоре.
Финансовата криза от 2008 г. показва и другата страна на този феномен. На 13 октомври S&P 500 скача с 11,58% само за една сесия. Два дни по-късно, на 15 октомври, индексът се срива с 9,03%. На 28 октомври следва ново покачване от 10,79%. Подобни движения изглеждат невероятни за инвеститорите, свикнали с ежедневни изменения от половин или един процент. Но в период на финансова паника те се превръщат в част от нормалната пазарна динамика. Важното е, че огромните положителни сесии през октомври 2008 г. не отбелязват окончателното дъно на кризата. То идва чак през март 2009 г.
Следователно не можем да заключим, че всеки голям положителен ден след срив е сигнал за начало на нов бичи пазар. Понякога е само временно възстановяване в рамките на продължаващ спад. Но за инвеститора, който се опитва да избяга от кризата и после да се върне, това създава почти неразрешим практически проблем. Ако купи след първото силно покачване, рискува да попадне в следващата вълна на разпродажби. Ако изчака потвърждение, може да пропусне голяма част от възстановяването. И в двата случая решението се взема при висока несигурност, а не със знанието, което историческата графика ни дава впоследствие.
Причината е свързана с волатилността. Когато пазарът е спокоен, дневните изменения обикновено са сравнително малки. Когато започне криза, несигурността се увеличава, инвеститорите променят позициите си рязко, а новата информация предизвиква много по-големи реакции. Тогава се появяват както екстремните спадове, така и екстремните покачвания. Разпродажбите могат да бъдат последвани от покриване на къси позиции, промени в очакванията за паричната политика, правителствени мерки или просто от внезапно изчерпване на продавачите. След силен спад дори умерено положителна новина понякога е достатъчна, за да предизвика мощно възстановяване.
Това обяснява защо най-добрите дни често са близо до най-лошите, но не означава, че непременно следват непосредствено след тях. Понякога положителната сесия идва на следващия ден, друг път след седмица, а понякога голямото покачване предхожда нов срив. Именно това разграничение е важно. Статистиката не предлага надежден сигнал кога да купуваме след спад. Тя показва, че опитът да се стои извън пазара точно когато волатилността е най-висока може да има много висока цена.
Нека разгледаме прост пример. Инвеститор притежава портфейл за 10 000 евро. Пазарът пада с 20% и стойността му намалява до 8 000 евро. Уплашен от възможността за още загуби, той продава и преминава в кеш. След това индексът се възстановява с 25%. За инвеститора, който е запазил позицията си, портфейлът отново струва 10 000 евро. За продалия обаче стойността остава 8 000 евро, ако парите са държани без доходност. Ако той реши да купи обратно едва след възстановяването, ще придобие само 80% от първоначалния брой дялове. Пазарът е заличил загубата си, но неговият портфейл не я е заличил.
Разбира се, продажбата може да се окаже правилна, ако спадът продължи и инвеститорът успее да купи обратно на значително по-ниска цена. Проблемът е, че това изисква две успешни решения. Първо трябва да се продаде навреме, а след това да се купи обратно, когато несигурността обикновено все още е много висока. В реалността инвеститорите често правят обратното. Продават след значителен спад, когато страхът вече е достигнал високи равнища, и се връщат след възстановяване, когато увереността се е подобрила. Така вместо да купуват евтино и да продават скъпо, те рискуват да реализират точно обратната последователност.
Има обаче важна граница между дисциплинираното дългосрочно инвестиране и безусловното задържане на всяка позиция. Статистиката за най-добрите дни не доказва, че акциите винаги трябва да се държат, независимо от оценката им, финансовото състояние на компаниите или личните потребности от ликвидност. Тя не означава и че инвеститорът трябва да поддържа максимална експозиция към акции през целия си живот. Продажбата на компания с влошаващ се бизнес, намаляването на прекомерна концентрация, ребалансирането на портфейла или ограничаването на риска преди предстоящи финансови нужди са напълно рационални решения. Разликата е, че те не изискват да предвидим точния ден на следващия срив или на следващото възстановяване.
Освен това популярните изчисления за пропуснатите най-добри дни имат съществено ограничение. Те премахват със задна дата точно най-печелившите сесии, което е възможно единствено когато вече знаем историята. Ако по същия начин премахнем най-лошите дни, резултатът би изглеждал много по-добър от обикновеното задържане на инвестицията. Но и двата сценария предполагат способност за избор, каквато реалният инвеститор няма. Затова тези числа не са доказателство, че активното управление е безсмислено. Те са предупреждение колко трудно е то, когато се основава предимно на краткосрочно предвиждане на пазарните движения.
Финансовите пазари имат неприятния навик да възнаграждават търпението точно когато то изглежда най-трудно. Големите възстановявания често започват, докато икономическите прогнози остават песимистични, новините са тревожни, а повечето инвеститори все още търсят сигурност. Това не прави всеки спад възможност за покупка. Нито гарантира, че следващата криза ще прилича на предишните. Но показва защо стратегия, която изисква многократно да излизаме преди спадовете и да се връщаме преди възстановяванията, поставя изключително високи изисквания към способността ни да прогнозираме.
Десет сесии за двадесет години са нищожна част от времето, през което борсата работи. Въпреки това разликата между участието и отсъствието в тях може да се измерва с десетки хиляди долари. Има нещо особено показателно във факта, че пет от шестте най-силни дни, разположени близо до най-тежките спадове в изследването на J.P. Morgan, са настъпили след отрицателните сесии. Инвеститорът, който е реагирал на страха с продажба, е имал съвсем малко време да промени решението си.
Понякога най-голямата инвестиционна грешка не е, че сме останали на пазара по време на спад. Тя е, че сме издържали почти цялото понижение, продали сме непосредствено преди възстановяването и сме се върнали едва когато голяма част от него вече е приключила. Пазарът може да възстанови загубите си за дни. Инвеститорът, който е излязъл в паника, може да се нуждае от години, за да навакса пропуснатото.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.11 | ▼0.73% |
| USDJPY | 158.46 | ▲0.61% |
| GBPUSD | 1.34 | ▼0.64% |
| USDCHF | 0.82 | ▲0.58% |
| USDCAD | 1.41 | ▲0.55% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 099.00 | ▼0.52% |
| S&P 500 | 7 390.58 | ▲0.53% |
| Nasdaq 100 | 27 103.90 | ▲1.78% |
| DAX 30 | 25 775.20 | ▼1.93% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 75 699.50 | ▼0.39% |
| Ethereum | 2 231.84 | ▼0.18% |
| Ripple | 1.18 | ▼1.88% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 91.04 | ▼0.27% |
| Петрол - брентUSD/bbl. | 98.60 | ▼0.74% |
| ЗлатоUSD/t oz. | 4 048.80 | ▼0.93% |
| ПшеницаUSd/bu. | 588.62 | ▼1.86% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 107.06 | ▼0.28% |
| Germany Bund 10 Year | 123.09 | ▼0.09% |
| UK Long Gilt Future | 86.64 | ▼0.33% |
