Събота, 24 Октомври 2026


Световни пазари
Събота, 24 Октомври 2026
Световни пазари
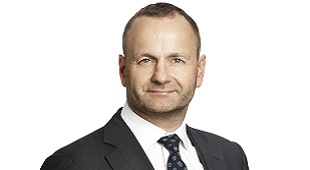 Коментар на Стийн Якобсен*, главен икономист в Saxo Bank
Усеща се точно същото чувство във въздуха, каквото се усещаше преди дефолта на Леман Брадърс. Спомням си, че почти само аз смятах, че Леман ще се провалят и няма да останат на повърхността, но пазарът и Федералният резерв продължаваха да виждат решения в последната минута.
Решението е подобно. Леман бяха смятани за прекалено „трудни" за спасяване. В действителност много малко хора искаха да им помогнат и не забравяйте, че Леман платиха значителна премия за финансиране +100/200 базисни пункта в едноседмични депозити, много преди 2008 година...
Леман беше финансирана със заемни средства 30/35x по баланс и гръцкият дълг беше/е с подобна експозиция.
„Моралният" риск също е подобен и той е свързан със спецификите на макроравнище и винаги са свързани с опити за печелене на повече време, което никога не върши работа.
Планът на Федералния резерв (свързан с Леман Брадърс) беше да спечели повече време, тъй като план А и план Б бяха решения от типа „похвали и наказания". Когато те се провалиха, план В беше паниката и нямаше план. Леман нямаха план, нито Гърция има такъв. Да нямаш план, не е план, което ние наблюдаваме в момента.
Срещаме трудности в справянето с нелинейните движения на пазарите, след надеждата и вярата. Но отново нека подчертая, че най-големият риск е раздутият VaR (стойност в риск и последващите взаимовръзки...). Това ще доведе до нежелани последствия, като движения на българските и румънските облигации вчера, вероятен дефолт на Пуерто Рико и по-високо евро.
Пазарът преследва „добри хеджове", които не съществуват. Повярвайте ми - като някой, който е управлявал риск и търгувал през 1992, 1997-1998, 2000, 2008 и 2010/14 година, в момента няма никакви добри хеджове - най-важното е да нямаш лоши позиции, когато всичко върви в корелация към едно.
Неуспехът от осъществяването на сделка в последната минута трябва да доведе до намаляване на DAX с още 3-5% и ще увеличи кредитния риск в членовете на „новата" еврозона, като Унгария, Хърватска, България и Румъния. Дори Полша ще усети насрещен вятър.
Моят съвет относно вземането на шестмесечна почивка от пазарите, за съжаление изглежда като добър вариант. В момента съм в Шанхай, пазарът тук е нервен преди отварянето..., надолу сме с 22% от пика през 2015 година!
Междувременно, както е описано в статия в Bloomberg, СИРИЗА продължава да играе игри и сме в ситуация, при която сме на ръба на граждански вълнения и недостиг на нефт, евро и храна.
Започвате ли да разбирате защо не съм съгласен с макростратегията и политиците?
*Стийн Якобсен e главен икономист в Saxo Bank FJ март 2011 г., когато се завръща в банката след двегодишно отсъствие. През това време той е главен инвестиционен директор в Limus Capital Partners. Преди заминаването му, в началото на 2009 г., г-н Якобсен е част от Saxo Bank като главен инвестиционен директор почти девет години. Той има повече от 20 години опит в сферата на търговията с финансови инструменти и алтернативните инвестиции.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▼0.15% |
| USDJPY | 156.84 | ▲0.21% |
| GBPUSD | 1.34 | ▼0.16% |
| USDCHF | 0.83 | ▲0.63% |
| USDCAD | 1.40 | ▲0.06% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 410.40 | ▼1.38% |
| S&P 500 | 7 662.08 | ▼0.59% |
| Nasdaq 100 | 29 118.20 | ▲0.08% |
| DAX 30 | 25 239.50 | ▼0.94% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 80 792.20 | ▼0.64% |
| Ethereum | 2 367.90 | ▼0.77% |
| Ripple | 1.29 | ▼1.30% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 103.44 | ▲4.21% |
| Петрол - брентUSD/bbl. | 111.66 | ▲2.88% |
| ЗлатоUSD/t oz. | 3 995.76 | ▼0.71% |
| ПшеницаUSd/bu. | 624.92 | ▲0.03% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.12 | ▼0.21% |
| Germany Bund 10 Year | 122.12 | ▼0.18% |
| UK Long Gilt Future | 84.82 | ▼0.46% |
