Понеделник, 12 Октомври 2026


Световни пазари
Понеделник, 12 Октомври 2026
Световни пазари
 На конференция, организирана от Института „Лудвиг фон Мизес" миналата седмица в Германия, бившият зам.-шеф на Бундесбанк Юрген Щарк и бивш главен икономист на ЕЦБ заяви, че монетарната система е „извън контрол". Той напусна постовете си в края на 2011 г. след като стартира програмата за изкупуване на облигации, инициатор на която беше тогавашния президент на ЕЦБ Жан-Клод Трише.
Юрген Щарк на присъстващите на форума, че защитата от евентуален колапс на финансовата система са инвестициите в злато и сребро.
Основния проблем е с модел на монетарната система, посочи той. Паричната база се увеличава, без реално обезпечение и ниво на спестявания.
Също така, според Щтарк, слабото възстановяване в Европа не е поради липса на монетрани и фискални стимули, а заради липса на структурни реформи и бавно намаление на ливъриджа (най-общо това е намаляване на лостовия ефект в системата, използван в различни транзакции с обем над реалното обезпечение или кеш), който е на много високи нива. Ключът за успешно справяне с кризата е увеличение на конкурентоспособността, препоръча бившият главен икономист на ЕЦБ.
Също така днес изпълнителният директор на МВФ Кристин Лагард заяви, че прогреса в реформирането на банковия сектор в развитите страни е твърде бавен, дължащо се отчасти и на активно лобиране от заинтересовани страни.
На долната графика е предстатвено съвкупното ниво на брутен публичен дълг на Авсралия, Великобритания, САЩ, Канада, Франция, Испания и Германия, според Организацията за икономическо сътрудничество и развитие (ОИСР).
Източник:ОИСР
Според изчисленията на МВФ, преките разходи за спасяването на определени пазарни субекти от типа "твърде голям за да фалира", струват около 70 млрд. долара в САЩ и до 300 млрд. в Еврозоната, като проблемът все още е далеч от решаване.
На долната графика са показани оценките на ОИСР за правителствения дълг, търгуван на капиталовите пазари, като процент от БВП. От лява на дясно са страните-членки на организацията, Г-7, Еврозоната, т. нар. страни с нововъзникващи пазари в организацията, и страните извън ОИСР.
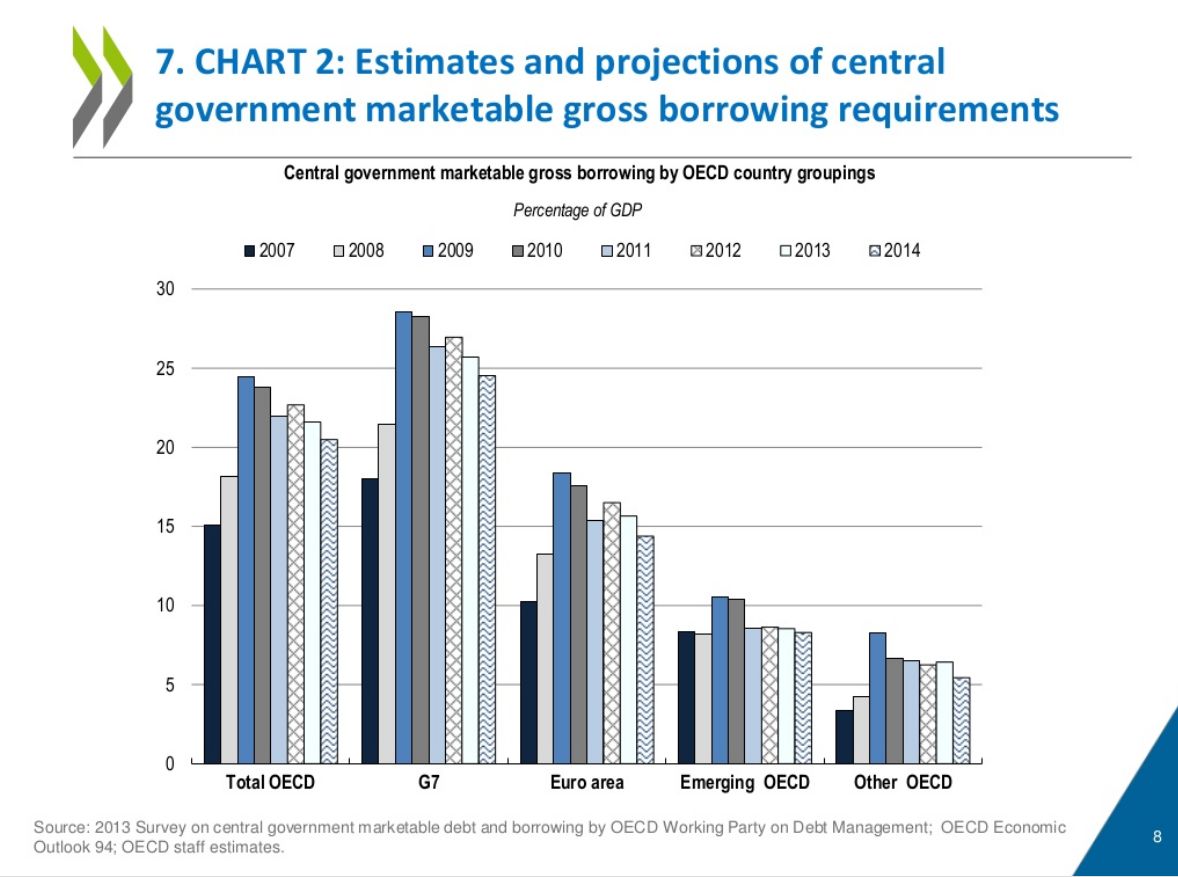
Източник: ОИСР
Някои икономисти твърдят, че развитите страни имат силна покупателна сила и висока способност за генериране на богатство, но един от косвените ефекти от досегашната монетарна политика в Европа и САЩ е, че системата не се изчиства чрез фалити и се задържа финансирането на реалния сектор, а оттам и самата способност за генериране на богатство.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▼0.25% |
| USDJPY | 158.63 | ▲0.28% |
| GBPUSD | 1.32 | ▼0.06% |
| USDCHF | 0.83 | ▲0.38% |
| USDCAD | 1.43 | ▲0.04% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 996.50 | ▼0.01% |
| S&P 500 | 7 863.58 | ▼0.17% |
| Nasdaq 100 | 31 039.30 | ▼0.69% |
| DAX 30 | 25 431.70 | ▲0.52% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 83 068.80 | ▼0.74% |
| Ethereum | 2 537.48 | ▲0.14% |
| Ripple | 1.40 | ▼0.81% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 93.38 | ▲2.80% |
| Петрол - брентUSD/bbl. | 106.33 | ▲1.85% |
| ЗлатоUSD/t oz. | 4 162.98 | ▼0.67% |
| ПшеницаUSd/bu. | 671.12 | ▲0.10% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.50 | ▼0.09% |
| Germany Bund 10 Year | 121.06 | ▼0.02% |
| UK Long Gilt Future | 83.90 | ▲0.08% |
