Петък, 13 Ноември 2026


Световни пазари
Петък, 13 Ноември 2026
Световни пазари
Снимка: iStock
Акциите на General Mills предлагат дивидентна доходност, която трудно остава незабелязана при голяма компания от хранителния сектор. Зад нея обаче стои все по-напрегнат избор между плащанията към акционерите, инвестициите в бизнеса и намаляването на дълга.
Piper Sandler понижи оценката си за производителя от Overweight на Neutral и намали целевата цена от 41 на 35 долара. Анализаторът Майкъл Лейвъри предупреждава, че компанията може да се наложи да свие дивидента с около 35% през финансовата 2028 г., за да освободи средства. Това е прогноза на инвестиционната банка, а не обявено решение на General Mills.
Поводът е особено важен за инвеститорите, които търсят доход. Според Piper Sandler дивидентните плащания вече представляват приблизително 80% от очакваната коригирана печалба при историческо равнище около 50%. Колкото по-голяма част от резултата се разпределя, толкова по-малък остава резервът за неблагоприятни промени.
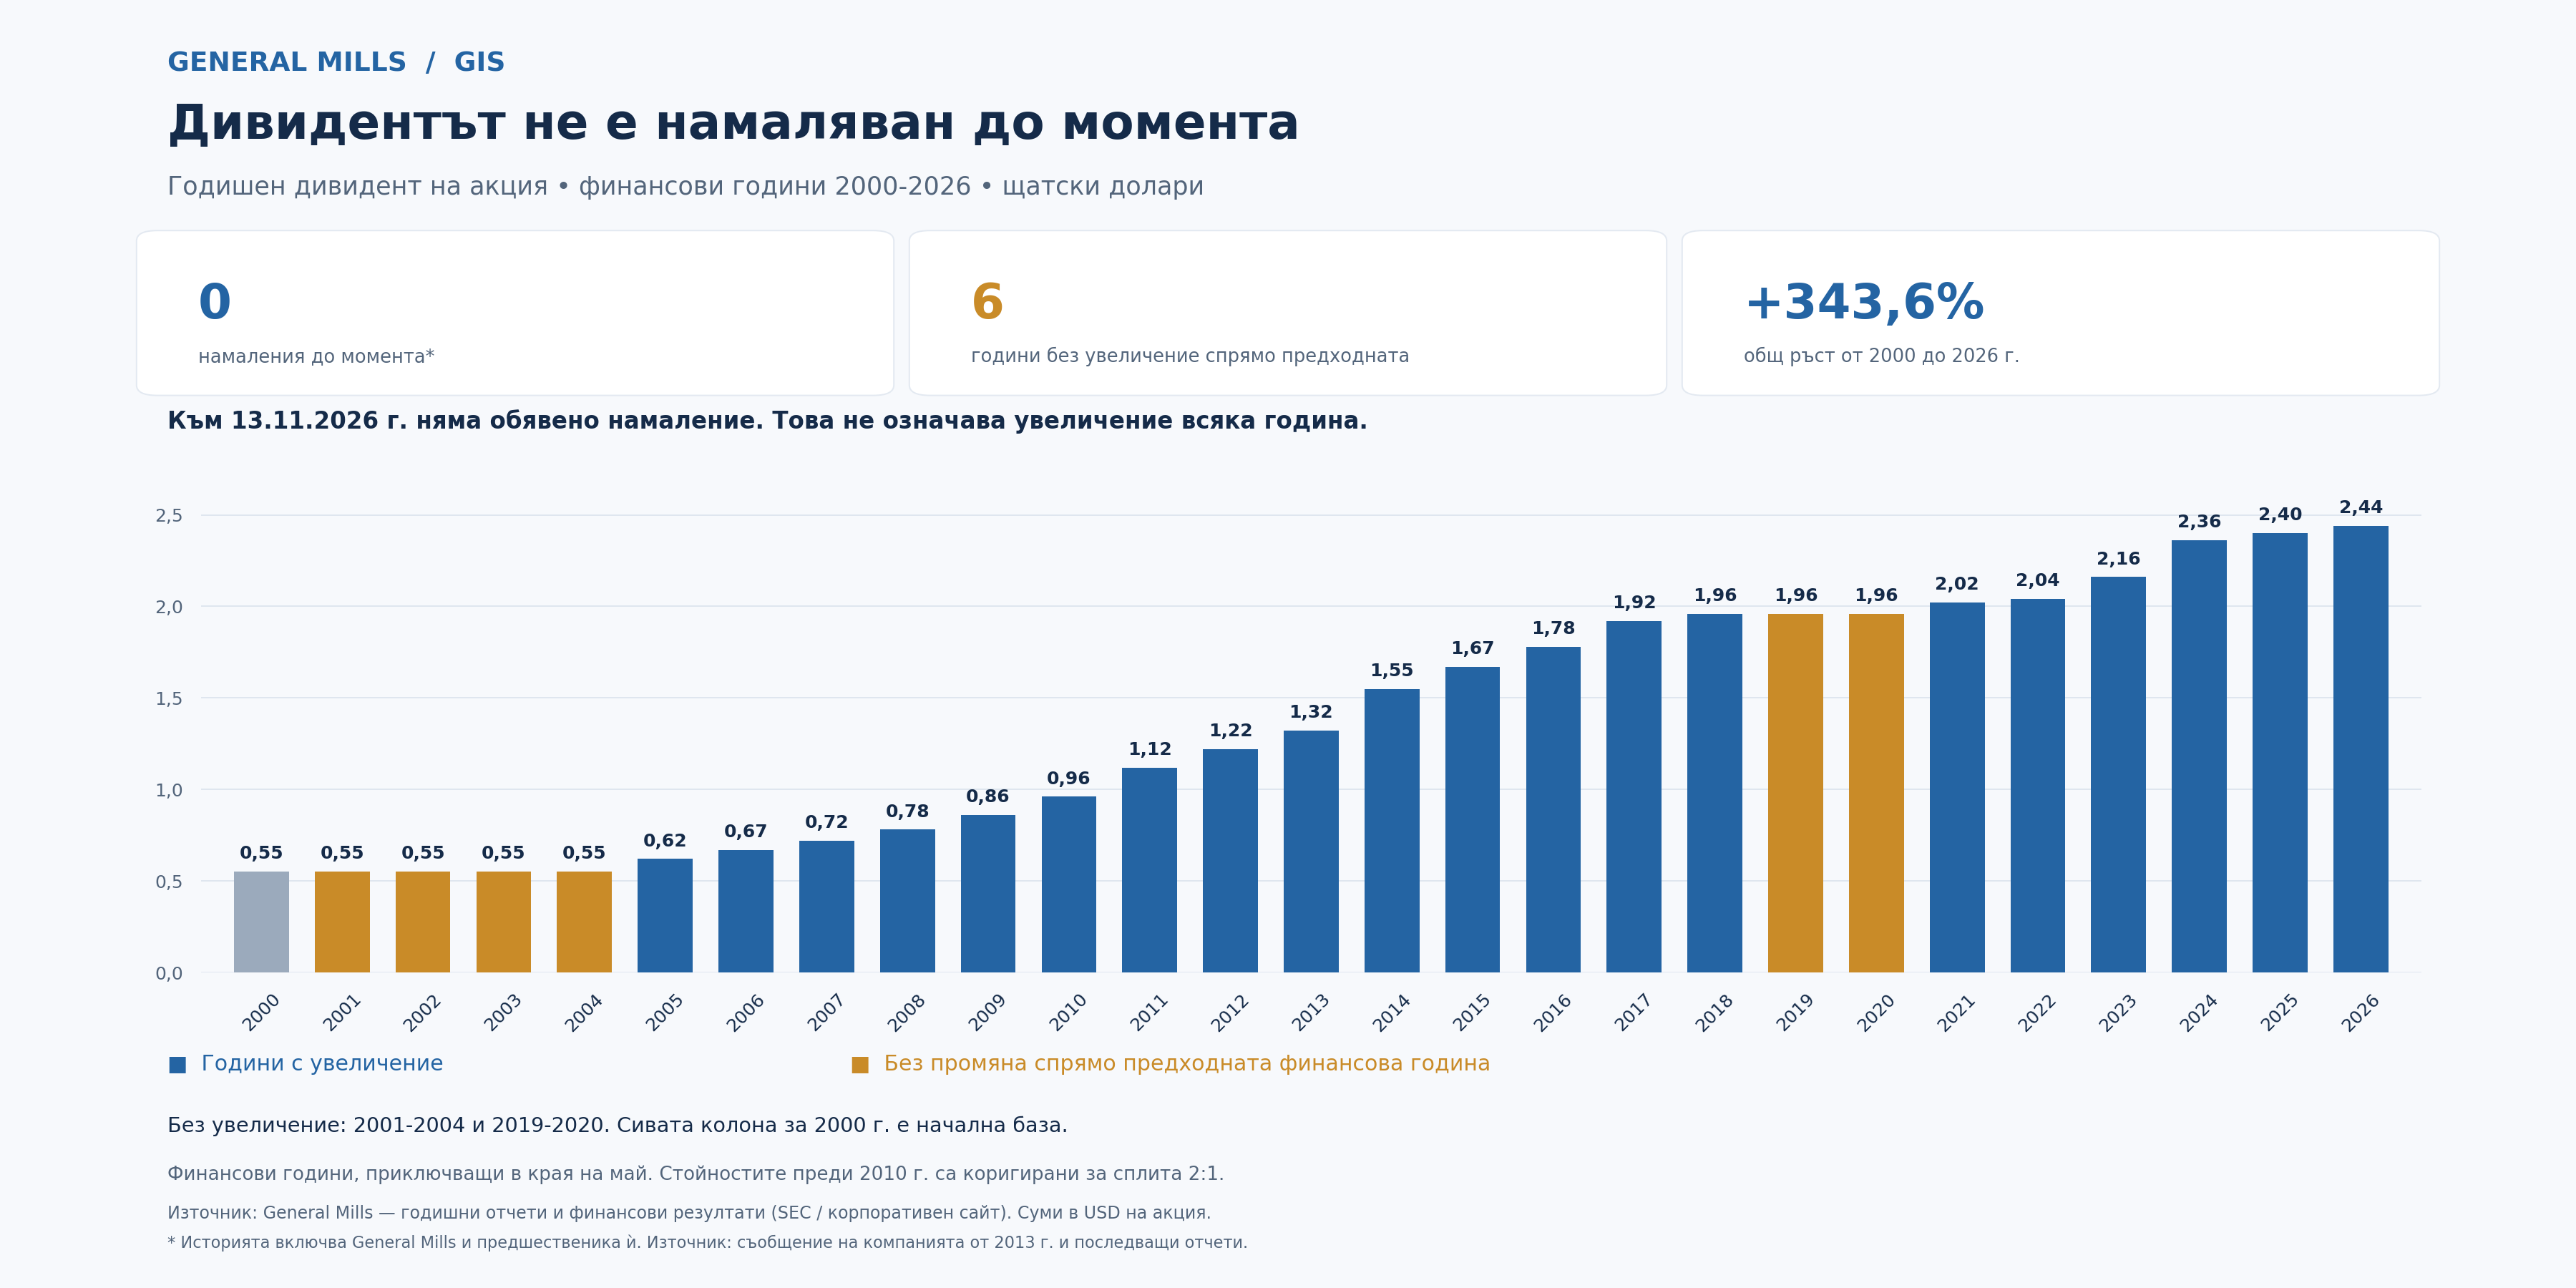
Последният обявен тримесечен дивидент е 0,61 долара на акция. При запазване на това плащане годишната сума би била 2,44 долара. При борсова цена около 34 долара това означава приблизително 7,2% брутна годишна доходност, преди данъци и разходи. Сметката изглежда привлекателна, но предполага, че дивидентът ще бъде запазен.
Високата доходност в този случай е и следствие от по-ниската цена на акцията. Ако плащането остане непроменено, всяко поевтиняване автоматично увеличава процента. Това може да създаде възможност, когато пазарът е прекалено песимистичен. Може обаче и да показва, че инвеститорите предварително оценяват риск за бъдещите плащания.
Официалните очаквания на General Mills обясняват част от предпазливостта. За финансовата 2027 г. компанията прогнозира коригирана печалба от 3,00 до 3,20 долара на акция. При годишен дивидент от 2,44 долара изплащането би погълнало приблизително 76-81% от тази печалба. Това е собствено изчисление на база публикуваните насоки и текущия размер на дивидента.
Оставащият ресурс трябва да обслужва няколко задачи едновременно. Компанията трябва да поддържа производството, да обновява продуктите си, да инвестира в марките и да управлява задълженията си. При слаб ръст на продажбите тези приоритети започват да се конкурират за едни и същи средства.
Затова покритието с паричен поток е поне толкова важно, колкото покритието със счетоводна печалба.
През финансовата 2026 г. General Mills генерира около 2,2 млрд. долара оперативен паричен поток и прави капиталови инвестиции за 540 млн. долара. Разликата е приблизително 1,66 млрд. долара свободен паричен поток. Изплатените дивиденти са около 1,3 млрд. долара, което оставя приблизително 360 млн. долара преди останалите решения за разпределение на капитала. Изчислението използва закръглените стойности от отчета.
Компанията е изкупила и собствени акции за 500 млн. долара през същата година. Така общата сума за дивиденти и обратно изкупуване надвишава приблизително изчисления свободен паричен поток. Това не доказва непосредствен проблем с ликвидността, но показва защо възможността за едновременно възнаграждаване на акционерите и намаляване на дълга е ограничена.
В началото на новата финансова година картината остава напрегната. За първото тримесечие оперативният паричен поток е 297,8 млн. долара, а покупките на имоти, машини и оборудване са 90,5 млн. долара. Разликата е 207,3 млн. долара при изплатени дивиденти за 330,5 млн. долара. Следователно плащанията към акционерите надхвърлят генерирания по тази сметка свободен паричен поток с около 123 млн. долара.
Едно тримесечие не е достатъчно за окончателен извод. Данъците, оборотният капитал и моментът на плащанията могат съществено да променят резултата. Самата General Mills обяснява по-ниския оперативен поток отчасти с движението на данъчни задължения. Компанията очаква годишният свободен паричен поток да бъде приблизително 95% от коригираната печалба след данъци.
Дългът добавя още едно ограничение. Към края на август отчетът показва около 13,4 млрд. долара дългосрочен дълг, включително текущата му част. Приблизително 1,05 млрд. долара са класифицирани като изискуеми през следващите дванадесет месеца от отчетната дата. Компанията посочва, че очаква оперативните потоци и достъпното финансиране да покрият нуждите ѝ.
Тук спорът е по-скоро за финансовата гъвкавост, отколкото за непосредствена невъзможност за плащане. Рефинансирането може да осигури време, но не премахва необходимостта бизнесът да генерира достатъчно средства. Ускореното намаляване на задълженията би оставило по-малко пари за дивиденти, а запазването на високото плащане може да забави намаляването на дълга.
Положителният сценарий разчита на подобрение в операциите. General Mills планира общо 3 млрд. долара икономии за четирите години до финансовата 2030 г. Но Piper Sandler подчертава, че трансформацията изисква предварителни парични разходи. Бъдещата икономия не е равнозначна на наличен кеш днес.
Продажбите също трябва да помогнат. Компанията очаква органичното им изменение през финансовата 2027 г. да бъде между спад от 1,5% и ръст от 0,5%. Насоките за коригираната оперативна печалба предвиждат понижение от 8-13% при постоянни валутни курсове. Това оставя ограничено пространство за компенсиране на високото разпределение чрез бърз растеж.
Ако прогнозираното намаление на дивидента с 35% се реализира, годишното плащане би спаднало от 2,44 до около 1,59 долара на акция. За инвеститор, купил на 34 долара, доходността спрямо покупната цена тогава би била приблизително 4,7%. Това е условен сценарий, който показва колко чувствителна е първоначалната инвестиционна сметка към размера на плащането.
Съкращението би освободило средства, но реакцията на акцията не може да бъде определена предварително. Тя ще зависи от това какво вече е включено в цената и дали освободеният капитал действително подобрява перспективите на бизнеса.
General Mills има дълга дивидентна история - компанията и нейният предшественик са плащали без прекъсване 127 години. Тази традиция има значение, но не представлява обещание за непроменен размер.
За инвеститорите следващите отчети ще бъдат проверка дали икономиите, продажбите и паричният поток започват да осигуряват повече пространство. Дивидентната доходност над 7% е видима веднага. Способността тя да бъде поддържана зависи от резултатите, които General Mills тепърва трябва да постигне.
Материалът е с информационен и аналитичен характер и не представлява инвестиционен съвет.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.10 | ▼0.17% |
| USDJPY | 159.89 | ▲0.01% |
| GBPUSD | 1.32 | ▼0.09% |
| USDCHF | 0.84 | ▲0.27% |
| USDCAD | 1.43 | ▼0.10% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 237.40 | ▼0.51% |
| S&P 500 | 7 532.48 | ▼1.43% |
| Nasdaq 100 | 27 741.30 | ▼2.82% |
| DAX 30 | 26 807.00 | ▲0.14% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 68 382.30 | ▼4.19% |
| Ethereum | 1 918.82 | ▼4.88% |
| Ripple | 1.01 | ▼2.68% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 87.82 | ▲0.14% |
| Петрол - брентUSD/bbl. | 96.50 | ▲0.55% |
| ЗлатоUSD/t oz. | 3 878.19 | ▼0.07% |
| ПшеницаUSd/bu. | 594.94 | ▲1.71% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.32 | ▲0.04% |
| Germany Bund 10 Year | 121.92 | ▼0.10% |
| UK Long Gilt Future | 85.06 | ▼0.36% |
