Четвъртък, 22 Октомври 2026


Световни пазари
Четвъртък, 22 Октомври 2026
Световни пазари
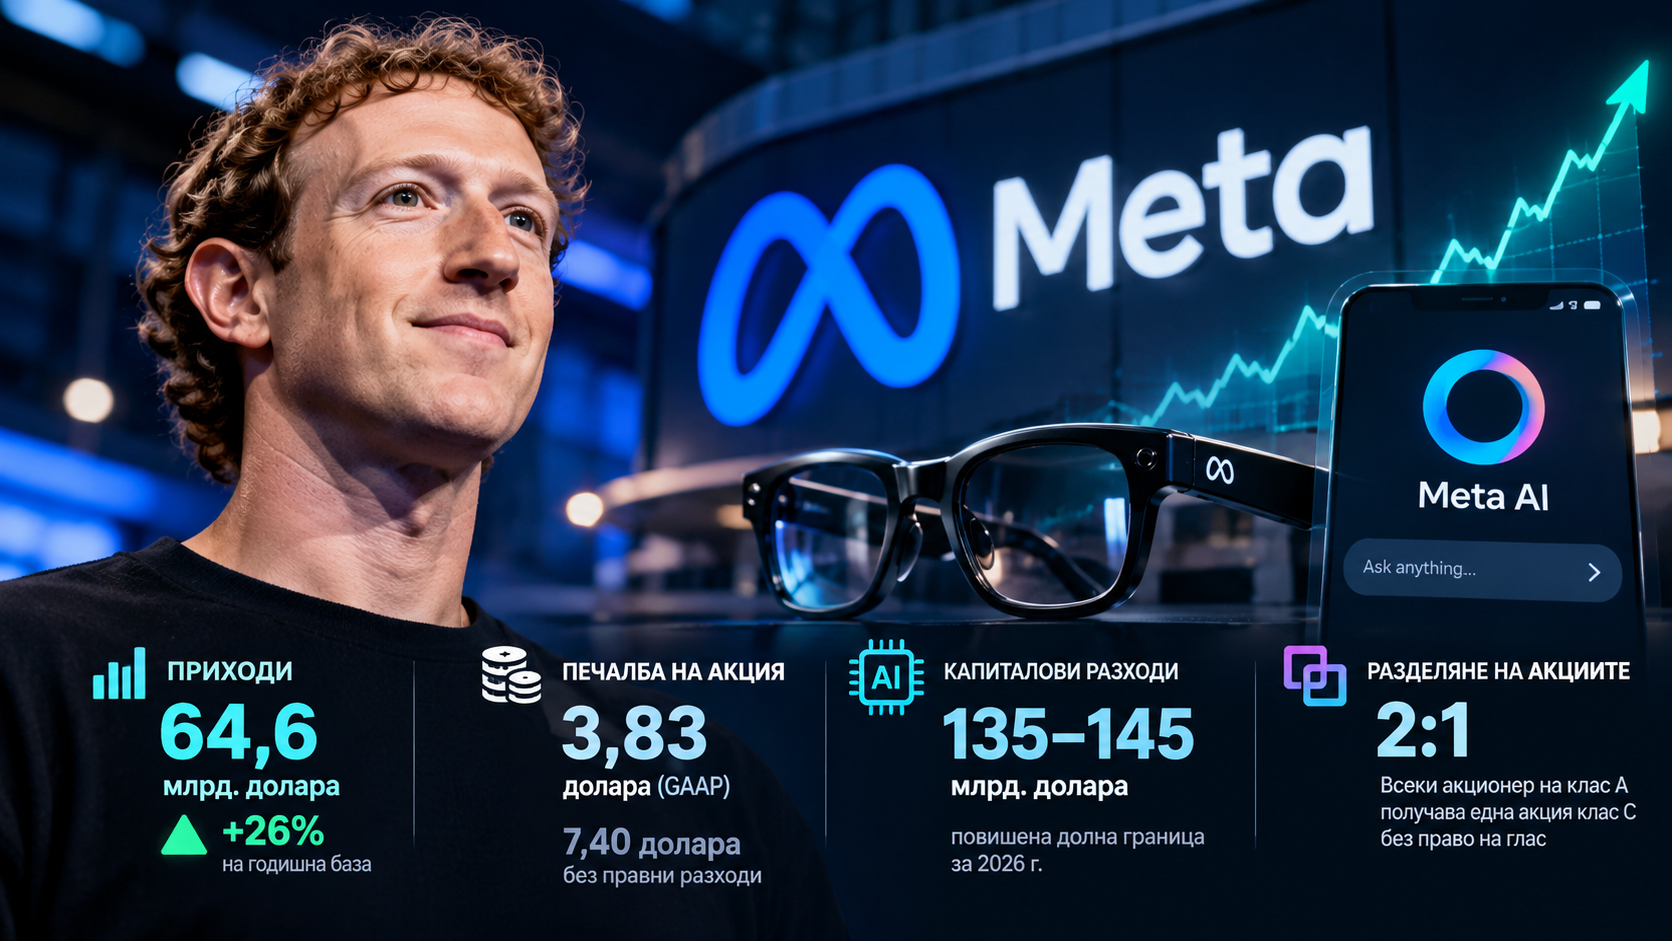
Компанията надмина очакванията на Уолстрийт с приходи от 64,6 млрд. долара, обяви необичайно разделяне на акциите и повиши минималната си прогноза за капиталовите разходи до 135 млрд. долара. Зад силния рекламен бизнес постепенно се оформя втори модел на растеж, при който Meta иска да превърне изкуствения интелект в самостоятелен източник на приходи.
Теодор Минчев
Meta Platforms продължава да демонстрира впечатляваща способност да увеличава приходите от основния си рекламен бизнес, но финансовият отчет за третото тримесечие на 2026 г. поставя инвеститорите пред все по-сложен въпрос. Компанията вече не инвестира в изкуствен интелект единствено за да подобрява рекламите във Facebook и Instagram. Тя изгражда инфраструктура за ново поколение потребителски и корпоративни услуги, чиито бъдещи приходи все още трябва да оправдаят огромните капиталови разходи.
Приходите достигат рекордните 64,6 млрд. долара при очаквания на анализаторите за приблизително 63,3 млрд. долара. Спрямо отчетените 51,2 млрд. долара година по-рано увеличението е около 26%. Това е особено силен резултат за компания с подобен мащаб, чиито основни платформи вече обслужват милиарди потребители. Meta успява да извлича повече икономическа стойност от съществуващата си аудитория, без да разчита единствено на увеличаване на броя потребители.
Печалбата на акция по американските счетоводни стандарти GAAP достига 3,83 долара срещу очаквани 3,56 долара. Показателят е повлиян от разходи по правно споразумение, свързано с психичното здраве на тийнейджърите. Според компанията без този ефект печалбата на акция би достигнала 7,40 долара. Разликата е съществена, но не трябва да се разглежда като автоматично доказателство за устойчивата бъдеща рентабилност. Правните разходи могат да бъдат извънредни за конкретното тримесечие, докато регулаторните и съдебните рискове остават част от икономическата реалност на бизнеса.
Най-силният аргумент в полза на инвестиционната стратегия на Meta е, че изкуственият интелект вече подобрява резултатите на основния бизнес. Финансовият директор Сюзън Ли подчертава, че традиционните модели за машинно обучение и новото поколение генеративен AI повишават ефективността на рекламните системи. По-доброто разбиране на потребителските предпочитания позволява по-точно насочване на рекламите и потенциално по-висока възвръщаемост за рекламодателите.
Данните за потребителската активност подкрепят тази картина. Средното време, прекарвано в Instagram, достига исторически максимум през тримесечието. Facebook Reels също отчита рекордни нива на ангажираност, а времето, прекарано в Threads, нараства с 20% на годишна база. За Meta тези показатели имат пряко икономическо значение. Повече потребителско внимание създава допълнителни възможности за рекламни импресии, а по-ефективните алгоритми могат да увеличават стойността на всяка от тях.
Това отличава Meta от част от компаниите, които инвестират агресивно в изкуствен интелект, но все още търсят убедителен механизъм за монетизация. При Meta технологичните подобрения вече работят в рамките на доказан бизнес модел с огромна рекламна клиентска база. Същевременно този успех не означава, че всяка следваща инвестиция в AI ще носи съпоставима възвръщаемост.
Meta повиши долната граница на прогнозата си за капиталовите разходи през 2026 г. от 130 млрд. на 135 млрд. долара, като запази горната граница от 145 млрд. долара. Самият размер на тази инвестиционна програма променя начина, по който трябва да се оценява компанията.
В миналото Meta се възприемаше предимно като високорентабилен рекламен бизнес, способен да генерира значителни свободни парични потоци при сравнително ограничени физически инвестиции. Развитието на AI инфраструктурата постепенно приближава част от икономиката ѝ до тази на капиталоемките технологични платформи. Центровете за данни, изчислителните ускорители и енергийната инфраструктура изискват постоянни инвестиции, а технологичното остаряване може да бъде бързо.
Следователно растежът на приходите сам по себе си вече няма да бъде достатъчен показател за успех. Все по-важно ще бъде каква част от оперативните парични потоци остава на разположение на акционерите след финансирането на инфраструктурата. При подобен мащаб на разходите дори сравнително малки отклонения от очакваната възвръщаемост могат да имат значителен ефект върху оценката на бизнеса.
Най-интересната част от представянето пред инвеститорите беше свързана с AI агента Muse. Според Марк Зукърбърг около 10 милиона души в САЩ и Канада вече са настроили приложението, а дългосрочната амбиция е то да достигне над един милиард потребители.
Пазаруването засега е най-често използваната функция, като средната стойност на покупките надхвърля 200 долара. Това е важен сигнал за потенциалния бизнес модел, но обемът на покупките не е равнозначен на приходи за Meta. Реалната монетизация ще зависи от комисиони, реклама, платени услуги или други механизми, които компанията ще успее да наложи.
Зукърбърг очаква ефективността на изчислителните ресурси за Muse да се подобри десетократно през следващата година. Ако подобна прогноза се реализира, икономиката на AI услугите може съществено да се промени. Намаляването на разходите за обслужване на потребител би позволило на Meta да разширява услугата, без инфраструктурните разходи да нарастват със същата скорост.
Това обаче остава предположение за бъдеща технологична ефективност, а не вече доказана финансова възвръщаемост. Конкуренцията между AI платформите е интензивна, потребителските навици тепърва се формират, а устойчивото предимство в този бизнес все още не е установено.
Meta обяви и необичайно разделяне на акциите в съотношение две към едно. Притежателите на акции клас A ще получат по една допълнителна акция клас C без право на глас. За разлика от традиционното разделяне, при което се увеличава броят на акциите от същия клас, тази структура има пряко значение за корпоративното управление.
Икономическата стойност на притежаваното участие не се увеличава автоматично от операцията. Целта е компанията да получи допълнителна гъвкавост в капиталовата си структура, като същевременно се запази контролът на Марк Зукърбърг. За инвеститорите това поставя познатия въпрос за Meta в още по-остра форма: доколко са готови да финансират дългосрочни технологични залози, върху които имат ограничено влияние.
Има и положителен сигнал от Reality Labs. Зукърбърг очаква оперативната загуба на подразделението да намалее до около 15 млрд. долара през следващата година, като стратегията постепенно измества акцента от устройствата за виртуална реалност към AI и интелигентните очила. Това би могло да облекчи част от натиска върху резултатите, макар подразделението да остава значителен източник на разходи.
Отчетът потвърждава, че основният рекламен бизнес на Meta остава изключително силен. Ръстът на приходите, ангажираността на потребителите и подобренията в рекламните алгоритми дават реална икономическа основа на инвестициите в AI. Компанията не започва от нулата, когато търси нови начини за монетизация на технологията.
Но Meta постепенно преминава от модел, при който изкуственият интелект повишава рентабилността на съществуващия бизнес, към модел, при който самият AI трябва да оправдае огромна капиталова програма. Muse, корпоративните агенти и интелигентните очила могат да създадат нови източници на приходи. Засега обаче рекламата остава доказаният икономически двигател, който финансира тези амбиции.
Следващите отчети ще бъдат оценявани не само според това дали Meta отново надминава прогнозите за приходите. Все по-голямо значение ще има способността ѝ да превръща рекордните инвестиции в устойчив свободен паричен поток. Компанията вече е доказала, че може да печели от AI чрез рекламите. Предстои да покаже дали може да изгради също толкова успешен бизнес и извън тях.
Материалът има аналитичен и образователен характер и не представлява препоръка за покупка или продажба на финансови инструменти.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.11% |
| USDJPY | 157.12 | ▼0.66% |
| GBPUSD | 1.34 | ▲0.07% |
| USDCHF | 0.82 | ▼0.42% |
| USDCAD | 1.40 | ▼0.13% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 774.70 | ▼0.19% |
| S&P 500 | 7 731.16 | ▼0.40% |
| Nasdaq 100 | 29 528.40 | ▼0.80% |
| DAX 30 | 25 518.00 | ▼0.81% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 471.70 | ▼1.85% |
| Ethereum | 2 429.55 | ▼1.70% |
| Ripple | 1.34 | ▼1.71% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 99.44 | ▲1.52% |
| Петрол - брентUSD/bbl. | 107.58 | ▲1.44% |
| ЗлатоUSD/t oz. | 4 089.91 | ▼0.86% |
| ПшеницаUSd/bu. | 627.88 | ▼0.13% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.50 | ▲0.16% |
| Germany Bund 10 Year | 121.48 | ▲0.05% |
| UK Long Gilt Future | 84.59 | ▲0.59% |
