Петък, 9 Октомври 2026


Световни пазари
Петък, 9 Октомври 2026
Световни пазари
Снимка: iStock
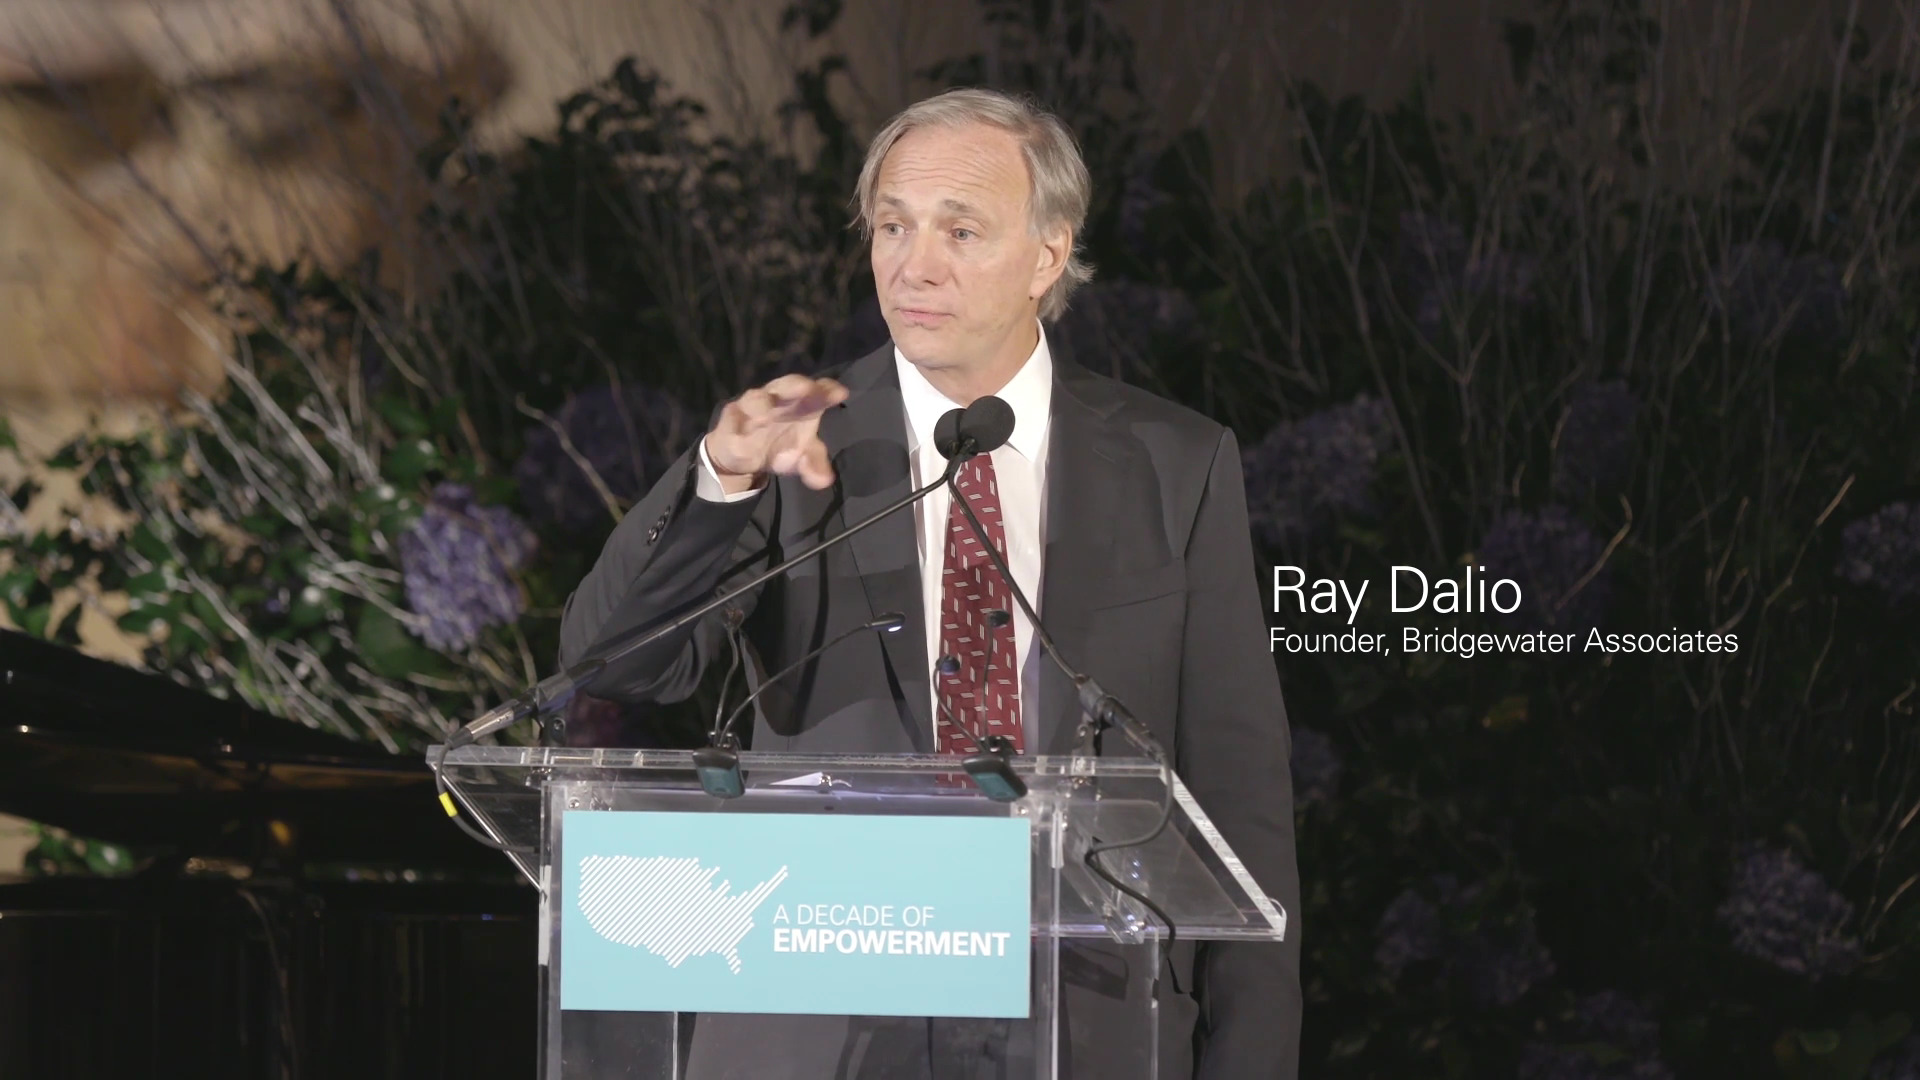
Основателят на Bridgewater Associates Рей Далио вижда необичаен възможен катализатор за спукването на балона около изкуствения интелект - моментът, в който най-богатите инвеститори бъдат принудени да превърнат част от огромното си книжно богатство в реални пари.
Според Далио настоящият пазар вече се приближава до късен етап на спекулативния цикъл. Голямата част от богатството, създадено от ръста на технологичните акции, съществува под формата на нереализирани капиталови печалби. На хартия инвеститорът може да притежава милиарди долари, но за да използва тези средства за потребление, данъци или други инвестиции, в определен момент трябва да продаде част от активите си.
Именно това според Далио често се превръща в критичен момент за един балон. Докато богатството остава заключено в постоянно поскъпващи активи, системата изглежда стабилна. Но когато достатъчно голяма група инвеститори започне едновременно да търси ликвидност, на пазара се появява реално предлагане на акции и балансът може да се промени бързо.
„Всеки казва: струвам един милиард долара. Добре, опитай се да похарчиш този милиард“, коментира Далио. За да бъдат използвани тези средства, активите трябва да бъдат продадени и превърнати в кеш. Именно тогава, според него, често се появява моментът, в който балонът започва да се пропуква.
Той посочи и потенциалното въвеждане на данъци върху богатството или други мерки, които биха принудили най-богатите инвеститори да реализират част от натрупаните капиталови печалби. Подобна промяна сама по себе си не би означавала автоматичен срив, но би могла да увеличи предлагането на акции в момент, когато пазарът вече е силно зависим от малък брой компании.
Точно концентрацията е едно от най-интересните развития на Wall Street през 2026 г.
Nvidia, Apple и Microsoft вече представляват над 21% от пазарната капитализация на S&P 500. Никога преди индексът не е бил толкова зависим от само три компании. За сравнение, в средата на 80-те години IBM, AT&T и ExxonMobil заедно са достигали максимум около 13,4% от индекса.
Това означава, че S&P 500 формално включва 500 компании, но движението му все повече се определя от изключително тесен кръг технологични гиганти.
Проблемът не е непременно, че тези компании са слаби. Напротив - Nvidia, Microsoft и останалите лидери в AI екосистемата генерират огромни приходи и печалби. Опасността идва от факта, че очакванията към тях също са огромни.
Колкото по-висока става една оценка, толкова повече бъдещ растеж вече е включен в цената. Тогава не е необходимо бизнесът да се срине, за да падне акцията. Понякога е достатъчно растежът просто да се окаже малко по-слаб от очакваното.
В този смисъл предупреждението на Далио се доближава до опасенията на Майкъл Бъри, макар двамата да акцентират върху различни аспекти. Бъри гледа към огромните капиталови разходи, кредитното финансиране и взаимната зависимост между компаниите в AI сектора. Далио поставя фокуса върху богатството, концентрацията на активите и момента, в който инвеститорите могат да бъдат принудени да продават.
Общото между двете тези е ликвидността.
Докато пазарът получава постоянен приток на капитал, високите оценки могат да се поддържат много по-дълго, отколкото традиционните фундаментални показатели предполагат. Ако потокът се обърне, същата концентрация, която е ускорила движението нагоре, може да усили и движението надолу.
Това е особено важно за пасивното инвестиране. Огромни суми всеки месец автоматично се насочват към индексни фондове, които купуват компаниите според теглото им в S&P 500. Колкото повече расте Nvidia например, толкова по-голяма става тежестта ѝ в индекса и толкова повече средства от новите пасивни инвестиции се насочват именно към нея.
Механизмът работи отлично при растящ пазар, но може да се обърне при значителни тегления от фондовете. Тогава най-големите компании трябва да бъдат продавани в най-големи количества, защото именно те представляват най-голяма част от индексните портфейли.
Засега обаче няма доказателства за такова масово изтегляне на капитал. Напротив - американските индекси остават близо до исторически върхове, а инвестициите в AI продължават да растат. Това е причината предупреждението на Далио да се разглежда по-скоро като описание на риск, отколкото като прогноза за непосредствен срив.
Самият той също не казва, че балонът вече се спуква. Според думите му пазарът се намира в етапа преди това, но постепенно се приближава до критичната зона.
Това разграничение е важно. Един пазар може да изглежда надценен много дълго време, преди да се появи конкретният катализатор, който да промени поведението на инвеститорите.
През 1999 г. технологичните акции бяха считани за прекалено скъпи месеци преди действителния връх. Същото се случи и с американските имоти преди 2008 г. Анализаторите можеха да виждат дисбалансите, но да определят точния момент на обръщането беше далеч по-трудно.
Точно затова тезата на Далио е интересна. Според него истинската опасност може да не бъде в конкретен отчет, нов модел на Nvidia или дори в решение на Федералния резерв. Тя може да дойде от нещо много по-просто - моментът, в който хората, натрупали огромно богатство от ръста на технологичните акции, решат или бъдат принудени да превърнат част от него в пари.
Балоните могат да продължат, докато всички искат да държат актива.
Проблемът започва, когато достатъчно много хора поискат кеш едновременно.
Материалът е с аналитичен характер и не е съвет за търговия на финансовите пазари.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.08% |
| USDJPY | 158.17 | ▲0.08% |
| GBPUSD | 1.32 | ▲0.09% |
| USDCHF | 0.83 | ▼0.07% |
| USDCAD | 1.42 | ▲0.01% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 590.20 | ▲0.13% |
| S&P 500 | 7 849.62 | ▲0.33% |
| Nasdaq 100 | 31 233.00 | ▲0.82% |
| DAX 30 | 25 209.20 | ▲0.38% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 493.80 | ▲1.00% |
| Ethereum | 2 500.29 | ▲1.14% |
| Ripple | 1.40 | ▲1.72% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 90.48 | ▼0.75% |
| Петрол - брентUSD/bbl. | 102.90 | ▼1.14% |
| ЗлатоUSD/t oz. | 4 187.02 | ▲1.03% |
| ПшеницаUSd/bu. | 683.52 | ▼0.04% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.64 | ▼0.03% |
| Germany Bund 10 Year | 121.04 | ▼0.14% |
| UK Long Gilt Future | 83.83 | ▼0.10% |
