Петък, 16 Октомври 2026


Света
Петък, 16 Октомври 2026
Света
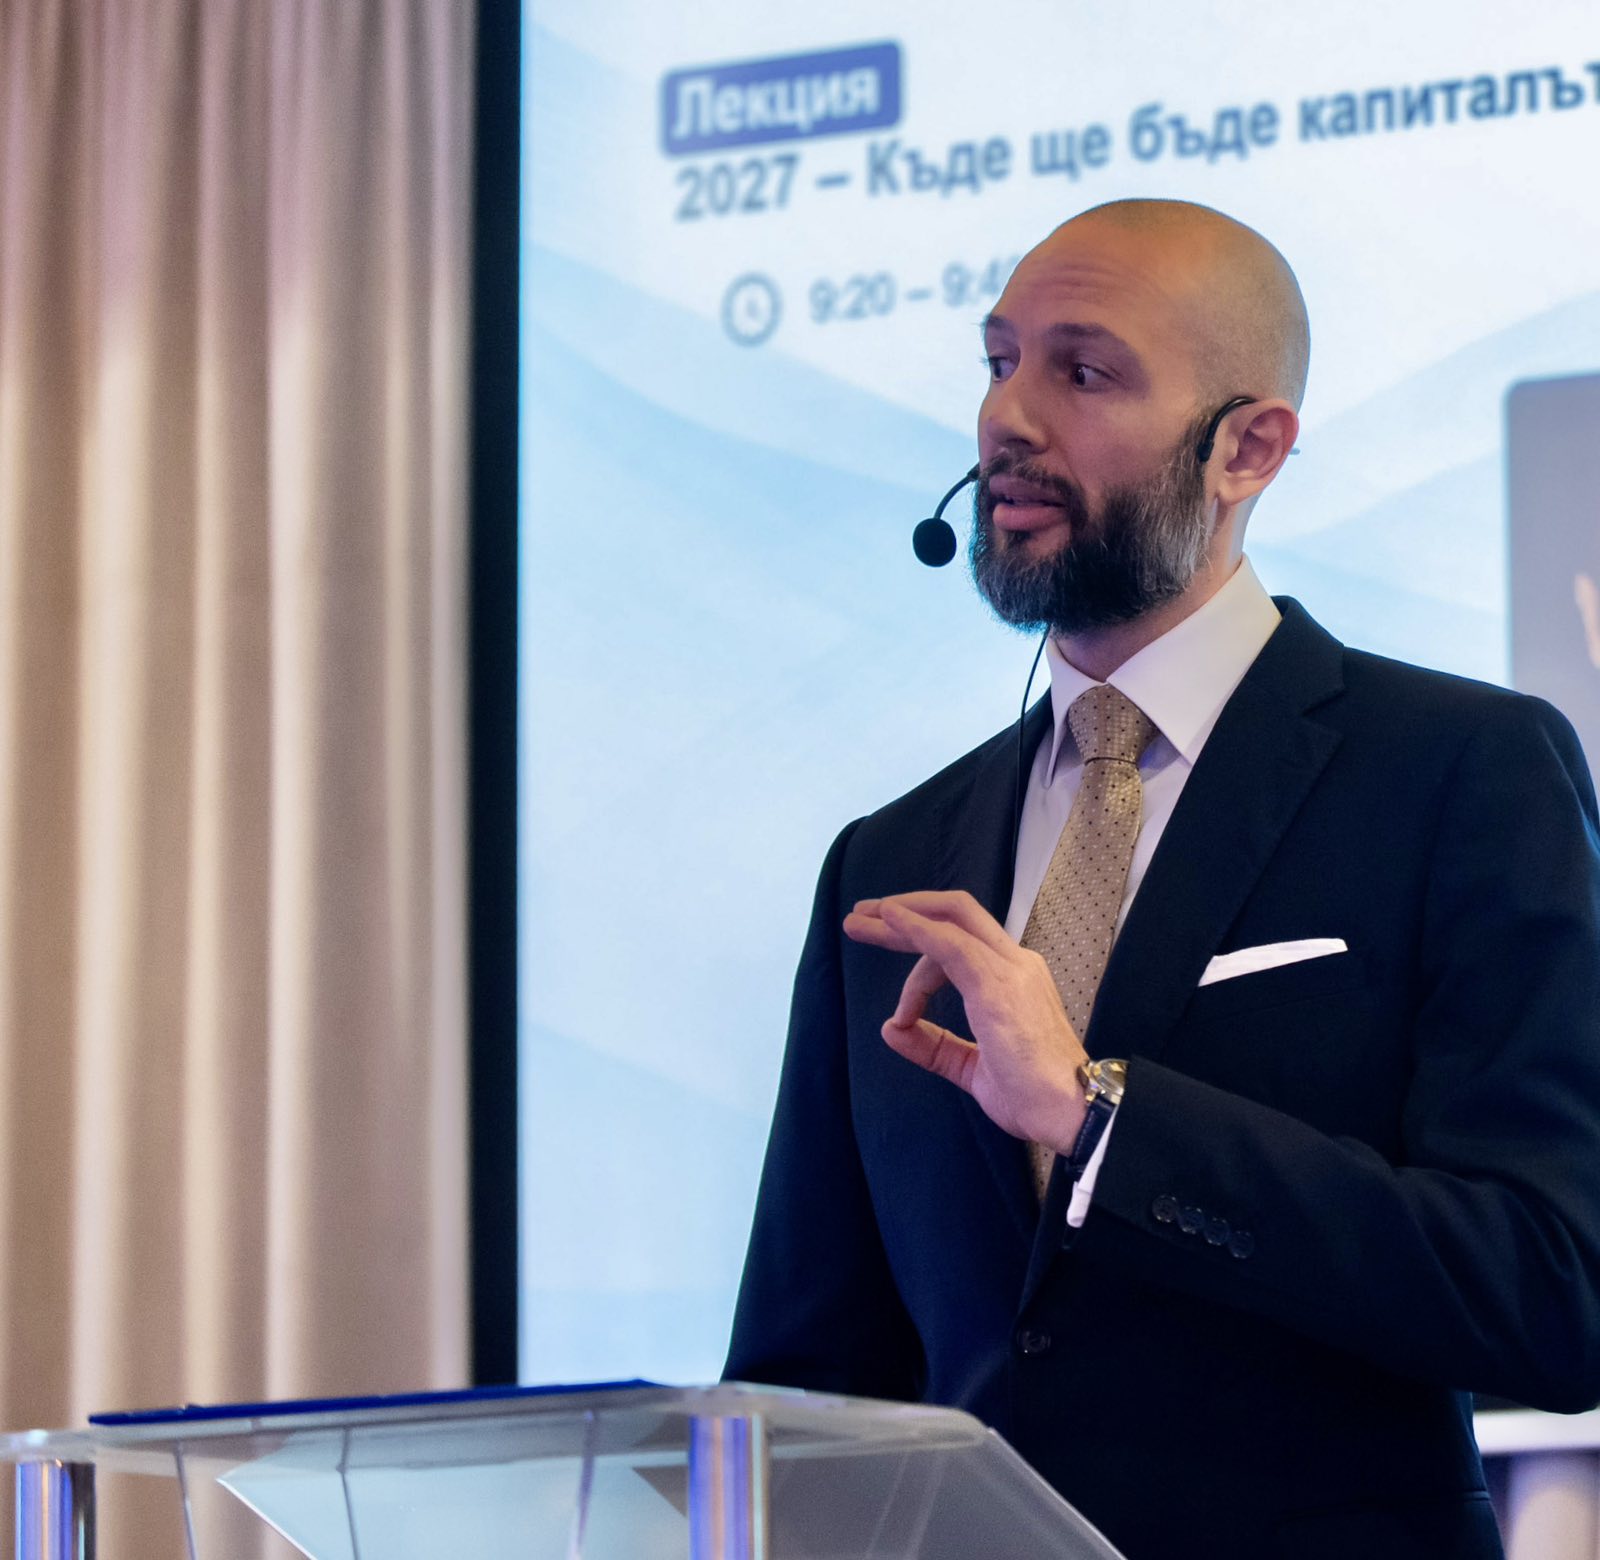
От глобализация към локализация, от нарастващ държавен дълг към напрежение на облигационните пазари и от технологични обещания към нови модели на финансиране. В откриващата си лекция на форума „Силата на инвестициите“ управляващият партньор на MANE Capital Илиян Скарлатов очерта процесите, които според него променят световната икономика и международните капиталови потоци.
„Светът, който познавате, вече никога няма да го има. Той е приключил.“ С тези думи Илиян Скарлатов обобщи основната си теза по време на откриващата лекция на инвестиционния форум „Силата на инвестициите“, организиран от Infostock.bg на 13 октомври в хотел InterContinental Sofia.
В изложението си „2027 – Къде ще бъде капиталът?“ управляващият партньор на MANE Capital избра да насочи вниманието към процеси, които според него остават извън ежедневния информационен поток, но могат да имат съществено значение за бъдещите инвестиционни решения.
„Ще направя един експеримент като се фокусирам върху всички неща, които не са „войната“ и не са „цената на петрола“, за да видите всъщност, с отстраняването на този шум, какво остава“, обясни той в началото на изложението си.
В първата част на нашия преглед представихме [равносметката на Скарлатов за златото, лития и стоманата и инвестиционните направления за следващите 12–24 месеца. Настоящият материал е посветен на другата основна част от лекцията – промените във финансовата система, международните отношения, държавния дълг и корпоративния свят през 2026 г.
Първата голяма промяна, която Скарлатов открои, е преминаването от глобализация към локализация. Като пример той посочи движението на златните резерви и стремежа на отделни държави да държат стратегическите си активи под собствен контрол.
По представените от него данни Франция е изтеглила близо 130 тона злато от САЩ, а Нидерландия – около 70 тона. Той обърна внимание и на значителните германски и италиански златни резерви, съхранявани в Америка, като заяви, че според информацията, с която разполага, двете страни подготвят документация за тяхното изтегляне.
Според Скарлатов тези процеси трябва да се разглеждат като част от по-широка промяна в отношенията между държавите. В неговата интерпретация местоположението на златните резерви вече има не само финансово, но и стратегическо значение.
Особено внимание той отдели на Китай. Скарлатов посочи официални златни резерви от приблизително 2400 тона, но изрази съмнение, че те отразяват цялото количество злато, контролирано от китайската държава или свързани с нея структури.
Позовавайки се на оценка, която приписа на Goldman Sachs, той сравни обявени покупки на китайската централна банка от около 80 тона за десет месеца с приблизително 1000 тона доставено злато в страната за същия период.
Скарлатов уточни, че разликата не доказва автоматично държавни покупки. Част от златото може да е придобито от частни инвеститори, бижутерски компании или други участници. Според цитираната от него оценка обаче действителните китайски наличности могат да бъдат близо два пъти по-големи от официално обявените.
Това остана една от ключовите хипотези в изложението му за променящата се структура на международните резерви.
Втората голяма тема беше държавният дълг. Скарлатов обърна внимание на американските задължения, преминали 40 трилиона долара, и на високата цена, при която САЩ трябва да продължат да финансират бюджета си.
Според него доходност от порядъка на 5,5% по десетгодишните американски държавни облигации представлява изключително сериозно предизвикателство за американската икономика и публичните финанси.
Той свърза проблема не само с размера на дълга, но и с поведението на неговите международни притежатели. Като пример посочи норвежкия суверенен фонд, за който заяви, че е намалил експозицията си към американски дълг с приблизително 80 млрд. долара – от близо 300 млрд. до около 220 млрд. долара.
За Скарлатов подобно намаляване е важен сигнал за начина, по който големите институционални инвеститори оценяват бъдещите рискове.
Особено място в анализа му зае Япония. Според него състоянието на японската йена е един от най-сериозните предупредителни сигнали за международната финансова система.
Скарлатов припомни механизма на т.нар. carry trade, при който инвеститорите в продължение на години са заемали средства в йени при близо нулеви лихви и са ги насочвали към американски долари, за да печелят от разликата в лихвените проценти.
По неговите думи проблемът има две страни. Рязкото поскъпване на йената може да създаде затруднения за участниците в подобни сделки и да предизвика принудително затваряне на позиции. Прекомерното ѝ обезценяване, от друга страна, може да постави японските институции под натиск и да доведе до продажби на американски държавни облигации.
Така затрудненията на Япония могат да се пренесат върху американския дългов пазар. Скарлатов посочи и намесата на САЩ в подкрепа на японската йена като част от усилията за ограничаване на подобни рискове.
Той направи аналогия с европейската дългова криза и „спасяването“ на Гърция. Според неговата интерпретация подкрепата за една държава в подобна ситуация често е продиктувана и от необходимостта да се защити финансовата система на останалите участници.
Затова той разглежда стабилността на Япония като въпрос, който е от съществено значение и за Съединените щати.
В европейски контекст Скарлатов открои Франция като един от основните източници на финансово напрежение. Той изрази сериозни опасения за устойчивостта на френския дълг и за отражението му върху еврозоната, като постави проблема в по-широката рамка на растящите бюджетни дефицити и необходимостта от все по-голямо публично финансиране.
Една от темите, на които Скарлатов обърна специално внимание, беше инициативата PONTES. Според представянето му тя е свързана с въвеждането на инфраструктура, базирана на блокчейн технологии, за разплащания между банки, като той посочи 21 септември за начало на функционирането ѝ.
Скарлатов определи тази инфраструктура като основа за бъдещото развитие на дигиталното или токенизираното евро и я представи като една от най-важните финансови новини за Европа.
В изложението си той направи разграничение между междубанковите разплащания и услугите за крайните потребители, като подчерта, че говори за инфраструктура на банково равнище.
Следващият му акцент беше промяната в международните отношения на Европа. Скарлатов посочи като показателни сближаването на Канада с европейските институции, напрежението в отношенията със САЩ и подновяването на контакти между Канада и Китай.
Според него тези процеси са част от по-широкото пренареждане на икономическите и политическите партньорства.
Той обърна внимание и на европейската бюджетна рамка за периода 2028–2034 г., като изрази опасения, че необходимостта от мащабни инвестиции и преструктуриране на европейската икономика ще доведе до по-големи бюджетни разходи и данъчен натиск върху населението и бизнеса.
В този контекст посочи и увеличаването на държавния дълг в България, като заяви, че от началото на годината са били поети приблизително 6,5 млрд. евро нови задължения.
Политическата ситуация също намери място в изложението. Скарлатов коментира възможността за ново сближаване на Великобритания с Европейския съюз, без да прогнозира дали това действително ще се случи.
По отношение на Германия той изрази притеснение от засилването на крайнодесни политически формации на регионално равнище и от потенциалните последствия за бъдещата посока на страната.
В корпоративната част на лекцията Скарлатов постави акцент върху няколко процеса, които според него заслужават вниманието на инвеститорите.
Първият беше свързан със SpaceX и оценката на компанията. Той коментира изключително високите пазарни очаквания, но подчерта, че по-същественият въпрос за него е свързан с правилата за включване на компаниите в борсовите индекси.
Скарлатов изрази критично отношение към възможността за ускорено включване на SpaceX в индекса Nasdaq, тъй като подобен механизъм би довел до задължително насочване на средства от индексни фондове и пенсионни фондове към акциите на компанията.
Според него това поставя въпроса доколко подобни решения са резултат от обективни пазарни критерии и доколко отразяват конкретната пазарна конюнктура.
Скарлатов спомена и възможността OpenAI да излезе на публичния пазар, като постави въпроса дали към подобна компания биха били приложени същите правила.
Другият му акцент беше Nvidia. Скарлатов разгледа финансирането на инвестиции в изкуствен интелект като процес, при който доставчикът на технологията започва да финансира собствените си клиенти.
Той посочи мащабни финансови операции и направи сравнение с Китай, където компании осигуряват финансиране на клиентите си, за да придобият именно техните технологични решения.
Това, според него, повдига важен въпрос за границата между технологичния и финансовия бизнес. Вместо да дава окончателна оценка, Скарлатов остави на аудиторията да прецени доколко подобна практика е устойчива и какви рискове може да създаде.
Сред останалите корпоративни теми той спомена и промяната в ръководството на Apple, като я постави сред събитията, които могат да определят следващия етап от развитието на големите технологични компании.
Изложението на Илиян Скарлатов постави в центъра на вниманието не отделна акция или краткосрочна пазарна прогноза, а промените в условията, при които капиталът се движи между държавите, валутите и индустриите.
От златните резерви и държавния дълг до финансовата инфраструктура на Европа и финансирането на изкуствения интелект, основната линия в лекцията беше, че инвеститорите трябва да следят процесите отвъд най-обсъжданите новини.
Този преглед допълва първата част от лекцията, в която Скарлатов направи равносметка на миналогодишните инвестиционни идеи и очерта възможностите пред минната индустрия, батериите и храните.
С тази рамка започна и първият дискусионен панел на форума, посветен на Българската фондова борса и възможностите пред българските публични компании в новия европейски режим. В него участие взеха доц. д-р Маню Моравенов, Огнян Донев и Димитър Димитров, а модератор беше Илиян Скарлатов.
Основното послание на откриващата лекция беше, че инвестиционните решения за следващите години трябва да се разглеждат в контекста на един променящ се свят, в който цената на капитала, държавните интереси, технологиите и производителността ще имат все по-голямо значение.
„Силата на инвестициите“ се организира от Infostock.bg. Основен партньор на форума е „Конкорд Асет Мениджмънт“, партньори са UniCredit Bulbank, Freedom24 и Fibank, а медийни партньори са News.bg, Money.bg и Webcafe.
Материалът е изготвен по изказването на Илиян Скарлатов на форума „Силата на инвестициите“, 13 октомври 2026 г. Посочените данни, оценки и прогнози отразяват представеното от лектора.
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи!
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.10% |
| USDJPY | 158.17 | ▲0.02% |
| GBPUSD | 1.33 | ▲0.32% |
| USDCHF | 0.82 | ▼0.36% |
| USDCAD | 1.42 | ▼0.24% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 193.10 | ▼0.38% |
| S&P 500 | 7 713.34 | ▼0.81% |
| Nasdaq 100 | 29 503.60 | ▼1.61% |
| DAX 30 | 25 632.80 | ▲0.08% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 80 922.90 | ▼1.49% |
| Ethereum | 2 403.62 | ▼1.51% |
| Ripple | 1.30 | ▼2.47% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 98.80 | ▲2.72% |
| Петрол - брентUSD/bbl. | 109.50 | ▲3.65% |
| ЗлатоUSD/t oz. | 4 160.40 | ▲0.11% |
| ПшеницаUSd/bu. | 658.88 | ▼1.70% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.38 | ▼0.15% |
| Germany Bund 10 Year | 121.29 | ▼0.25% |
| UK Long Gilt Future | 84.24 | ▼0.35% |
