Петък, 16 Октомври 2026


Света
Петък, 16 Октомври 2026
Света
Владимир Попдимитров
Проблемът на европейската автомобилна индустрия вече не е теоретичен. Той се вижда на паркинга пред магазина. Купувачът влиза в шоурума и вижда добре оборудван китайски SUV с голям екран, камери, асистенти, панорамен покрив, хибридно или електрическо задвижване и дълга гаранция за около 40 000 евро. След това влиза при европейска премиум марка и сравнително близък като размер и предназначение автомобил лесно преминава 60 000, 70 000 или 80 000 евро.
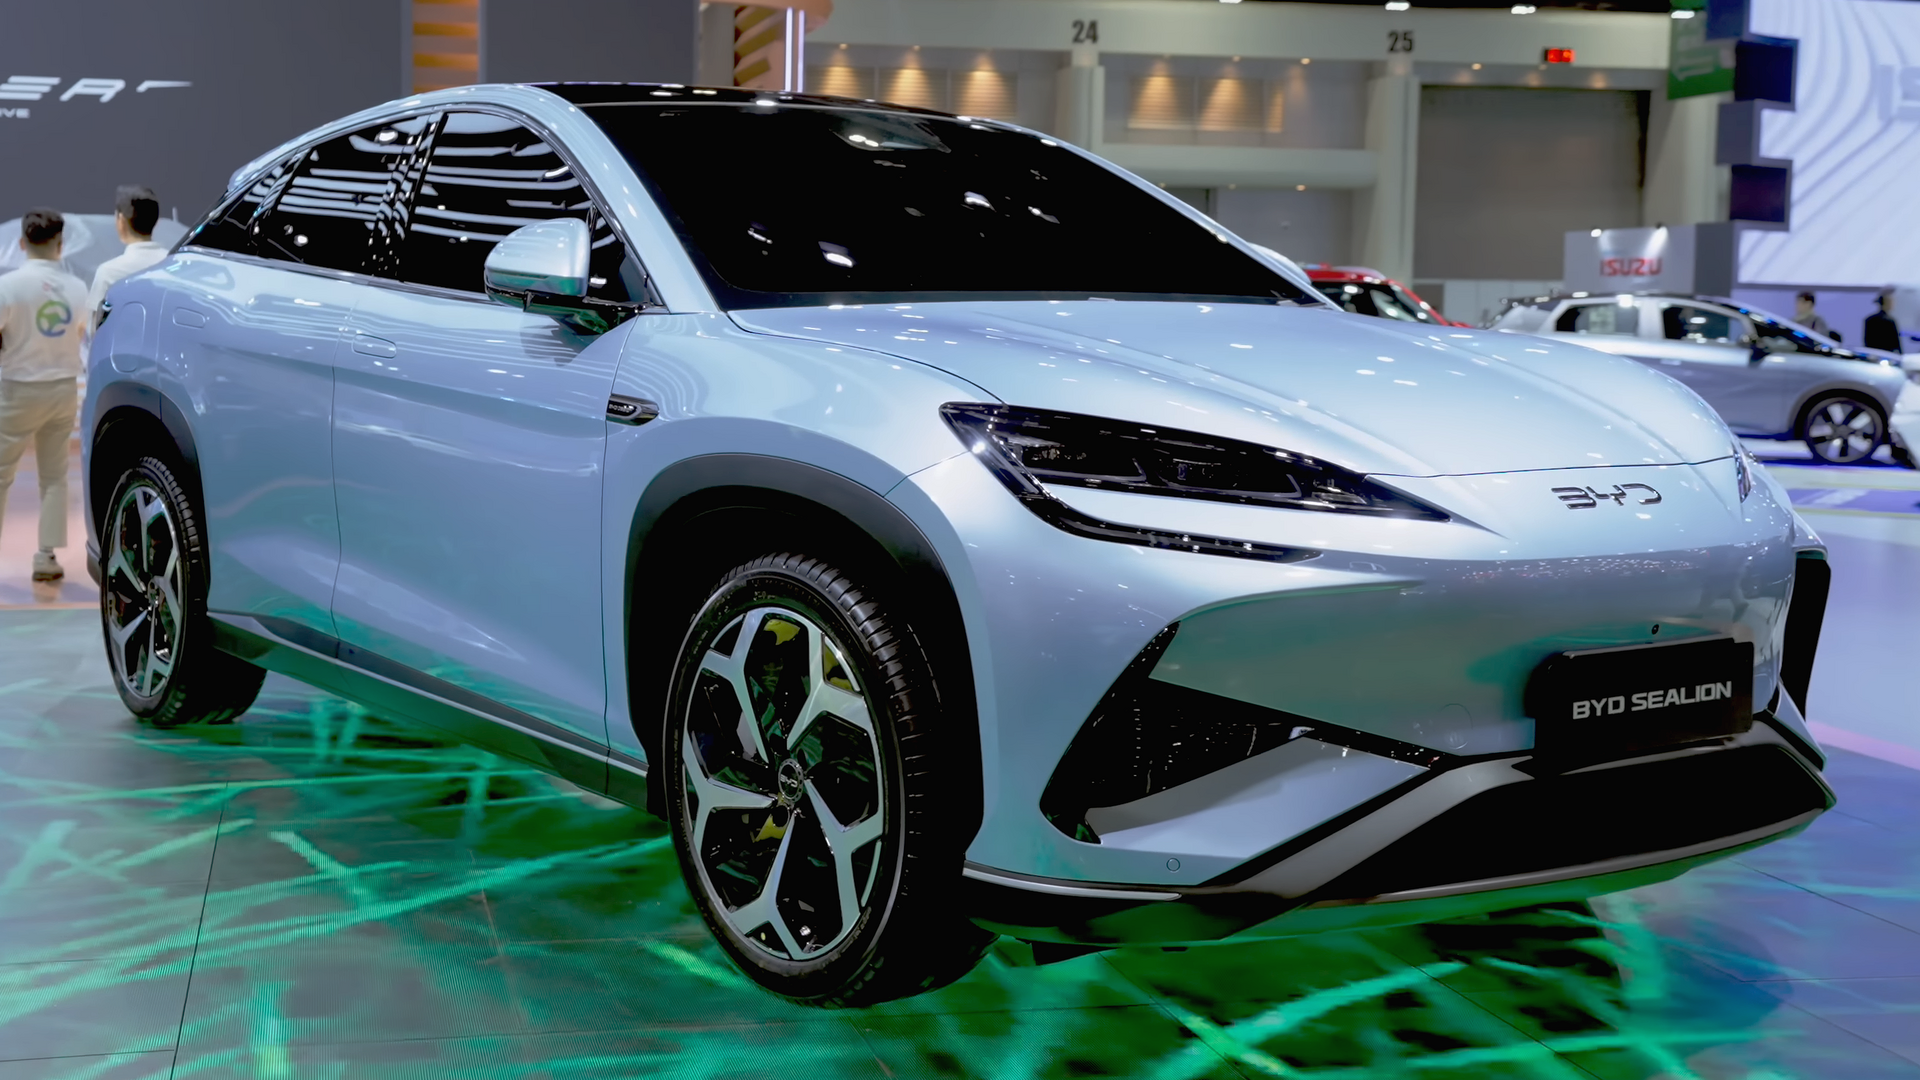
BYD Seal U DM-i например е с базова цена около 40 000 евро на германския пазар, докато електрическият Mercedes GLC започва от над 61 000 евро, а някои версии на GLC и GLE преминават съответно 78 000 и 87 000 евро. Това не са напълно идентични автомобили и сравнението не трябва да се прави само по размер, но за масовия потребител въпросът е много по-прост - какво получавам срещу парите си.
И ако някой определя BYD като „китайския Mercedes“, това може да е пресилено от гледна точка на марка и история, но ценовият проблем за европейските производители е съвсем реален.
Не можем да очакваме средният европеец да плати два пъти повече само от индустриален патриотизъм.
Точно затова Европа е принудена да действа бързо. Не защото китайските автомобили непременно са лоши. Напротив - проблемът е, че вече са достатъчно добри.
Китайските производители не печелят европейския пазар само с цена. Те влизат с технологии, които потребителят вижда веднага - батерии, софтуер, екрани, системи за подпомагане на водача, бързо зареждане и богато стандартно оборудване. В същото време разработват моделите си значително по-бързо от традиционните европейски производители.
Резултатът вече се вижда в регистрациите. Китайските марки държаха около 3,2% от пазара на нови автомобили в ЕС през първите четири месеца на 2025 г. Година по-късно делът им беше около 6%. Само BYD увеличи регистрациите си в ЕС с над 150%, а през лятото четири от най-големите китайски автомобилни групи вече достигнаха приблизително 7,8% от пазара.
Това все още не изглежда като завладяване на Европа. Но скоростта е по-важна от абсолютния процент.
Европейският автомобилен пазар практически не расте силно. Когато китайските компании добавят десетки хиляди продажби, в много случаи те не създават нов пазар, а взимат клиент от Volkswagen, Peugeot, Opel, Fiat, Renault или някоя от германските премиум марки.
Точно тук започва истинският проблем.
Автомобилната индустрия не е просто поредният европейски сектор. Тя е огромна екосистема от заводи, доставчици, инженери, металургия, химическа индустрия, машиностроене, логистика и стотици хиляди високоплатени работни места. Загубата на автомобилното производство не означава само по-малко продадени Volkswagen-и. Тя означава загуба на цяла индустриална верига.
И кризата вече е започнала.
BMW отчете спад от 6,3% на глобалните доставки през третото тримесечие, като продажбите в Китай се сринаха с почти 25%. Volkswagen, Mercedes-Benz и Porsche също губят позиции там.
Китайските автомобили в Европа не са единствената причина за кризата. Това би било твърде удобно обяснение.
Европейските компании страдат едновременно от високи производствени разходи, скъпа енергия, прекалено сложни структури, слабо използвани заводи, регулаторен натиск, американски мита и загуба на позиции в Китай. Китайската конкуренция обаче ускорява всички тези проблеми.
Именно тук сравнението със Съединените щати е интересно.
Вашингтон просто затвори вратата много по-бързо.
Трябва да сме точни - 100-процентното американско мито върху китайските електромобили беше въведено още от администрацията на Джо Байдън през 2024 г. Доналд Тръмп обаче показа след завръщането си колко бързо може да се действа, когато автомобилната индустрия бъде определена като стратегическа. На 26 март 2025 г. той обяви допълнително 25% мито върху вносните автомобили и то влезе в сила още на 3 април.
Дали тази политика е добра за американския потребител е отделен въпрос. Митата увеличават цените и удрят и партньори на САЩ.
Но индустриалното послание беше пределно ясно - ако искаш да продаваш масово автомобили в Америка, произвеждай повече от тях в Америка.
Европа действа много по-бавно.
През 2024 г. ЕС наложи допълнителни антисубсидийни мита върху електромобилите, произведени в Китай - 17% за BYD, 18,8% за Geely и 35,3% за SAIC, върху съществуващото базово мито от 10%. Така при някои производители общата бариера достига над 45%.
На пръв поглед изглежда достатъчно.
Китайците просто смениха продукта.
Plug-in хибридите не попаднаха под същите мита и китайският им износ към ЕС се утрои през първата половина на 2026 г. Само този бизнес вече се оценява на около 7,5 млрд. долара. Брюксел отново трябваше да реагира и последната договорена рамка предвижда ограничаване на китайския внос на хибриди до около 350 000 автомобила през 2027 г., след което квотата да се увеличава постепенно.
И точно това показва слабостта на стратегията, базирана единствено върху мита.
Китайските производители могат да сменят двигателя.
Могат да сменят държавата, от която изнасят.
А могат просто да започнат да произвеждат в Европа.
BYD вече е почти там. Първият европейски автомобилен завод на компанията в Сегед, Унгария, трябва да започне производство през четвъртото тримесечие на тази година. Компанията търси още производствени мощности и само преди дни потвърди, че разглежда Франция като възможна локация. Планът вече е за още два европейски завода.
Chery подготвя производство в бившия завод на Nissan в Барселона. Geely влиза във Ford España и планира съвместно производство във Валенсия.
И тогава идва неудобният въпрос.
Как точно ще наложиш мито на китайски автомобил, произведен в Унгария от унгарски работници?
Не можеш просто да забраниш BYD, защото собственикът е китайски.
Ако BYD строи автомобили в Европа, наема европейски работници, купува европейска стомана, използва европейски доставчици, плаща данъци тук и изгражда инженерни центрове тук, част от целта на европейската индустриална политика вече е постигната.
Затова Европа трябва да спре да мисли единствено за националността на емблемата върху автомобила.
Истинският въпрос е къде остава добавената стойност.
Европа може да ограничи вноса. Може да използва антисубсидийни мита, квоти и защитни механизми, когато има доказателства за държавно подпомагане или пазарно изкривяване.
Но това само купува време.
Много по-смислена стратегия би била субсидиите, обществените поръчки и останалите държавни стимули постепенно да бъдат обвързани с реално европейско съдържание. Именно подобни правила „Made in Europe“ вече се обсъждат между Франция и Германия.
Не е достатъчно четири гуми да бъдат завити в Сегед и автомобилът да получи европейски паспорт.
Европа трябва да иска част от батерията, силовата електроника, софтуера, компонентите, инженерната дейност и доставчиците да бъдат локализирани тук.
Ако BYD приеме тези условия и продължава да продава по-добър автомобил за 40 000 евро - нека го направи.
Тогава европейските компании трябва да го победят на пазара.
Защото другата опасност е Европа да използва митата като обезболяващо.
Да даде още пет години на Volkswagen, Stellantis и останалите производители, а след пет години те отново да произвеждат твърде скъпи автомобили, разработвани твърде бавно в твърде скъпи заводи.
Самият Volkswagen вече признава около 20% разходно изоставане спрямо сравними конкуренти. Това не се оправя с мито.
Оправя се с по-евтина енергия, по-бързо разрешаване на инвестиции, по-малко регулаторна сложност, по-къси цикли за разработка, европейско производство на батерии и много по-силен софтуер.
Европа трябва и да се върне към автомобилите, които обикновеният човек може да купи.
Китайският натиск вече принуждава това да се случва. Volkswagen подготвя по-достъпни електрически модели, Renault върна R5, а Citroën работи върху електрически автомобил около 15 000 евро. Това е много по-здравословен отговор от вечна митническа стена.
Защото потребителят не е виновен.
Ако едно семейство има 40 000 евро и от едната страна получава нов, просторен, богато оборудван автомобил с модерна технология, а от другата срещу подобно оборудване му искат 70 000 или 80 000 евро, изборът му е напълно рационален.
Не можеш да кажеш на този човек да плати още 30 000 евро, за да спаси европейската индустрия.
Това е работа на европейската индустрия и на европейската политика.
Следователно китайските автомобили могат да бъдат ограничени като внос. Но китайските производители вече трудно могат да бъдат спрени като конкуренти.
И точно тук Европа трябва да промени целта.
Не да спре BYD.
Да направи така, че ако BYD иска европейския пазар, да бъде принудена да стане в значителна степен европейски производител.
А през времето, което митата и квотите купуват, Volkswagen, Stellantis, Renault, BMW и Mercedes трябва да направят нещо много по-трудно - отново да започнат да произвеждат автомобили, при които европейският потребител да не се чувства финансово наказан само защото е избрал европейска марка.
Защото в крайна сметка Китай няма да спечели автомобилната война само с държавни субсидии.
Ще я спечели, ако Европа продължи да продава автомобил за 80 000 евро на клиент, който вече може да получи достатъчно добър за 40 000.
Материалът е с аналитичен характер и не е съвет за покупка или продажба на финансови активи.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.13 | ▲0.38% |
| USDJPY | 157.95 | ▼0.13% |
| GBPUSD | 1.33 | ▲0.49% |
| USDCHF | 0.82 | ▼0.51% |
| USDCAD | 1.42 | ▼0.26% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 618.50 | ▲0.44% |
| S&P 500 | 7 807.62 | ▲0.41% |
| Nasdaq 100 | 30 167.30 | ▲0.61% |
| DAX 30 | 25 761.00 | ▲0.58% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 070.90 | ▼0.09% |
| Ethereum | 2 451.32 | ▲0.45% |
| Ripple | 1.34 | ▲0.50% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 95.36 | ▼0.87% |
| Петрол - брентUSD/bbl. | 105.06 | ▼0.56% |
| ЗлатоUSD/t oz. | 4 189.58 | ▲0.81% |
| ПшеницаUSd/bu. | 664.92 | ▼0.80% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.50 | ▼0.04% |
| Germany Bund 10 Year | 121.50 | ▼0.07% |
| UK Long Gilt Future | 84.54 | 0.00% |
