Петък, 16 Октомври 2026


Света
Петък, 16 Октомври 2026
Света
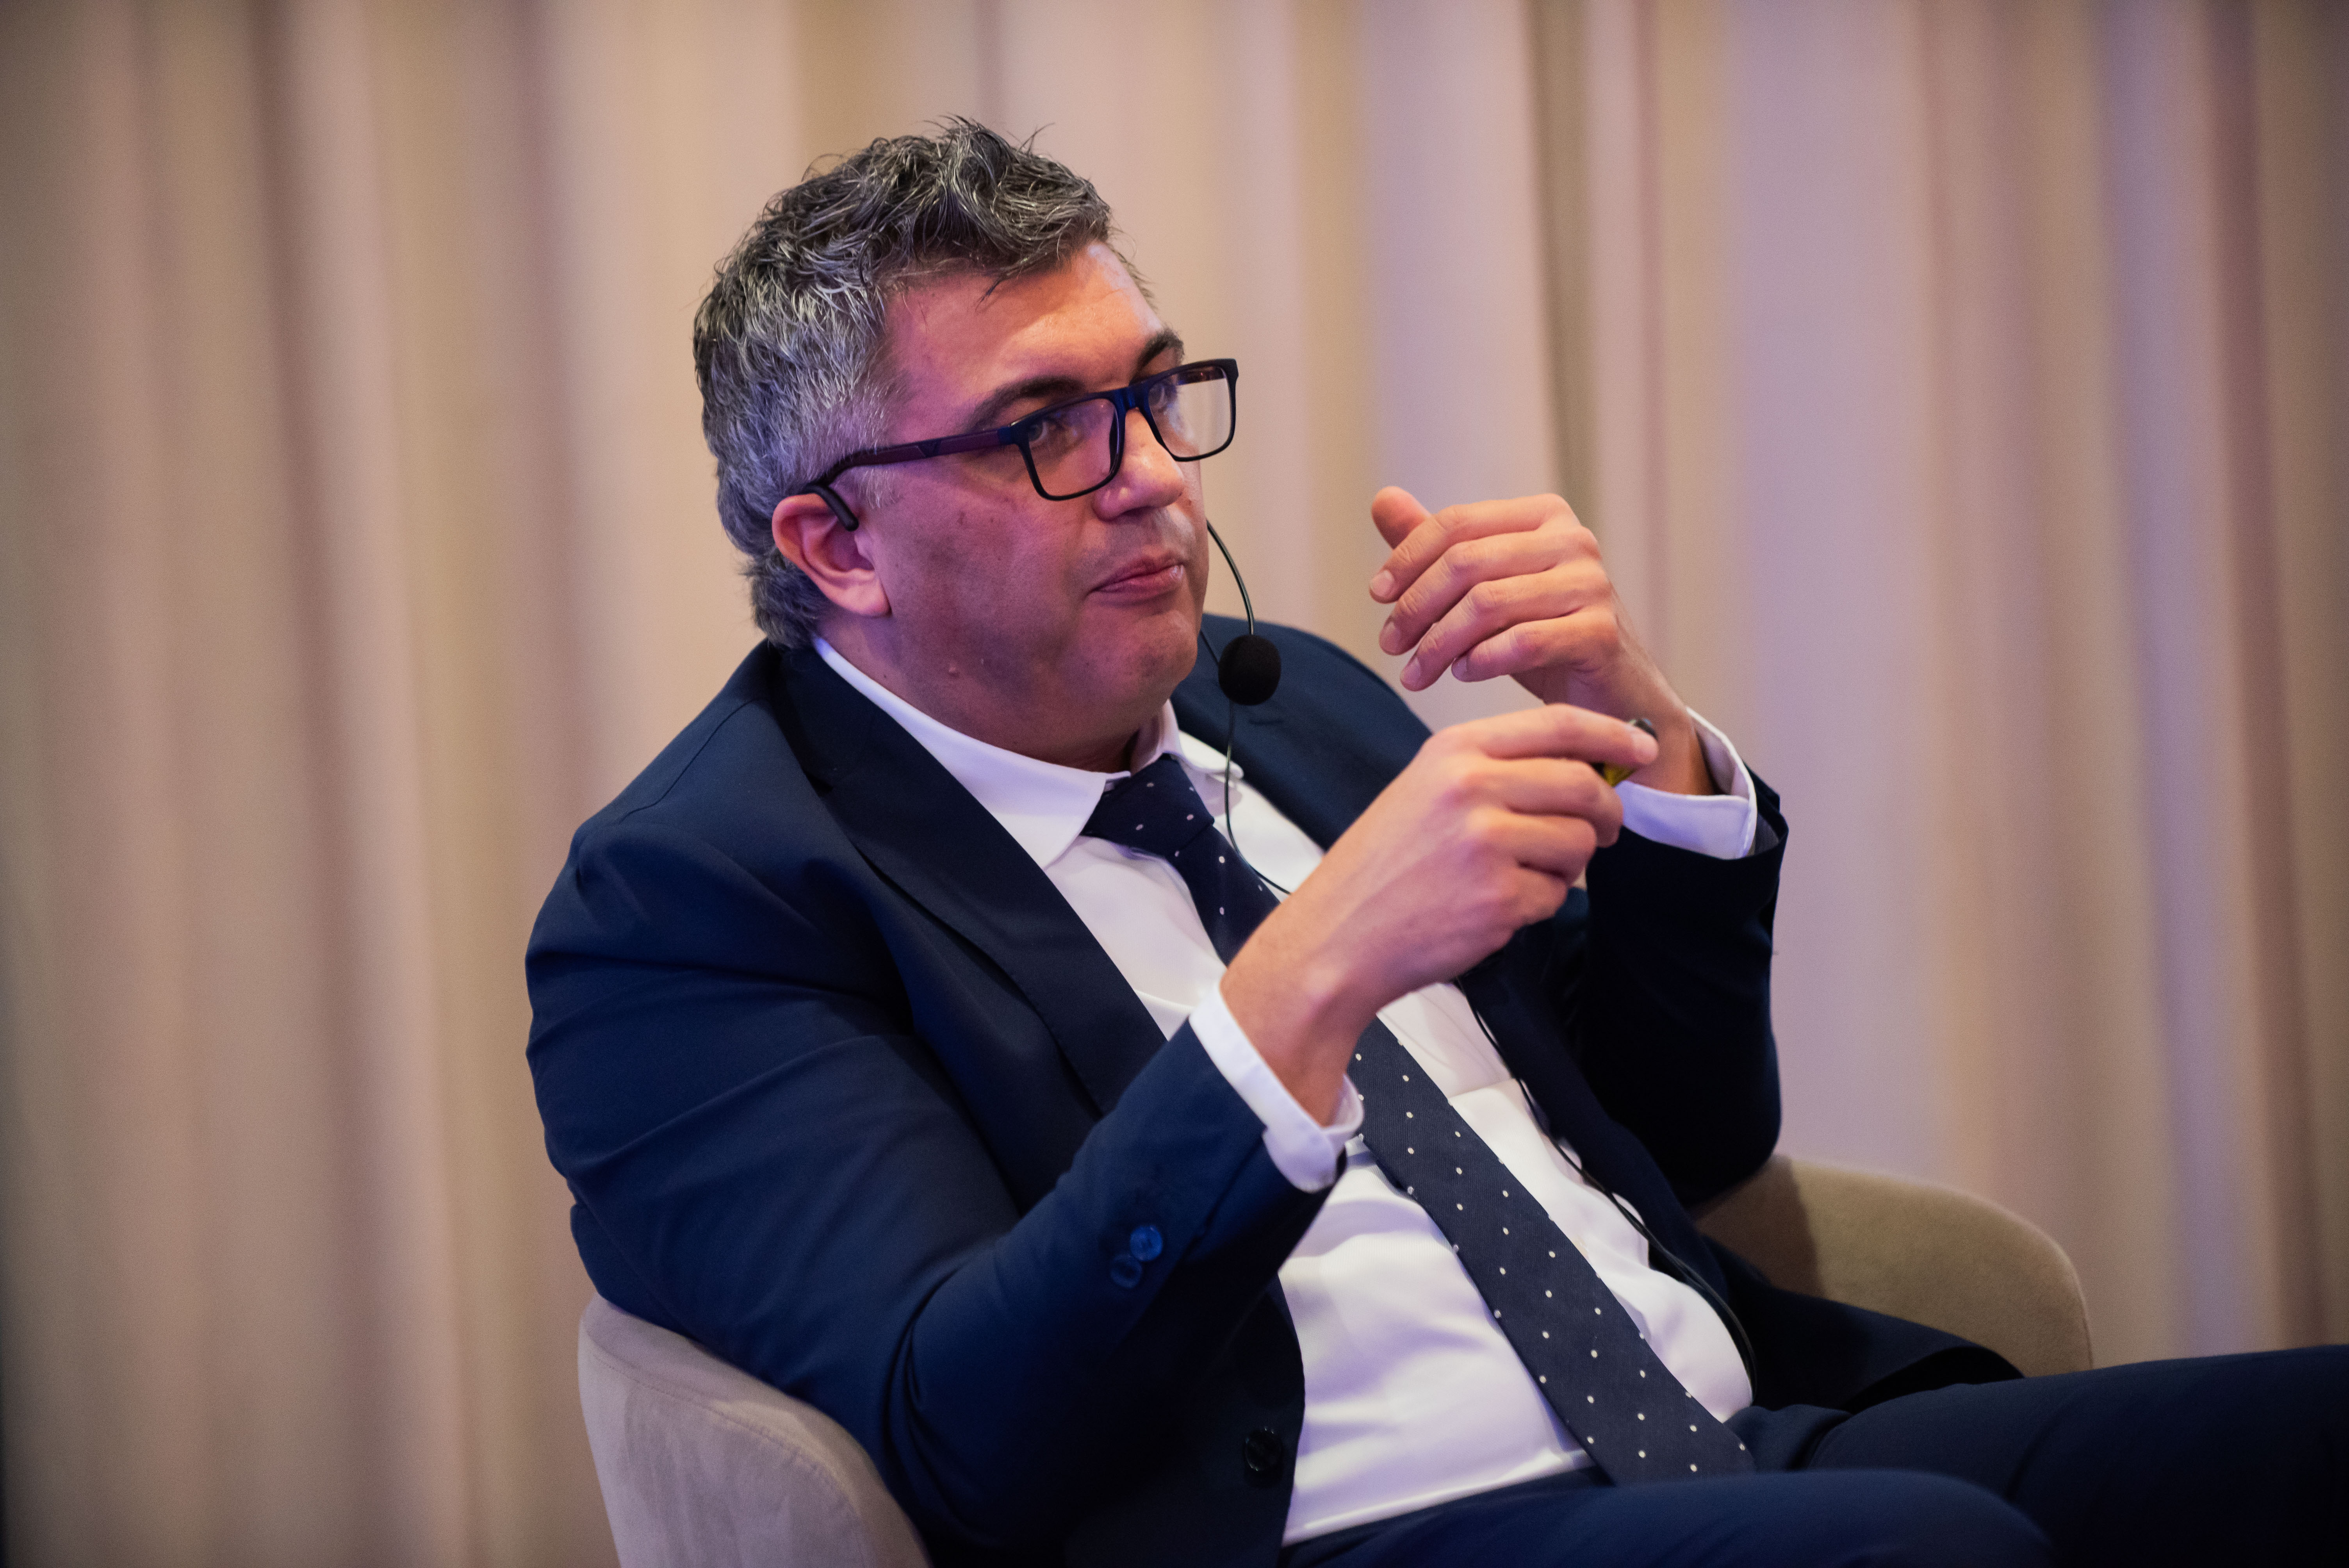
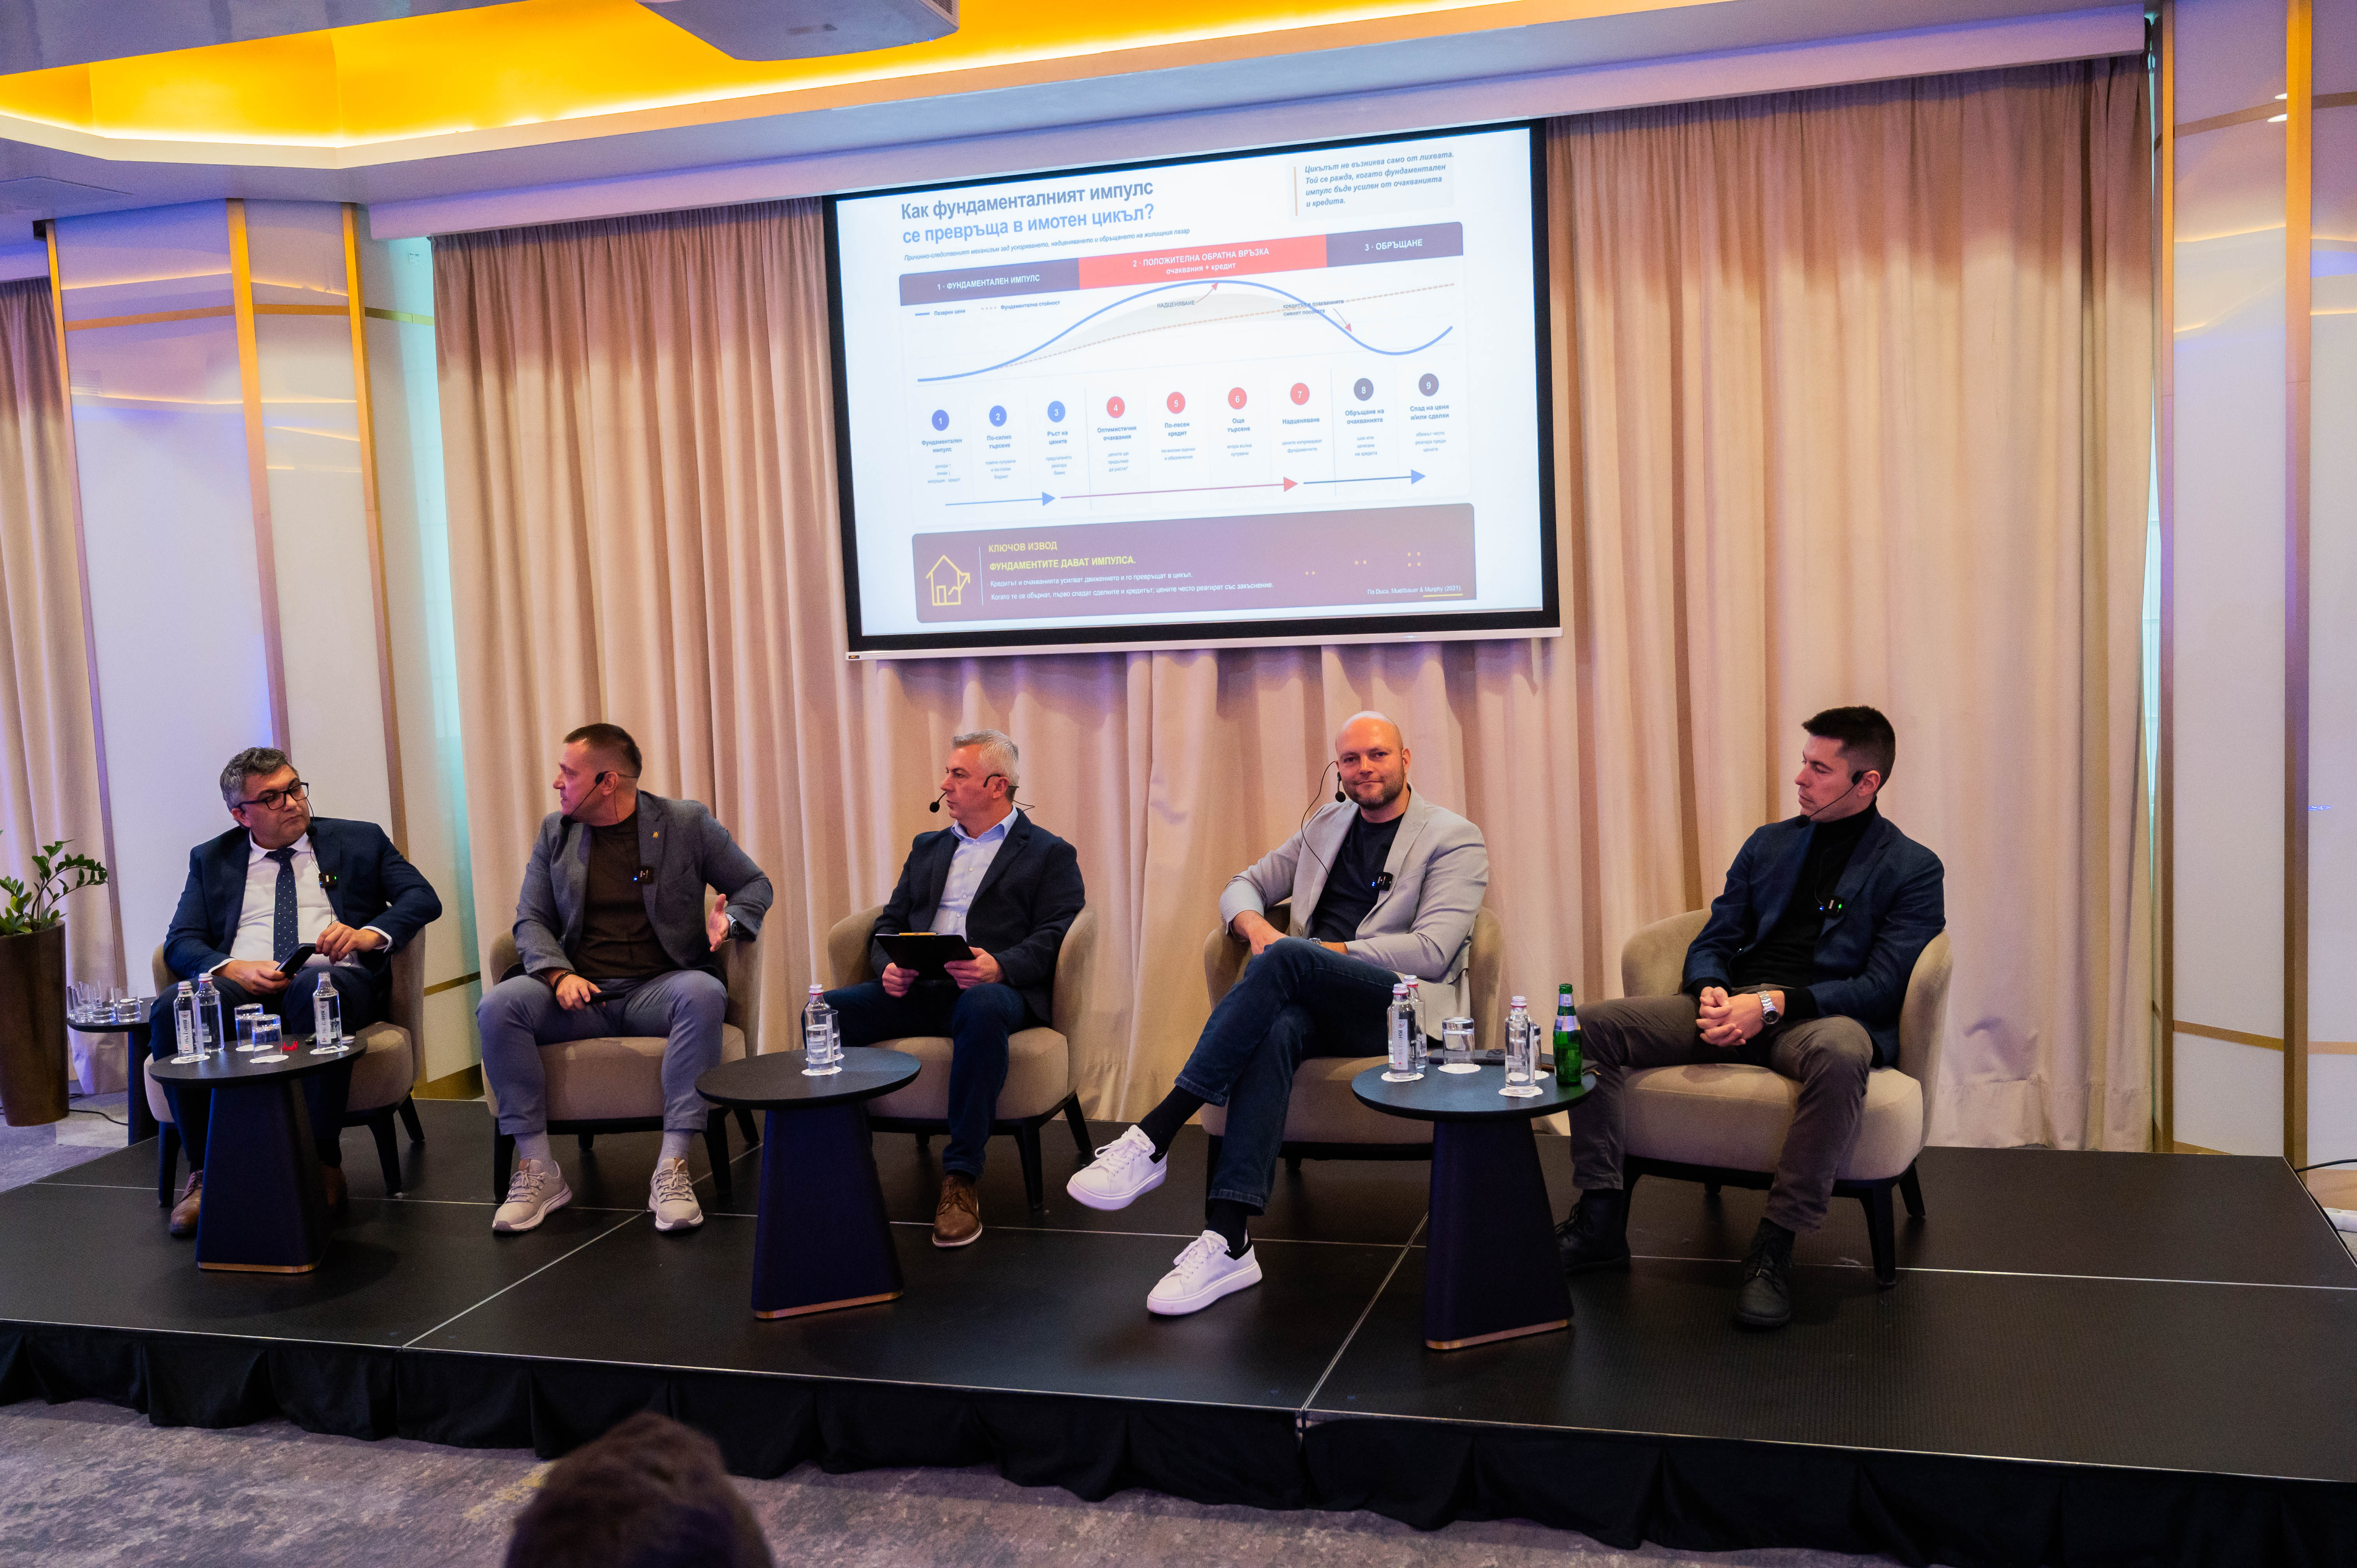
Ако разполага със 150 000 евро, които няма да са му необходими в краткосрочен план, Сава Савянов от УниКредит Булбанк би оставил банковия депозит като последен избор и би разпределил капитала между структурирани финансови продукти, балансирани мултиасет фондове и глобални акции. Това стана ясно по време на третия панел на форума „Силата на инвестициите“, организиран от Infostock.bg.
Преди да избере конкретен актив, Савянов постави едно условие - инвеститорът първо трябва да определи кога може да му потрябват парите. Едва след като има достатъчен резерв за следващите една-две години, според него може да се мисли за по-дългосрочно разпределение на свободния капитал.
При поставения от модератора Стойне Василев пример с 150 000 евро и вече осигурен авариен фонд отговорът на Савянов беше ясен.
„При всички случаи депозитът би бил последният ми избор“, каза той.
Една част от капитала би насочил към структурирани финансови инструменти, а приблизително една трета - към балансирани мултиасет фондове. Останалата част би осигурила експозиция към световния пазар на акции.
Точно мултиасет фондовете Савянов определя като своеобразна „златна среда“ между почти неподвижния кеш и значително по-волатилните инвестиции изцяло в акции. Те позволяват в един портфейл да бъдат комбинирани различни класове активи - акции, облигации, суровини, недвижими имоти и в някои случаи деривати.
Основното предимство според него е професионалното управление. Индивидуалният инвеститор не трябва постоянно да решава кога да премести капитала си от акции към облигации или обратно. Това решение се взема от управляващия екип според стратегията на конкретния фонд.
Савянов обърна внимание и на постепенната промяна в поведението на българския инвеститор. По представени от него вътрешни данни около 120 000 клиенти на УниКредит инвестират чрез инвестиционни планове, а приблизително 46% от инвестициите в представената извадка са насочени към акции.
Според него високият дял на акциите е логичен особено при редовно инвестиране на малки суми. УниКредит позволява създаването на инвестиционни планове с месечни вноски от 20 евро или долара, което дава възможност покупките да продължават и в периоди на силни пазарни спадове.
Така инвеститорът купува на различни цени във времето, вместо да се опитва да определи най-подходящия момент за влизане на пазара.
Въпреки развитието Савянов смята, че България все още изостава от Централна Европа по дела на спестяванията, които реално се насочват към инвестиционни продукти. Промяната според него е по-видима не толкова в предпочитанията на българина, колкото в значително по-големия избор от инструменти.
Освен традиционните фондове в акции и облигации вече се предлагат мултиасет решения и структурирани продукти, които могат да бъдат изградени с пълна или частична защита на номиналната стойност при падеж.
При тях инвеститорът може например да получи доходност, обвързана с представянето на индекс като S&P 500, но при предварително определени условия. Това позволява да се комбинира експозиция към финансовите пазари с по-ограничен риск в сравнение с директната покупка на базовия актив.
Тук обаче има важна разлика спрямо банковия депозит. Защитата на капитала при структурирания продукт е задължение на неговия емитент и важи според конкретните условия на емисията, обикновено при държане до падеж. Тя не представлява същата защита като гаранцията на банковите влогове и инвеститорът продължава да носи кредитен риск към издателя на продукта.
Именно затова точните параметри на всяка емисия - срок, максимална доходност, условия за изплащане и възможност за предсрочна продажба - трябва да бъдат разглеждани отделно.
Друг интересен акцент в изказването на Савянов беше постепенното навлизане на биткойн в продукти на традиционните финансови институции.
„Има промяна в подхода, в погледа на банките върху този вид актив. Но тази промяна няма да бъде рязка“, каза той.
Като пример беше обсъден структуриран сертификат на групата UniCredit, свързан с iShares Bitcoin Trust ETF на BlackRock. Подобни продукти позволяват на инвеститора да получи експозиция към движението на инструмент, свързан с биткойн, без да притежава директно самата криптовалута.
UniCredit действително предлага в Европа сертификати върху iShares Bitcoin Trust ETF с пълна защита на номиналната стойност при падеж. Това обаче не означава защита от всички рискове - продуктът има определен срок, ограничение на потенциалната доходност и кредитен риск към емитента.
Савянов посочи този тип решения като пример за начина, по който традиционното банкиране постепенно започва да допуска дигиталните активи в своята инвестиционна екосистема.
Той беше значително по-предпазлив по въпроса кога банките в България ще започнат масово да обслужват криптокомпании. На въпрос от публиката Савянов отказа да говори от името на Асоциацията на банките в България и подчерта, че всяка институция има собствена политика и оценка на риска.
Според него посоката на промяна вече се вижда, но включването на криптоактивите в ежедневните банкови операции ще става постепенно и след значителни регулаторни проверки.
Общата теза на Савянов е, че изборът пред българския инвеститор вече е значително по-широк от традиционната дилема между депозит, имот и директна покупка на акции. Структурираните инструменти и мултиасет фондовете постепенно запълват пространството между най-консервативните и най-рисковите решения.
А при капитал от 150 000 евро неговият подход не би бил да се търси един „най-добър“ актив, а сумата да бъде разделена между различни източници на доходност и риск.
„Силата на инвестициите“ се организира от Infostock.bg. Партньори на форума са „Конкорд Асет Мениджмънт“, UniCredit Bulbank, Freedom24 и Fibank
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи!
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.13 | ▲0.35% |
| USDJPY | 158.03 | ▼0.08% |
| GBPUSD | 1.33 | ▲0.48% |
| USDCHF | 0.82 | ▼0.45% |
| USDCAD | 1.42 | ▼0.23% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 434.50 | ▲0.09% |
| S&P 500 | 7 802.62 | ▲0.35% |
| Nasdaq 100 | 30 122.70 | ▲0.47% |
| DAX 30 | 25 743.00 | ▲0.51% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 262.50 | ▲0.16% |
| Ethereum | 2 467.10 | ▲1.10% |
| Ripple | 1.34 | ▲0.66% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 96.26 | ▲0.07% |
| Петрол - брентUSD/bbl. | 106.10 | ▲0.42% |
| ЗлатоUSD/t oz. | 4 174.64 | ▲0.45% |
| ПшеницаUSd/bu. | 659.62 | ▼1.59% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.36 | ▼0.18% |
| Germany Bund 10 Year | 121.30 | ▼0.24% |
| UK Long Gilt Future | 84.34 | ▼0.24% |
