Петък, 16 Октомври 2026


Световни пазари
Петък, 16 Октомври 2026
Световни пазари
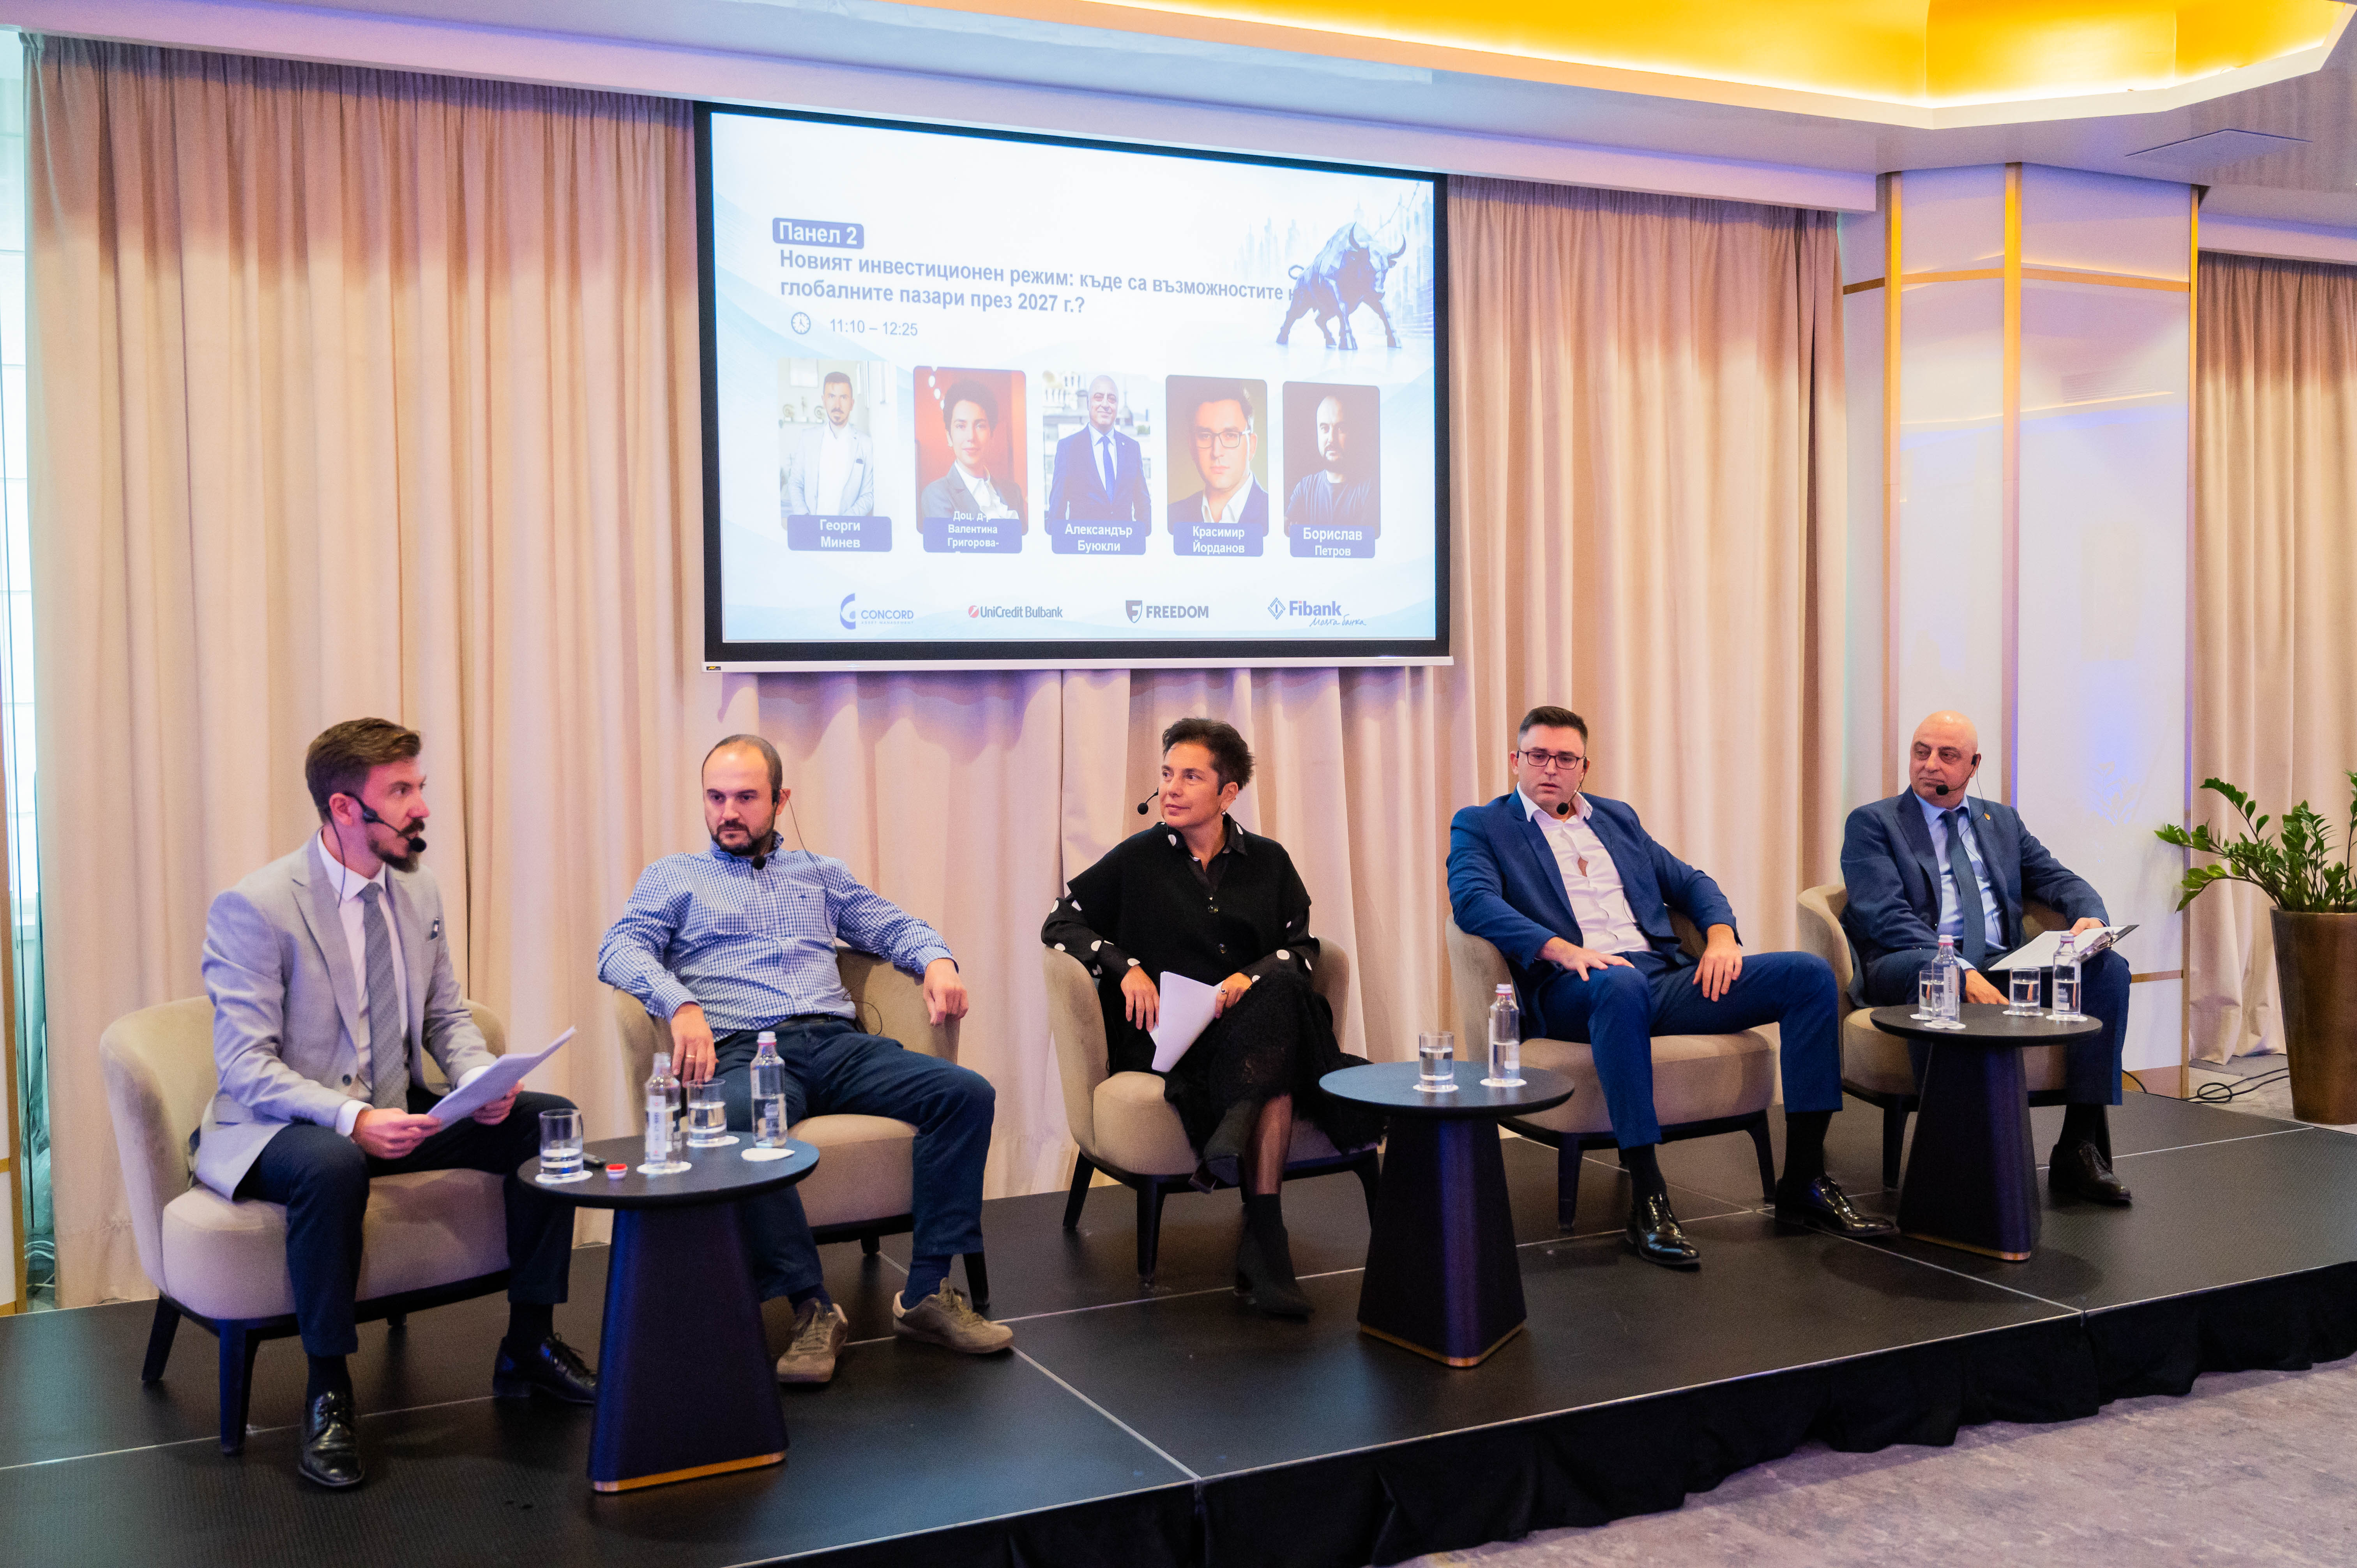
Изкуственият интелект вече има характеристиките на инвестиционен балон, но това не означава, че самата технология няма да промени икономиката. По-големият риск за финансовите пазари през 2027 г. обаче може да се окаже недостигът на ликвидност и все по-скъпата битка за капитал. Това заяви Борислав Петров, по време на втория панел на форума „Силата на инвестициите“, организиран от Infostock.bg.
Петров направи ясно разграничение между качеството на една технология и това дали компаниите, свързани с нея, представляват добра инвестиция при настоящите оценки.
„Много добра технология може да е много лоша инвестиция“, заяви той.
Според него AI вече е достигнал етап, при който високите оценки, огромните капиталови разходи и нарастващото използване на дълг оправдават разговор за балон. Петров се позова и на анализи за трилиони долари бъдещи ангажименти за AI инфраструктура, част от които не се виждат директно като традиционен корпоративен дълг в балансите на технологичните компании.
Той обърна внимание на все по-сложната структура на финансирането на центрове за данни, изчислителна мощ и друга инфраструктура. Според него проблем би възникнал, ако едно от ключовите звена във веригата се окаже неспособно да генерира очакваните приходи и започне да ограничава разходите си.
Това не означава, че подобен сценарий задължително ще настъпи скоро. Петров подчерта, че балонът може да продължи да се разширява още месеци или дори години. За инвеститорите обаче по-важен е размерът на риска, а не опитът да бъде прогнозирана точната дата на евентуална корекция.
Интересна част от тезата му е кой всъщност печели най-много от сегашния AI бум.
Според Петров в момента големият победител може да не бъде инвеститорът в технологичните компании, а потребителят на самата технология. Срещу сравнително ниска месечна цена бизнесите и индивидуалните потребители получават достъп до продукти, зад които стоят огромни инвестиции в чипове, електроенергия и центрове за данни.
Затова неговият подход към AI е по-скоро технологията да бъде внедрявана в бизнеса и ежедневната работа, отколкото автоматично да се купуват акции само защото една компания е част от популярната инвестиционна тема.
На въпрос кои сектори биха могли да спечелят независимо от това кои конкретни AI компании ще се окажат победители, Петров посочи енергетиката и киберсигурността.
„Енергията и киберсигурността са абсолютни печеливши от изкуствения интелект“, каза той, като уточни, че гарантиран сценарий няма, но при повечето възможни развития двата сектора трудно биха останали извън растящото търсене.
Въпреки това Петров не е оптимист към енергийния сектор като цяло при всяка цена. Според него инвеститорите трябва да бъдат внимателни с оценките и да разграничават дългосрочната нужда от енергия от въпроса колко вече е включено в цената на конкретните компании.
По отношение на географското разпределение на капитала той остава по-положително настроен към САЩ, отколкото към Западна Европа. Според Петров не е достатъчно да се посочат високият американски дълг и бюджетните дефицити - инвеститорът трябва да има и по-добра реална алтернатива, към която да насочи капитала си.
Той вижда интересни възможности в отделни европейски пазари, включително в Централна и Източна Европа, но е значително по-предпазлив към големите западноевропейски икономики заради комбинацията от слаб растеж, висока задлъжнялост и скъпо финансиране.
Особено внимание Петров обърна на Франция. Според него високият държавен дълг сам по себе си не е достатъчен, за да предизвика криза. Много по-важно е дали икономиката може да расте достатъчно бързо спрямо цената, при която държавата се финансира.
Точно тук той вижда съществена разлика между САЩ и част от Европа. Американската икономика все още разполага с по-висок потенциал за растеж, докато Франция трябва да управлява голям бюджетен дефицит при значително по-слаба икономическа динамика.
В същото време американските държавни облигации вече изглеждат значително по-привлекателни за Петров. Доходността по 10-годишните книжа се движи над 5%, а това променя съотношението между риска и потенциалната възвръщаемост спрямо последните години.
Така високите лихви могат едновременно да бъдат риск за скъпите акции и възможност за инвеститорите на пазара на облигации.
По отношение на златото Петров остава положително настроен в дългосрочен план. Според него натрупването на дългове и тенденцията към постепенно обезценяване на валутите представляват структурна подкрепа за благородния метал.
Той обаче предупреди, че дългосрочният тренд не означава движение само нагоре. Исторически златото е преминавало през много сериозни корекции дори по време на продължителни възходящи цикли.
При инвестициите в златодобивни и други миннодобивни компании Петров постави акцент върху юрисдикцията. Според него по-високите цени на суровините правят добивните активи все по-привлекателни не само за инвеститорите, но и за правителствата, което увеличава политическия и регулаторния риск.
Затова той предпочита компании с качествени активи в по-предвидими юрисдикции пред глобални корпорации, разпръснали дейността си в много държави с различни политически рискове.
Най-голямото предупреждение на Петров обаче беше за 2027 г.
Според него основният риск не е непосредствено обезценяването на парите, а възможността за ликвидна криза. Все повече държави, технологични компании, енергийни проекти и инфраструктурни инвестиции се конкурират за един и същ капитал, а това постепенно повишава неговата цена.
„За 2027 година най-големият проблем е ликвидната криза и битката за капитал“, заяви той.
За България Петров вижда допълнителен риск в прекалено голямата зависимост на икономиката от банковото кредитиране, строителството и недвижимите имоти. Според него евентуално охлаждане на имотния сектор може да има по-широки икономически последствия именно заради голямата тежест, която секторът придоби през последните години.
Така инвестиционната картина, която Петров очерта за 2027 г., не предполага отказ от инвестициите, а много по-висока селективност. AI може да се окаже революционна технология и едновременно с това лоша инвестиция при прекалено висока цена. Облигациите могат отново да се превърнат в реална алтернатива на акциите, а при суровините и златото изборът на конкретен актив и юрисдикция ще бъде все по-важен.
При среда, в която все повече играчи се конкурират за капитал, неговата цена отново се превръща в един от най-важните фактори за всички пазари.
„Силата на инвестициите“ се организира от Infostock.bg. Основен партньор на форума е „Конкорд Асет Мениджмънт“, партньори са UniCredit Bulbank, Freedom24 и Fibank, а медийни партньори са News.bg, Money.bg и Webcafe.
Infostock.bg
Материалът е с аналитичен характер и не е съвет за търговия на финансовите пазари.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.27% |
| USDJPY | 157.97 | ▼0.12% |
| GBPUSD | 1.33 | ▲0.37% |
| USDCHF | 0.82 | ▼0.37% |
| USDCAD | 1.42 | ▼0.20% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 554.40 | ▲0.32% |
| S&P 500 | 7 804.12 | ▲0.37% |
| Nasdaq 100 | 30 161.00 | ▲0.59% |
| DAX 30 | 25 750.00 | ▲0.53% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 135.70 | ▼0.01% |
| Ethereum | 2 454.00 | ▲0.56% |
| Ripple | 1.34 | ▲0.62% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 95.60 | ▼0.61% |
| Петрол - брентUSD/bbl. | 105.35 | ▼0.29% |
| ЗлатоUSD/t oz. | 4 183.00 | ▲0.65% |
| ПшеницаUSd/bu. | 665.88 | ▼0.66% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.52 | ▼0.01% |
| Germany Bund 10 Year | 121.51 | ▼0.07% |
| UK Long Gilt Future | 84.56 | ▲0.04% |
