Вторник, 6 Октомври 2026


Света
Вторник, 6 Октомври 2026
Света
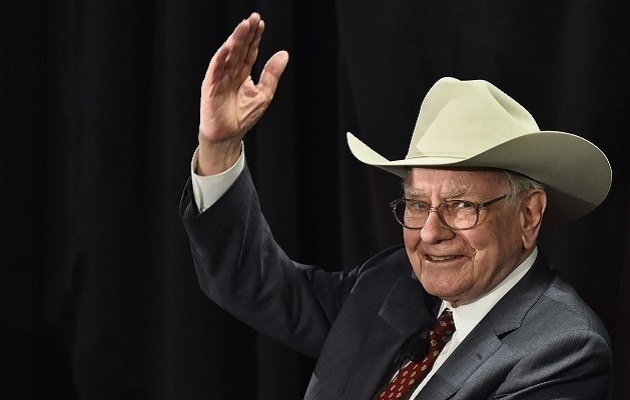
Снимка: iStock
През 1995 г. едно семейство се събира на терасата на новата си къща на брега на езерото Тахо в Невада. Имотът е мечта, която вече се е превърнала в реалност, а собственикът Франк Фицпатрик събира близките си за групова прегръдка. След това всички произнасят две думи: „Благодаря, Уорън.“
Уорън, разбира се, е Уорън Бъфет. Но историята на Фицпатрик е интересна не защото е открил Berkshire Hathaway достатъчно рано, нито защото е купил акция, която впоследствие ще се превърне в една от най-великите инвестиции в историята. Тя е интересна заради нещо много по-човешко. Франк прави онова, което почти всеки инвеститор би определил като великолепна сделка: купува акции за около 40 долара, продава ги приблизително 14 месеца по-късно, след като цената се удвоява, прибира 100% печалба и... съжалява.
Истинският инвестиционен урок започва след продажбата.
В началото на 1976 г. Фицпатрик, данъчен адвокат от района на езерото Тахо, купува около 200 акции на Berkshire Hathaway по приблизително 40 долара. Инвестицията му е около 8 000 долара, значителна сума за времето си, но далеч от богатството, с което по-късно ще бъде свързана историята му. Сред приятелите си той дори получава прякора „40-Dollar Frank“.
Четиринадесет месеца по-късно акциите вече струват приблизително два пъти повече. Фицпатрик продава.
Трудно е подобно решение да бъде наречено глупаво. Инвеститорът е удвоил парите си за малко повече от година. Ако погледнем сделката единствено в момента, в който е направена, тя изглежда почти идеална. Огромна доходност за кратък период, реализирана печалба и елиминиран риск позицията да върне натрупаното поскъпване.
Само че Berkshire продължава нагоре.
И тук се появява един от най-разрушителните психологически капани в инвестирането. След като продадем акция за 80 долара, цената от 80 долара престава да бъде просто историческа котировка. Тя се превръща в наша лична отправна точка. Ако акцията стане 100 долара, ни изглежда скъпа. При 120 долара изглежда абсурдно да я купим. При 150 долара вече чакаме „нормална корекция“, за да се върнем. А ако бизнесът продължава да се развива и акцията никога повече не се върне към нашата продажна цена, можем да останем извън него завинаги.
Не защото сме анализирали компанията и сме решили, че вече е прекалено скъпа. А защото не можем психологически да приемем да платим повече за нещо, което самите ние сме продали по-евтино.
Фицпатрик прави нещо различно.
Той купува Berkshire отново. На по-висока цена.
„Винаги съм имал навика да се връщам към Berkshire“, казва години по-късно пред The Wall Street Journal.
В това изречение вероятно се намира най-важният урок от цялата история. Франк не успява да улови идеалната точка за покупка и не успява да задържи първоначалните си акции завинаги. Той допуска грешка, осъзнава я и вместо да защитава собственото си его, променя решението си.
Това звучи лесно. На практика е изключително трудно.
Представете си инвеститор, който е купил акция за 40 долара и я е продал за 80. След известно време тя струва 120. За да я купи отново, той трябва първо да признае пред себе си, че пазарът не е длъжен да му даде обратно цената, на която е излязъл. Трябва да приеме, че новата покупка няма никаква връзка със старата продажба. И трябва да зададе единствения въпрос, който действително има значение: струва ли си бизнесът при днешната цена?
Това е разликата между инвестиционното решение и инвестиционното его.
Много инвеститори никога не правят тази крачка. Те предпочитат да наблюдават акцията как продължава нагоре и да обясняват защо скоро ще падне, вместо да признаят, че първоначалната им преценка вече няма значение. Колкото повече расте цената, толкова по-трудно става връщането. След време човек вече не анализира компанията. Той защитава решението, което е взел преди година, две или пет.
И точно тук историята на „40-Dollar Frank“ се различава от класическите легенди за дългосрочното инвестиране. Обикновено разказваме за човек, който купува велик бизнес, заключва сертификатите в чекмеджето и след десетилетия се събужда богат. Това е прекрасна история, но не е особено близка до реалния живот на повечето инвеститори. Хората продават. Променят мнението си. Уплашват се. Прибират печалби. Купуват прекалено рано. Продават прекалено рано. Пропускат възможности.
Фицпатрик също.
Разликата е, че една грешка не се превръща в постоянна инвестиционна политика.
С времето инвестицията в Berkshire променя живота му. Част от акциите финансират образователна организация с нестопанска цел. Други остават за двете му деца. А през 1995 г. част от натрупаното богатство му позволява да купи къщата на брега на езерото Тахо, на чиято тераса семейството благодари на Бъфет.
Но би било грешка да сведем тази история до приказката за 8 000 долара, превърнали се в богатство. Тя всъщност поставя много по-важен въпрос: какво правим, когато разберем, че сме продали прекрасна компания прекалено рано?
Инвеститорите често прекарват огромно количество време в търсене на правилната входна цена. Графики, подкрепи, съпротиви, оценки, корекции, исторически множители. Значително по-малко внимание отделяме на решението какво да правим с компания, която вече сме притежавали и продали.
Тук възниква опасна илюзия. Нашата стара покупна или продажна цена няма никаква икономическа стойност за компанията.
Ако сме купили акция за 40 долара, това не я прави евтина при 40. Ако сме я продали за 80, това не я прави скъпа при 100. Пазарът не знае на каква цена сме влезли и не се интересува от нея. Единственото, което има значение за следващото решение, е връзката между днешната цена и бъдещето на бизнеса.
Точно затова продажбата на печеливша позиция понякога може да бъде по-опасна психологически от продажбата на губеща.
При губещата инвестиция човек иска да забрави. При големия победител, продаден прекалено рано, той продължава да следи цената. Всеки нов връх му напомня колко повече би имал, ако не беше продал. Оттам до ирационалното решение „няма да купя, докато не се върне на моята цена“ има само една крачка.
А това може да бъде далеч по-скъпа грешка от първата продажба.
Историята на Berkshire е особено подходяща за този урок, защото показва колко опасно може да бъде механичното правило „никога не купувай след голямо поскъпване“. Един великолепен бизнес може да стане значително по-скъп като акция и едновременно с това да продължава да създава стойност с години и десетилетия. Това не означава, че цената няма значение. Напротив. Велик бизнес, купен на абсурдна оценка, може да бъде лоша инвестиция. Но отправната точка трябва да бъде оценката на бизнеса, а не фактът, че преди две години акцията е струвала наполовина.
Това разграничение е фундаментално.
Да купиш обратно компания само защото цената ѝ продължава да расте, е преследване на пазара. Да я купиш обратно, защото след нов анализ смяташ, че бъдещата ѝ стойност продължава да оправдава настоящата цена, е инвестиционно решение. Външно двете действия изглеждат еднакво: купуваш след поскъпване. Интелектуално обаче нямат почти нищо общо.
Фицпатрик очевидно не е притежавал съвременните модели за оценка, терминали, алгоритми и огромното количество информация, което днешният инвеститор има на един клик разстояние. Това, което е притежавал, се оказва по-рядко: способността да промени мнението си, без да превърне предишната грешка в оправдание за следваща.
И тук историята излиза далеч извън Berkshire Hathaway.
Всеки дългосрочен инвеститор рано или късно ще продаде компания, която след това ще поскъпне още. Това не е изключение, а практически неизбежна част от инвестирането. Никой не продава систематично на върха. Истинският въпрос не е как да избегнем това завинаги, а дали сме способни след време да погледнем същия актив отново така, сякаш никога не сме го притежавали.
Ако отговорът е „не“, миналото започва да управлява бъдещите ни решения.
Има и още един урок. Удвояването на една инвестиция не е автоматична причина тя да бъде продадена. Често инвеститорите мислят в проценти спрямо собствената си покупна цена: „вече съм 50% нагоре“, „удвоих парите си“, „трябва да прибера печалбата“. Но бизнесът не знае колко сме спечелили от него. Ако фундаменталната му стойност е нараснала още повече от цената, акция, която е поскъпнала със 100%, теоретично може да бъде по-привлекателна, отколкото когато сме я купили.
Разбира се, обратното също е вярно. Огромното поскъпване може да изпревари бизнеса и да превърне прекрасната компания в лоша инвестиция. Затова правилният въпрос никога не е „колко съм спечелил?“, а „какво получавам срещу цената, която пазарът иска днес?“.
Това е много по-труден въпрос, защото не предлага психологически удобни правила.
Историята на Франк Фицпатрик е останала жива половин век не защото той е бил съвършен инвеститор. Тъкмо обратното. Ако беше купил своите около 200 акции по 40 долара и никога не беше продал, разказът щеше да бъде впечатляващ, но почти безполезен: купи правилната акция и не прави нищо десетилетия.
Реалната история е по-добра.
Той купува. Печели. Продава. Съжалява. После купува отново на по-висока цена.
И точно последното действие се оказва решаващо.
Затова може би семейството на терасата край езерото Тахо през 1995 г. е имало основание да каже „Благодаря, Уорън“. Но част от благодарността е принадлежала и на самия Франк.
Бъфет е създал стойността. Фицпатрик е трябвало да притежава достатъчно характер, за да се върне към нея, след като вече веднъж я е изпуснал.
В инвестирането често говорим за способността да издържаме загубите. Много по-рядко говорим за способността да издържаме собствените си грешки.
А понякога именно тя определя крайния резултат.
Дисклеймър: Материалът има информационен и образователен характер и не представлява инвестиционен съвет или препоръка за покупка или продажба на финансови инструменти.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▼0.09% |
| USDJPY | 158.22 | ▲0.17% |
| GBPUSD | 1.32 | ▼0.07% |
| USDCHF | 0.83 | ▲0.07% |
| USDCAD | 1.43 | ▲0.12% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 693.40 | ▲0.19% |
| S&P 500 | 7 840.62 | ▲0.13% |
| Nasdaq 100 | 31 389.80 | ▲0.14% |
| DAX 30 | 25 535.10 | ▲0.27% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 85 301.20 | ▼0.55% |
| Ethereum | 2 694.79 | ▼0.57% |
| Ripple | 1.50 | ▼0.67% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 88.76 | ▼0.50% |
| Петрол - брентUSD/bbl. | 99.84 | ▼0.43% |
| ЗлатоUSD/t oz. | 4 130.24 | ▼0.10% |
| ПшеницаUSd/bu. | 691.38 | ▼0.06% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.28 | ▲0.04% |
| Germany Bund 10 Year | 121.06 | ▲0.04% |
| UK Long Gilt Future | 83.95 | ▼0.49% |
