Сряда, 18 Ноември 2026


Световни пазари
Сряда, 18 Ноември 2026
Световни пазари
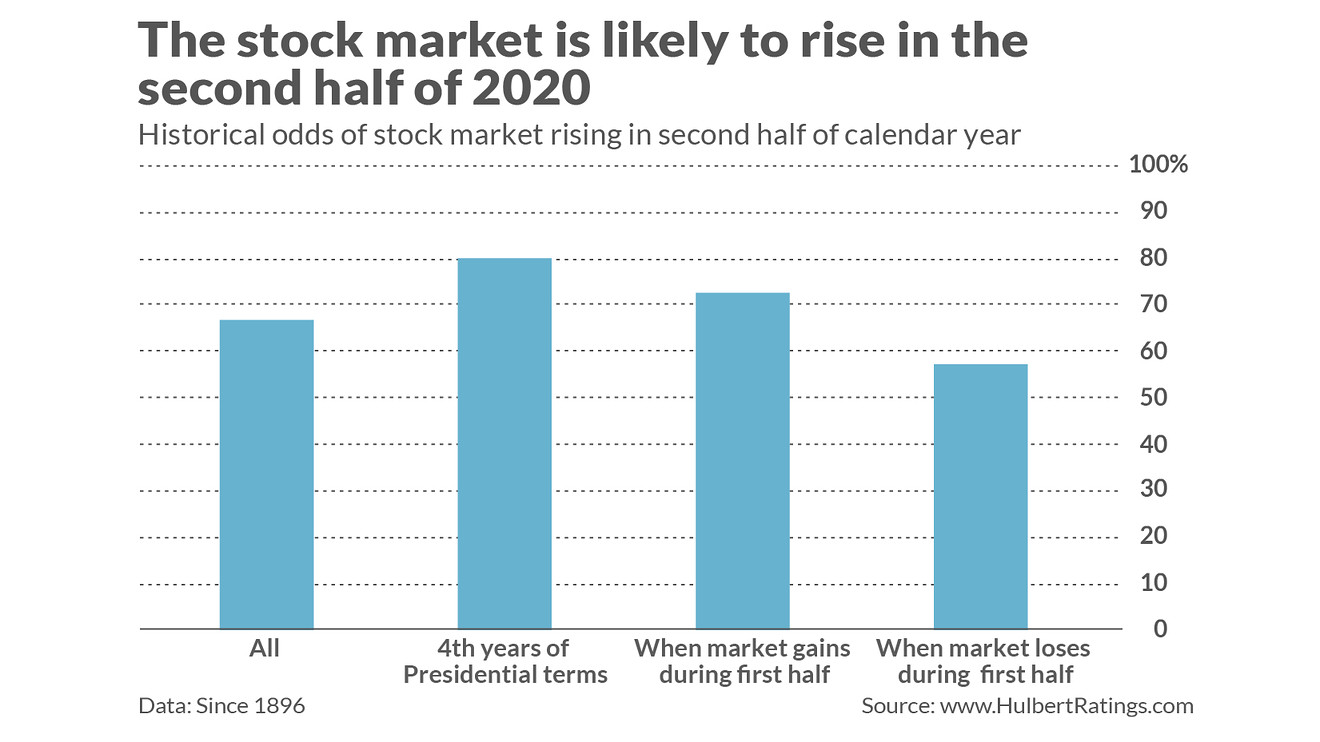
Вероятността щатските индекси да са на по-високи нива в края на годината, отколкото към вчерашна дата е две от три, според пазарни наблюдатели и на база на историческото им представяне.
Това са доста добри шансове, ако се изключи факта, че в исторически план не е имало глобална пандемия. Иначе, ако се стъпи на факта, че предстоят президентски избори през ноември и че през първата половина индексът S&P 500 отбеляза загуба, то нещата изглеждат така:
Снимка: iStock
Тази статистическа информация обаче, изглежда малко полезна, като се има предвид, че ситуацията в момента е далеч по-различна от тази в исторически план. Иначе, тя може да носи известен смисъл за тези, които смятат, че пазарът е ефективен и нивата на индексите отразяват напълно известната във всеки един момент информация.
И за всеки шестмесечен период тези коефициенти са близо две от три. За илюстрация, представете си хипотетично, че фондовата борса винаги нараства през втората половина на годините с президентски избори.
Ако това беше така, инвеститорите нямаше да чакат до 1 юли, за да увеличат експозицията си към акции - те биха направили това предварително. По този начин тази бъдеща печалба ще бъде преведена до юни на годините на президентските избори, оставяйки втората половина на тези години с не по-добри от средните коефициенти за печалба.
Този процес на дисконтиране на бъдещето няма да спре дотук. Ако инвеститорите знаеха за впечатляващото представяне на индексите през юни, в годините с президентски избори, то те щяха да скачат на пазарите през май, докато коефициентите не се изравнят с течение на времето.
В Графиките по-горе са представени съответните данни за Doia Jones Industrial Average от създаването му през 1896 г.
През втората половина на 123 календарни години оттогава пазарът е нараствал 82 пъти - точно две трети от времето. Графиката показва също, че в зависимост от това как отрязвате времето, коефициентите изглежда са малко по-високи или по-ниски от това. Въпреки това, никоя от разликите в диаграмата не е значителна при нивото на доверие от 95%, което статистиците често използват, когато определят дали моделът е достоверен.
Например, историческите коефициенти на пазара, който нарастват през втората половина на годината, падат до 57%, когато пазарът губи позиции през първата половина на годината. И въпреки това през годините на президентските избори пазарът се е повишавал от юли до декември в 80% от времето. И двата коефициента важат за тази година, а средната им стойност е забележително близка до две от три.
Още по темата:
Да очакваме ли голяма корекция на щатските пазари през 2020-та година?
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.10 | ▼0.04% |
| USDJPY | 159.49 | ▼0.02% |
| GBPUSD | 1.32 | ▲0.15% |
| USDCHF | 0.84 | ▲0.17% |
| USDCAD | 1.43 | ▲0.02% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 50 978.50 | ▼1.35% |
| S&P 500 | 7 420.41 | ▼0.32% |
| Nasdaq 100 | 27 483.50 | ▲0.63% |
| DAX 30 | 26 142.30 | ▼1.64% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 64 928.40 | ▲0.18% |
| Ethereum | 1 819.56 | ▲0.05% |
| Ripple | 0.98 | ▲3.05% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 84.48 | ▲0.56% |
| Петрол - брентUSD/bbl. | 93.45 | ▲1.85% |
| ЗлатоUSD/t oz. | 3 852.85 | ▼0.26% |
| ПшеницаUSd/bu. | 595.88 | ▲1.57% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.42 | ▼0.04% |
| Germany Bund 10 Year | 121.98 | ▲0.04% |
| UK Long Gilt Future | 84.84 | ▼0.05% |
