Неделя, 1 Ноември 2026


Световни пазари
Неделя, 1 Ноември 2026
Световни пазари
Снимка: iStock
Изглежда, че инвеститорите на щатските пазари се насочват към американските държавни облигации в търсене на спасение от политическите сътресения и продължаващата търговска война. Това доведе до тяхното поскъпване, като в същото време отведе лихвите им до невиждано ниски нива от много години.
Експертите припомнят обаче, че това не означава задължително спад за акциите. Историята познава много случаи, когато акциите и облигациите са се движили в една посока и в тандем.
Доходността на десетгодишните облигации е при нива от около 1.66% което е близо до най-ниските стойности. Традиционно тя се понижават, когато облигациите поскъпват и обратно.
Традиционното схващане е, че понижението в доходността на облигациите съвпада със спада при акциите. След проведено проучване обаче, анализаторите на изданието Bespoke Investment Group заявиха, че борсовият спад не винаги се свързва с понижение на лихвите по държавните облигации.
Изследването сочи, че по време на периоди, в които лихвите по 10-годишните облигации са при най-ниските си стойности за последната една година, има редица периоди, когато акциите се повишават. 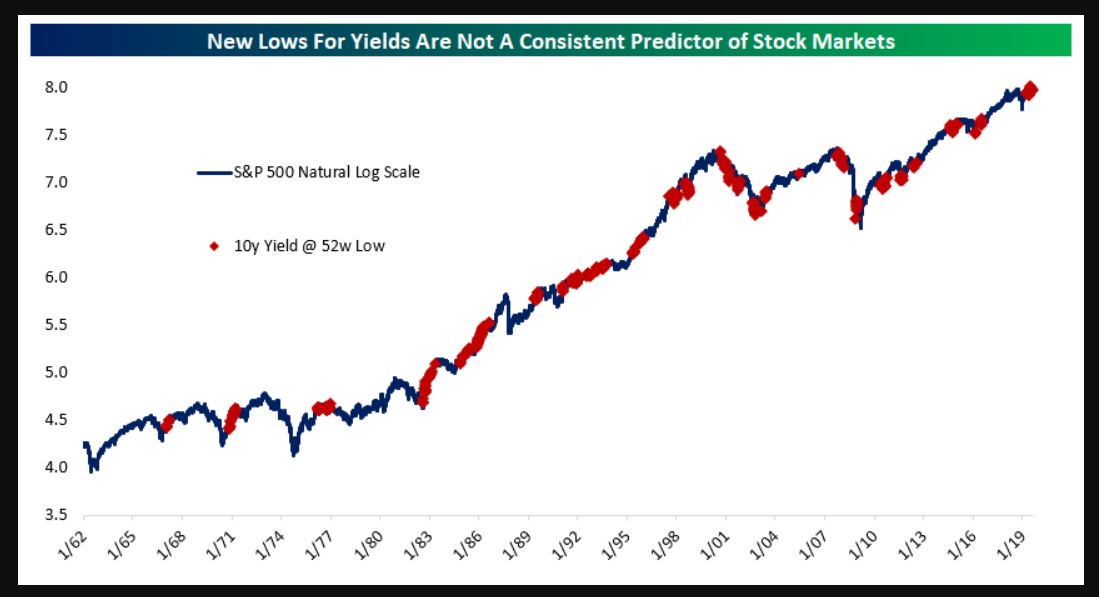
Източник: Bespoke Investment Group
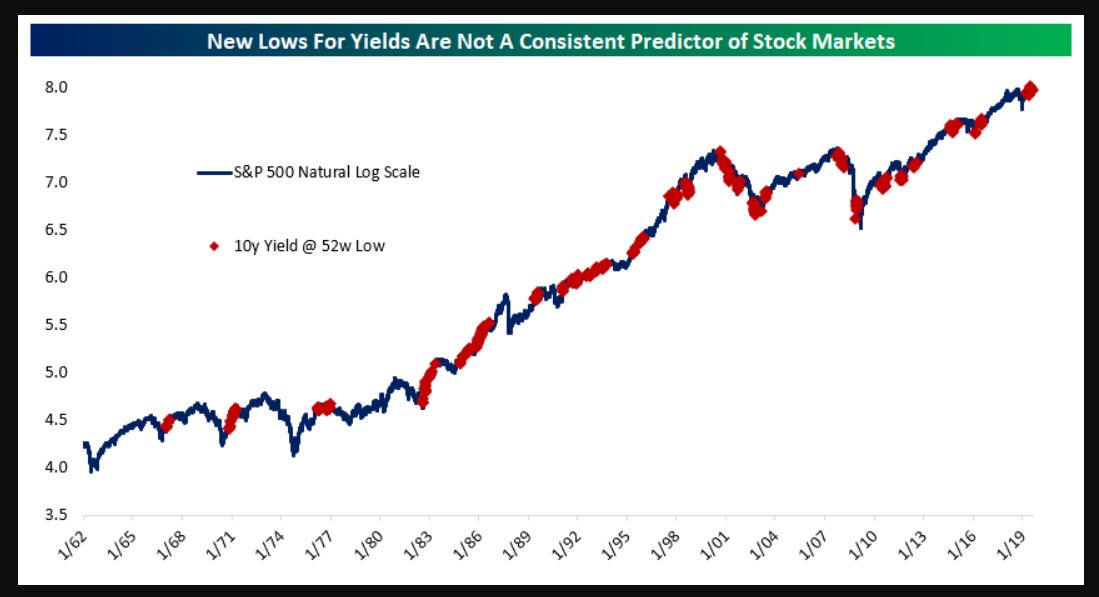
Bespoke също така проследява средната печалба за S&P 500 през деня, седмицата и месеците след новите най-ниски нива за лихвите по 10-годишните облигации:
Източник: Bespoke Investment Group
Резултатът? Няма връзка в представянето на акциите и облигациите. Достигане на подобни ниски нива на лихвите по 10-годишните облигации не сочи, че трябва да продавате акции, но също така не е и сигнал за покупка, въпреки че данните показват наклонение към по-високи пазари за по-дългосрочен период.
„Предходната възвръщаемост за пазарите на акции не е много висока, но това наистина показва, че ръстът на облигациите в никакъв случай не е масивен сигнал за продажба, който трябва да бъде уважаван от инвеститорите“, пишат анализаторите на Bespoke.
Още по темата:
JPMorgan Asset Management: Доходността по 10-годишните щатски облигации до нула
Гъндлах: Сривът от миналата година само загатва за това, което предстои
Защо щатските индекси могат да са лоша алтернатива следващите години?
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▼0.21% |
| USDJPY | 157.59 | ▼0.14% |
| GBPUSD | 1.34 | ▲0.10% |
| USDCHF | 0.83 | ▲0.18% |
| USDCAD | 1.40 | ▼0.09% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 884.10 | ▼1.26% |
| S&P 500 | 7 609.50 | ▼1.26% |
| Nasdaq 100 | 28 513.40 | ▼2.06% |
| DAX 30 | 25 879.90 | ▼1.18% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 77 862.40 | ▲0.54% |
| Ethereum | 2 266.96 | ▲0.62% |
| Ripple | 1.25 | ▲0.49% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 102.90 | ▲0.08% |
| Петрол - брентUSD/bbl. | 112.30 | ▲0.68% |
| ЗлатоUSD/t oz. | 3 875.74 | ▼3.29% |
| ПшеницаUSd/bu. | 603.22 | ▲0.05% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.64 | ▲0.08% |
| Germany Bund 10 Year | 122.38 | ▲0.03% |
| UK Long Gilt Future | 85.51 | ▲0.13% |
