Четвъртък, 8 Октомври 2026


Световни пазари
Четвъртък, 8 Октомври 2026
Световни пазари
Снимка: iStock
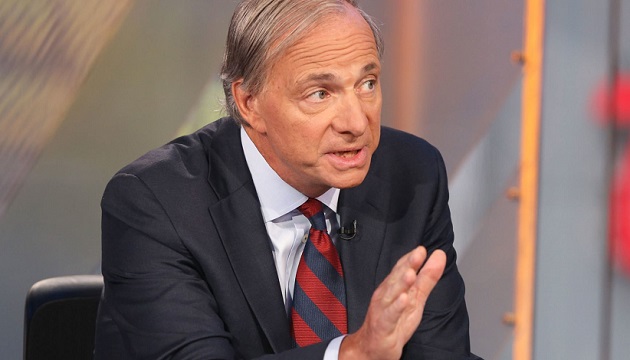
Американските фондови индекси отново поставят исторически рекорди, Nvidia се приближава към пазарна капитализация от 6 трилиона долара, а технологичните гиганти продължават да инвестират стотици милиарди в изкуствен интелект. На пръв поглед това изглежда като технологична революция, която все още набира скорост. Но Рей Далио, основателят на Bridgewater Associates, вижда в същата картина нещо съвсем различно: класически финансов балон, който постепенно се приближава към момента, в който собствената му нужда от капитал може да се превърне в причина за неговото спукване.
По време на конференцията Forbes Global CEO в Сингапур Далио предупреди, че огромните инвестиции в AI все повече се финансират чрез дълг, докато лихвените проценти продължават да се повишават. Според него това е характерната комбинация, която предхожда края на подобни цикли. Той не твърди, че балонът вече се е спукал, а че пазарът се намира във фазата непосредствено преди потенциалния обрат. Разликата е съществена, защото финансовите балони могат да продължат да се разширяват дълго след като оценките им започнат да изглеждат трудно защитими.
За да разберем предупреждението на Далио, трябва да разграничим две неща, които пазарът често поставя под общ знаменател: технологичната революция и финансовия цикъл, който я финансира. Изкуственият интелект може действително да промени производителността, организацията на бизнеса и структурата на цели индустрии. Това обаче не означава, че всяка инвестиция, направена в негово име, ще донесе достатъчна възвръщаемост. Още по-малко означава, че компаниите, които днес изглеждат като безспорни победители, непременно ще оправдаят цените, които инвеститорите са готови да платят за тях.
Историята познава множество подобни случаи. Железопътната революция през XIX век създава инфраструктура, която променя световната икономика, но голяма част от капитала, вложен в изграждането ѝ, носи разочароваща доходност. Интернет балонът в края на 90-те години също финансира реална технологична трансформация. Оптичните мрежи, сървърите и комуникационната инфраструктура останаха и след срива на борсите. Проблемът не беше, че интернет няма бъдеще, а че очакванията за бъдещето бяха капитализирани прекалено рано и при оценки, които предполагаха почти безупречно развитие.
Сегашният AI цикъл има една важна особеност. В началото той беше финансиран предимно от компании с огромни парични резерви и силни оперативни потоци. Microsoft, Alphabet, Amazon и Meta можеха да инвестират десетки милиарди долари, без да поставят под съмнение финансовата си стабилност. Това отличаваше AI бума от много предишни спекулативни цикли, при които компаниите зависеха от постоянно набиране на външен капитал.
Но мащабът на инвестициите постепенно променя уравнението. Центровете за данни изискват земя, електроенергия, охлаждане, мрежи, чипове и огромна физическа инфраструктура. Част от разходите вече се финансират чрез облигации, банкови заеми и различни структури за проектно финансиране. Колкото повече капитал поглъща системата, толкова по-важна става цената, на която той може да бъде осигурен.
Точно тук предупреждението на Далио се среща с това на Джейми Даймън от JPMorgan. Даймън предупреди тази седмица, че огромната конкуренция за капитал между правителствата, AI инфраструктурата, отбраната и останалите инвестиционни програми може постепенно да увеличи разходите за финансиране на корпоративния сектор. Далио прави следващата логическа стъпка: ако капиталът продължи да поскъпва, в един момент пазарът може да започне да поставя под съмнение икономическата възвръщаемост на самия AI инвестиционен цикъл.
Това е съществено различен риск от обичайното опасение, че технологичните акции са скъпи. Високата оценка сама по себе си рядко е достатъчна, за да предизвика срив. За да се обърне един силен пазарен цикъл, обикновено е необходим механизъм, който принуждава участниците да променят поведението си. Повишаването на цената на капитала може да бъде точно такъв механизъм.
Представете си инфраструктурен проект, чиято очаквана възвръщаемост е 10%. Ако финансирането струва 4%, разликата изглежда привлекателна. Но ако цената на капитала се повиши до 7% или 8%, икономическата логика става значително по-неубедителна. При това прогнозната възвръщаемост може да се окаже по-ниска от първоначално очакваното, особено ако конкуренцията постепенно намали цените на изчислителните услуги. Така проект, който изглежда изключително доходоносен в среда на евтини пари, може да се превърне в посредствена инвестиция при високи лихви.
Още по-важно е, че AI индустрията не функционира като изолирана система. Един център за данни е приход за производителя на чипове, за доставчика на електрооборудване, за строителната компания и за множество други участници. Ако големите технологични компании започнат да ограничават капиталовите си разходи, ефектът ще премине по цялата верига. Днешният ръст на приходите на доставчиците може да се окаже зависим от инвестиционни бюджети, които самите клиенти ще трябва да оправдават пред акционерите си.
Това е потенциалният механизъм на обратната връзка. Първоначално високите очаквания повишават цените на акциите. Високите оценки улесняват привличането на капитал и насърчават нови инвестиции. Инвестициите създават приходи за доставчиците, което изглежда като потвърждение на първоначалната теза. Но ако цената на капитала се повиши достатъчно или очакваната възвръщаемост започне да намалява, компаниите ограничават разходите си. Тогава прогнозите за приходите на доставчиците се понижават, а пазарът започва да преоценява цялата верига.
В този смисъл балонът не е задължително да се спука, защото технологията се е провалила. Възможно е да се спука, защото инвестиционният цикъл е изпреварил скоростта, с която технологията може да започне да генерира достатъчно парични потоци.
Далио посочва и втори, по-малко обсъждан механизъм: необходимостта натрупаното богатство да бъде превърнато в ликвидни средства. Огромните състояния, измервани чрез пазарната стойност на акции, не са равнозначни на същото количество налични пари. Когато собственикът на голям пакет акции трябва да финансира разход, да плати данък или да покрие задължение, той може да бъде принуден да продаде част от активите си.
Това е особено важно при пазари, в които значителна част от богатството е концентрирана в ограничен брой компании. Докато инвеститорите не продават, пазарната капитализация може да продължи да расте върху сравнително малък обем сделки. Но ако множество големи притежатели едновременно поискат да превърнат част от това богатство в пари, пазарът трябва да намери достатъчно купувачи на съответните цени. При липса на такова търсене цените се понижават, а спадът може да създаде допълнителен натиск върху други участници.
Далио споменава данъците върху богатството и други механизми, които могат да наложат продажба на активи. Това не означава, че подобни мерки непременно ще бъдат въведени или че сами по себе си ще предизвикат пазарен срив. По-важен е общият принцип: стойността на едно богатство на хартия не е същото като ликвидността, необходима за реалното му използване. Когато системата започне да изисква повече пари в брой, разликата между двете може да стане болезнено видима.
Има обаче и силна контратеза на предупреждението за непосредствено спукване на AI балона. За разлика от интернет компаниите в края на 90-те години, днешните водещи технологични дружества генерират огромни реални печалби. Nvidia не е бизнес, който обещава приходи след десет години. Тя вече продава продукти в огромен мащаб и генерира значителен свободен паричен поток. Microsoft, Alphabet и Meta разполагат със съществуващи печеливши бизнеси, които могат да финансират технологичните инвестиции.
Това не елиминира риска от надценяване, но променя начина, по който трябва да го оценяваме. Не е достатъчно да кажем, че капитализациите са исторически високи. Трябва да определим дали бъдещите печалби и парични потоци могат да оправдаят тези капитализации и какво ще се случи, ако прогнозите се окажат прекалено оптимистични.
В тази връзка има още един интересен парадокс. Част от производителите на полупроводници, включително Nvidia, Micron и SK Hynix, в момента се търгуват при очаквани коефициенти цена/печалба под този на S&P 500. Това изглежда трудно съвместимо с представата за универсално надценен технологичен сектор. Но ниското очаквано P/E може да означава две съвсем различни неща: че акцията действително е подценена или че пазарът не вярва в устойчивостта на прогнозираните печалби.
Особено при циклични индустрии вторият вариант заслужава внимание. Ако печалбите са близо до връх, акцията може да изглежда евтина непосредствено преди финансовите резултати да започнат да се влошават. Затова истинският тест за AI цикъла няма да бъде само дали компаниите продължават да отчитат ръст. Той ще бъде дали този ръст може да се поддържа без постоянно ускоряване на капиталовите разходи.
Именно тук се намира разликата между технологична революция и самоподдържащ се инвестиционен балон. При устойчивата революция новата технология постепенно започва да генерира достатъчно икономически ползи, за да оправдае първоначалните инвестиции. При балона инвестициите се увеличават, защото инвеститорите очакват други участници да продължат да инвестират още повече. Докато този процес продължава, финансовите резултати изглеждат силни. Когато капиталовият поток се забави, част от очакваното търсене изчезва.
Това означава, че най-важните сигнали през следващите тримесечия може да се появят извън фондовия пазар. Доходността по дългосрочните държавни облигации, кредитните надбавки, условията за проектно финансиране, съотношението между капиталовите разходи и оперативните парични потоци на технологичните гиганти, както и реалната възвръщаемост от AI продуктите ще бъдат по-показателни от поредния рекорд на Nasdaq.
Особено важен ще бъде моментът, в който инвеститорите започнат да различават компаниите, които печелят от изграждането на инфраструктурата, от тези, които трябва да докажат икономическата ѝ възвръщаемост. Днес огромните инвестиции на технологичните гиганти са приходи за доставчиците. Утре същите инвестиции трябва да се превърнат в допълнителни печалби за клиентите им. Ако тази трансформация се забави, натискът върху капиталовите бюджети може да се пренесе обратно по веригата.
Засега пазарът изглежда убеден, че силните печалби и стратегическото значение на AI ще компенсират по-високата цена на капитала. Това е напълно възможен сценарий. Но предупреждението на Далио напомня, че най-големите финансови рискове често се появяват именно когато икономическата история изглежда най-убедителна.
Изкуственият интелект може да се окаже една от най-важните технологии на нашето време и въпреки това инвеститорите да загубят огромни суми, ако капиталът е бил вложен при прекалено оптимистични очаквания. Историята на пазарите многократно е показвала, че правилната прогноза за бъдещето на една индустрия не гарантира правилна инвестиция.
Затова същественото в предупреждението на Рей Далио не е опитът да се посочи точната дата на следващия срив. Подобен момент не може да бъде надеждно определен само от високите оценки и растящите лихви. По-важното е, че той идентифицира механизма, чрез
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▼0.19% |
| USDJPY | 158.25 | ▲0.10% |
| GBPUSD | 1.32 | ▼0.14% |
| USDCHF | 0.83 | ▲0.07% |
| USDCAD | 1.43 | ▲0.08% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 050.40 | ▼0.75% |
| S&P 500 | 7 817.88 | ▼0.45% |
| Nasdaq 100 | 31 190.50 | ▼0.76% |
| DAX 30 | 24 995.80 | ▼1.04% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 82 472.60 | ▼0.97% |
| Ethereum | 2 537.52 | ▼1.38% |
| Ripple | 1.40 | ▼1.55% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 92.22 | ▲3.66% |
| Петрол - брентUSD/bbl. | 104.64 | ▲3.50% |
| ЗлатоUSD/t oz. | 4 126.66 | ▲0.46% |
| ПшеницаUSd/bu. | 687.12 | ▲0.10% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.14 | ▼0.23% |
| Germany Bund 10 Year | 120.65 | ▼0.24% |
| UK Long Gilt Future | 83.30 | ▼0.47% |
