Четвъртък, 29 Октомври 2026


Световни пазари
Четвъртък, 29 Октомври 2026
Световни пазари
Снимка: Istock
Всеки нов цикъл на несигурност ражда стар въпрос – как да се защитим, ако рецесията почука на вратата? Историята показва, че инвеститорите търсят сигурност не само в облигации и злато, но и в „качествени“ акции. Въпросът е – какво значи качество в различните епохи?
Дивидентните акции от десетилетия насам се възприемат като стабилна котва – компании с предвидим паричен поток, консервативна политика и исторически доказан ангажимент към акционерите. Те са тихият боец в портфейла – не блестят, но не поддават при буря. Особено в периоди, когато централните банки се борят с инфлация, а растежът започва да се пропуква, тези компании често изпъкват с ниска волатилност и положителен „carry фактор“.
Срещу тях стоят технологичните титани – имената, които водеха бичия пазар след 2009 г., и които създаваха нови индустрии, стандарти и визии. Но високите оценки, зависимостта от растежа и склонността към по-агресивно финансиране ги правят по-уязвими, когато пазарите започнат да оценяват риска различно.
През последните години обаче границите се размиват. Част от технологичните гиганти вече изплащат дивиденти, генерират стабилен кеш и имат баланси, които засрамват цели държави. В същото време някои традиционни дивидентни акции страдат от нисък ръст и проблеми с ефективността. Така се създава нов пейзаж – не просто старо срещу ново, а „качествен растеж“ срещу „качествена стабилност“.
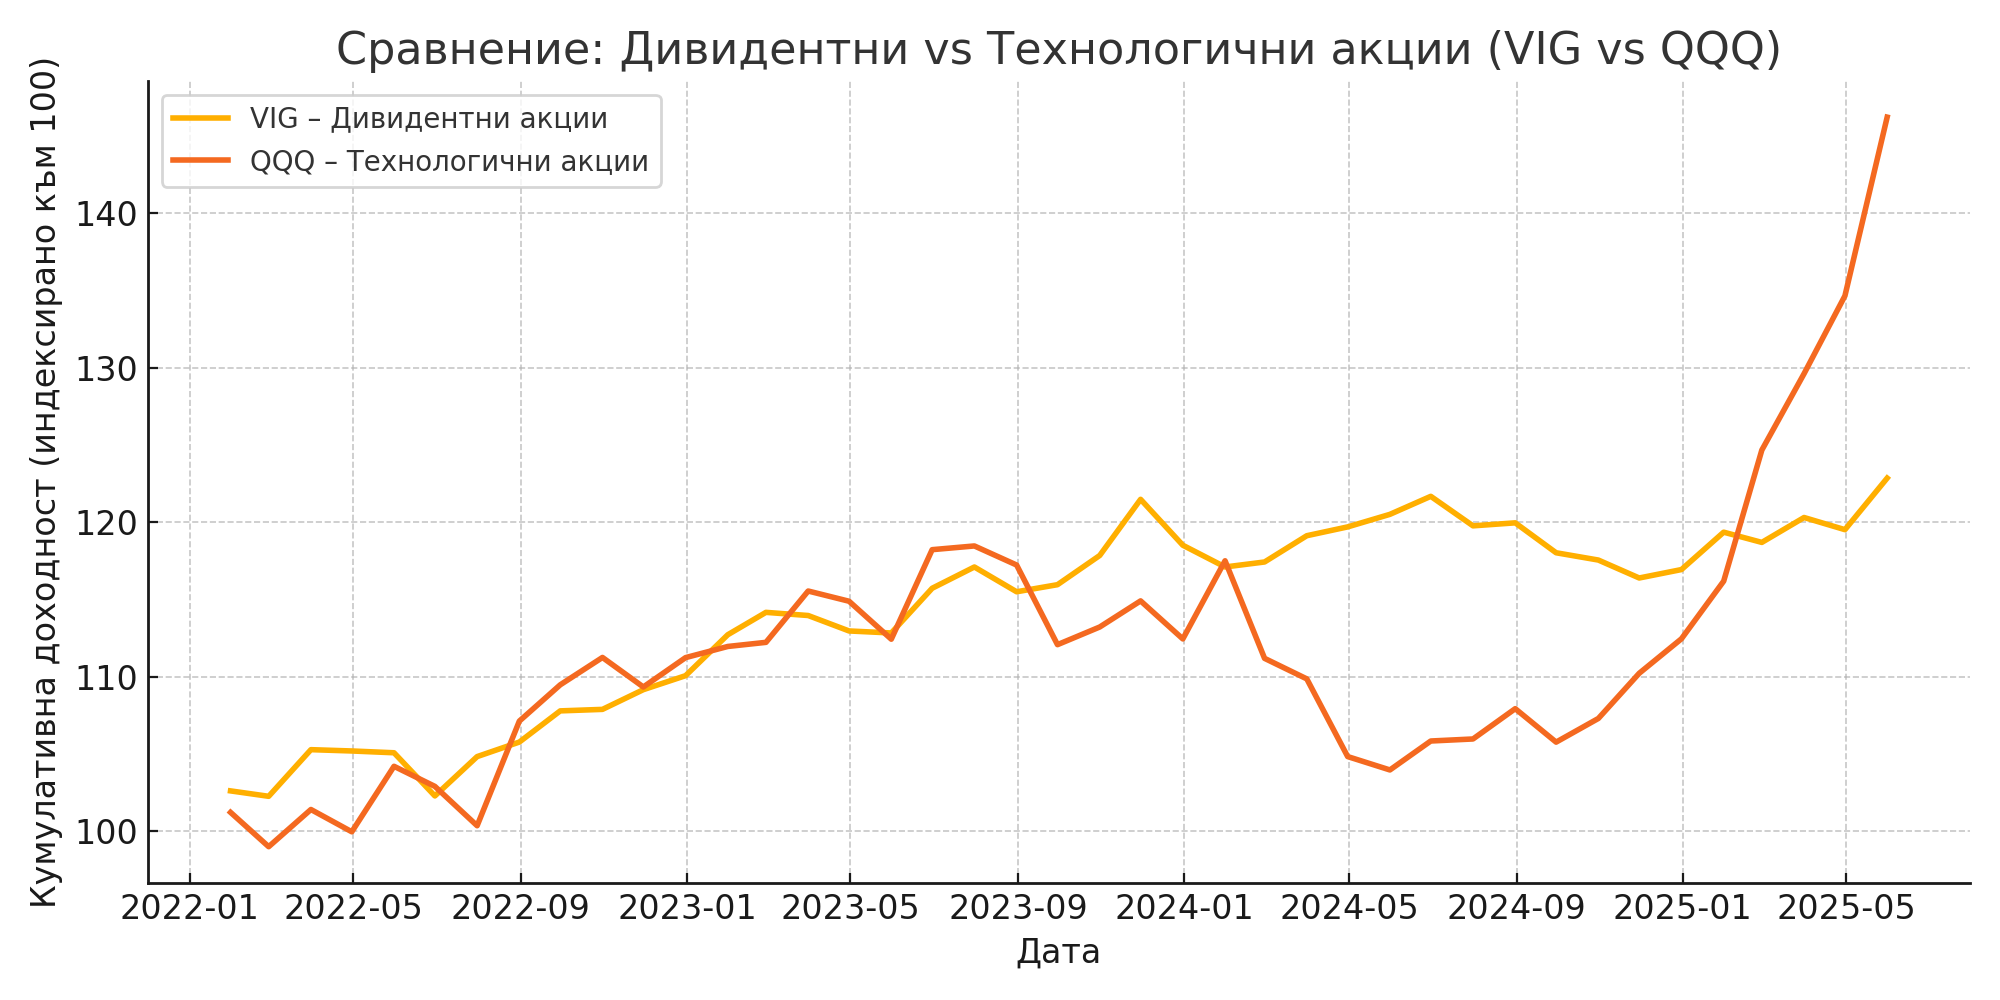
Графика: Кумулативно представяне на VIG (дивидентни акции) спрямо QQQ (технологични акции) от 2022 г. до днес (симулация).
Настоящият момент е още по-сложен. Пазарът изглежда скъп по почти всяка метрика – съотношението на Бъфет надвишава 180%, а Forward P/E на индекса остава над 21. Това предполага, че бъдещи печалби вече са вградени в цените и всяко разочарование – дали от печалби, дали от икономика – може да отключи корекция. В такава среда дивидентните акции могат да се окажат не просто хедж, а средство за „ротация към стойността“.
Исторически, в рецесии като 2000–2002 г. или 2008–2009 г., технологиите пострадаха сериозно, докато някои дивидентни сектори като потребителски стоки, здравеопазване и комунални услуги запазиха устойчивост. И все пак 2020 г. показа, че иновацията понякога е най-добрият щит – особено когато икономиката се рестартира чрез технологии.
Ключът е в баланса. Не става дума да изберем страна, а да познаваме профила на всяка стратегия. За по-консервативния инвеститор дивидентите осигуряват спокойствие и дисциплина. За по-рисковия – технологичният растеж носи възможности. Но в свят, който върви към евентуално забавяне, не е лошо поне част от портфейла да шепне, а не да крещи.
*Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи на финансовите пазари.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.12% |
| USDJPY | 157.91 | ▲0.06% |
| GBPUSD | 1.34 | ▲0.31% |
| USDCHF | 0.83 | ▼0.25% |
| USDCAD | 1.40 | ▼0.13% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 396.50 | ▼0.62% |
| S&P 500 | 7 741.84 | ▼0.16% |
| Nasdaq 100 | 29 519.10 | ▼0.56% |
| DAX 30 | 26 199.70 | ▲1.41% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 81 025.50 | ▼0.28% |
| Ethereum | 2 347.85 | ▼0.40% |
| Ripple | 1.29 | ▼2.19% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 102.12 | ▲0.26% |
| Петрол - брентUSD/bbl. | 110.80 | ▲0.10% |
| ЗлатоUSD/t oz. | 4 019.22 | ▼0.88% |
| ПшеницаUSd/bu. | 604.62 | ▲0.94% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.12 | ▲0.17% |
| Germany Bund 10 Year | 122.04 | ▼0.03% |
| UK Long Gilt Future | 85.40 | ▲0.16% |
