Вторник, 3 Ноември 2026


Света
Вторник, 3 Ноември 2026
Света
Снимка: iStock
Владимир Попдимитров
Един фонд за американски акции, втори за развитите пазари и трети за целия свят. На пръв поглед това изглежда като добре диверсифициран портфейл. Парите са разпределени между различни продукти, държави и хиляди компании. Но когато погледнем зад имената на фондовете, често откриваме едни и същи бизнеси, купени няколко пъти.
Това е парадоксът на съвременното индексно инвестиране. Достъпът до световните пазари никога не е бил по-лесен, но различните инвестиции невинаги означават различни рискове. Можем да увеличаваме броя на позициите си, докато зависимостта от малка група компании остава висока или дори нараства.
Проблемът започва с едно удобно предположение: щом индексът е широк, капиталът в него също е разпределен широко. Всъщност броят на участниците и тежестта на всеки от тях са две различни неща.
MSCI World включва 1249 позиции от 23 развити пазара. Американските акции обаче представляват 72,94% от индекса. Десетте най-големи позиции заемат 27,85%, а само Nvidia, Apple и Microsoft събират 15,22%. Така инвестицията в развитите пазари остава преди всичко инвестиция в американски акции, със значително участие на няколко технологични гиганта.
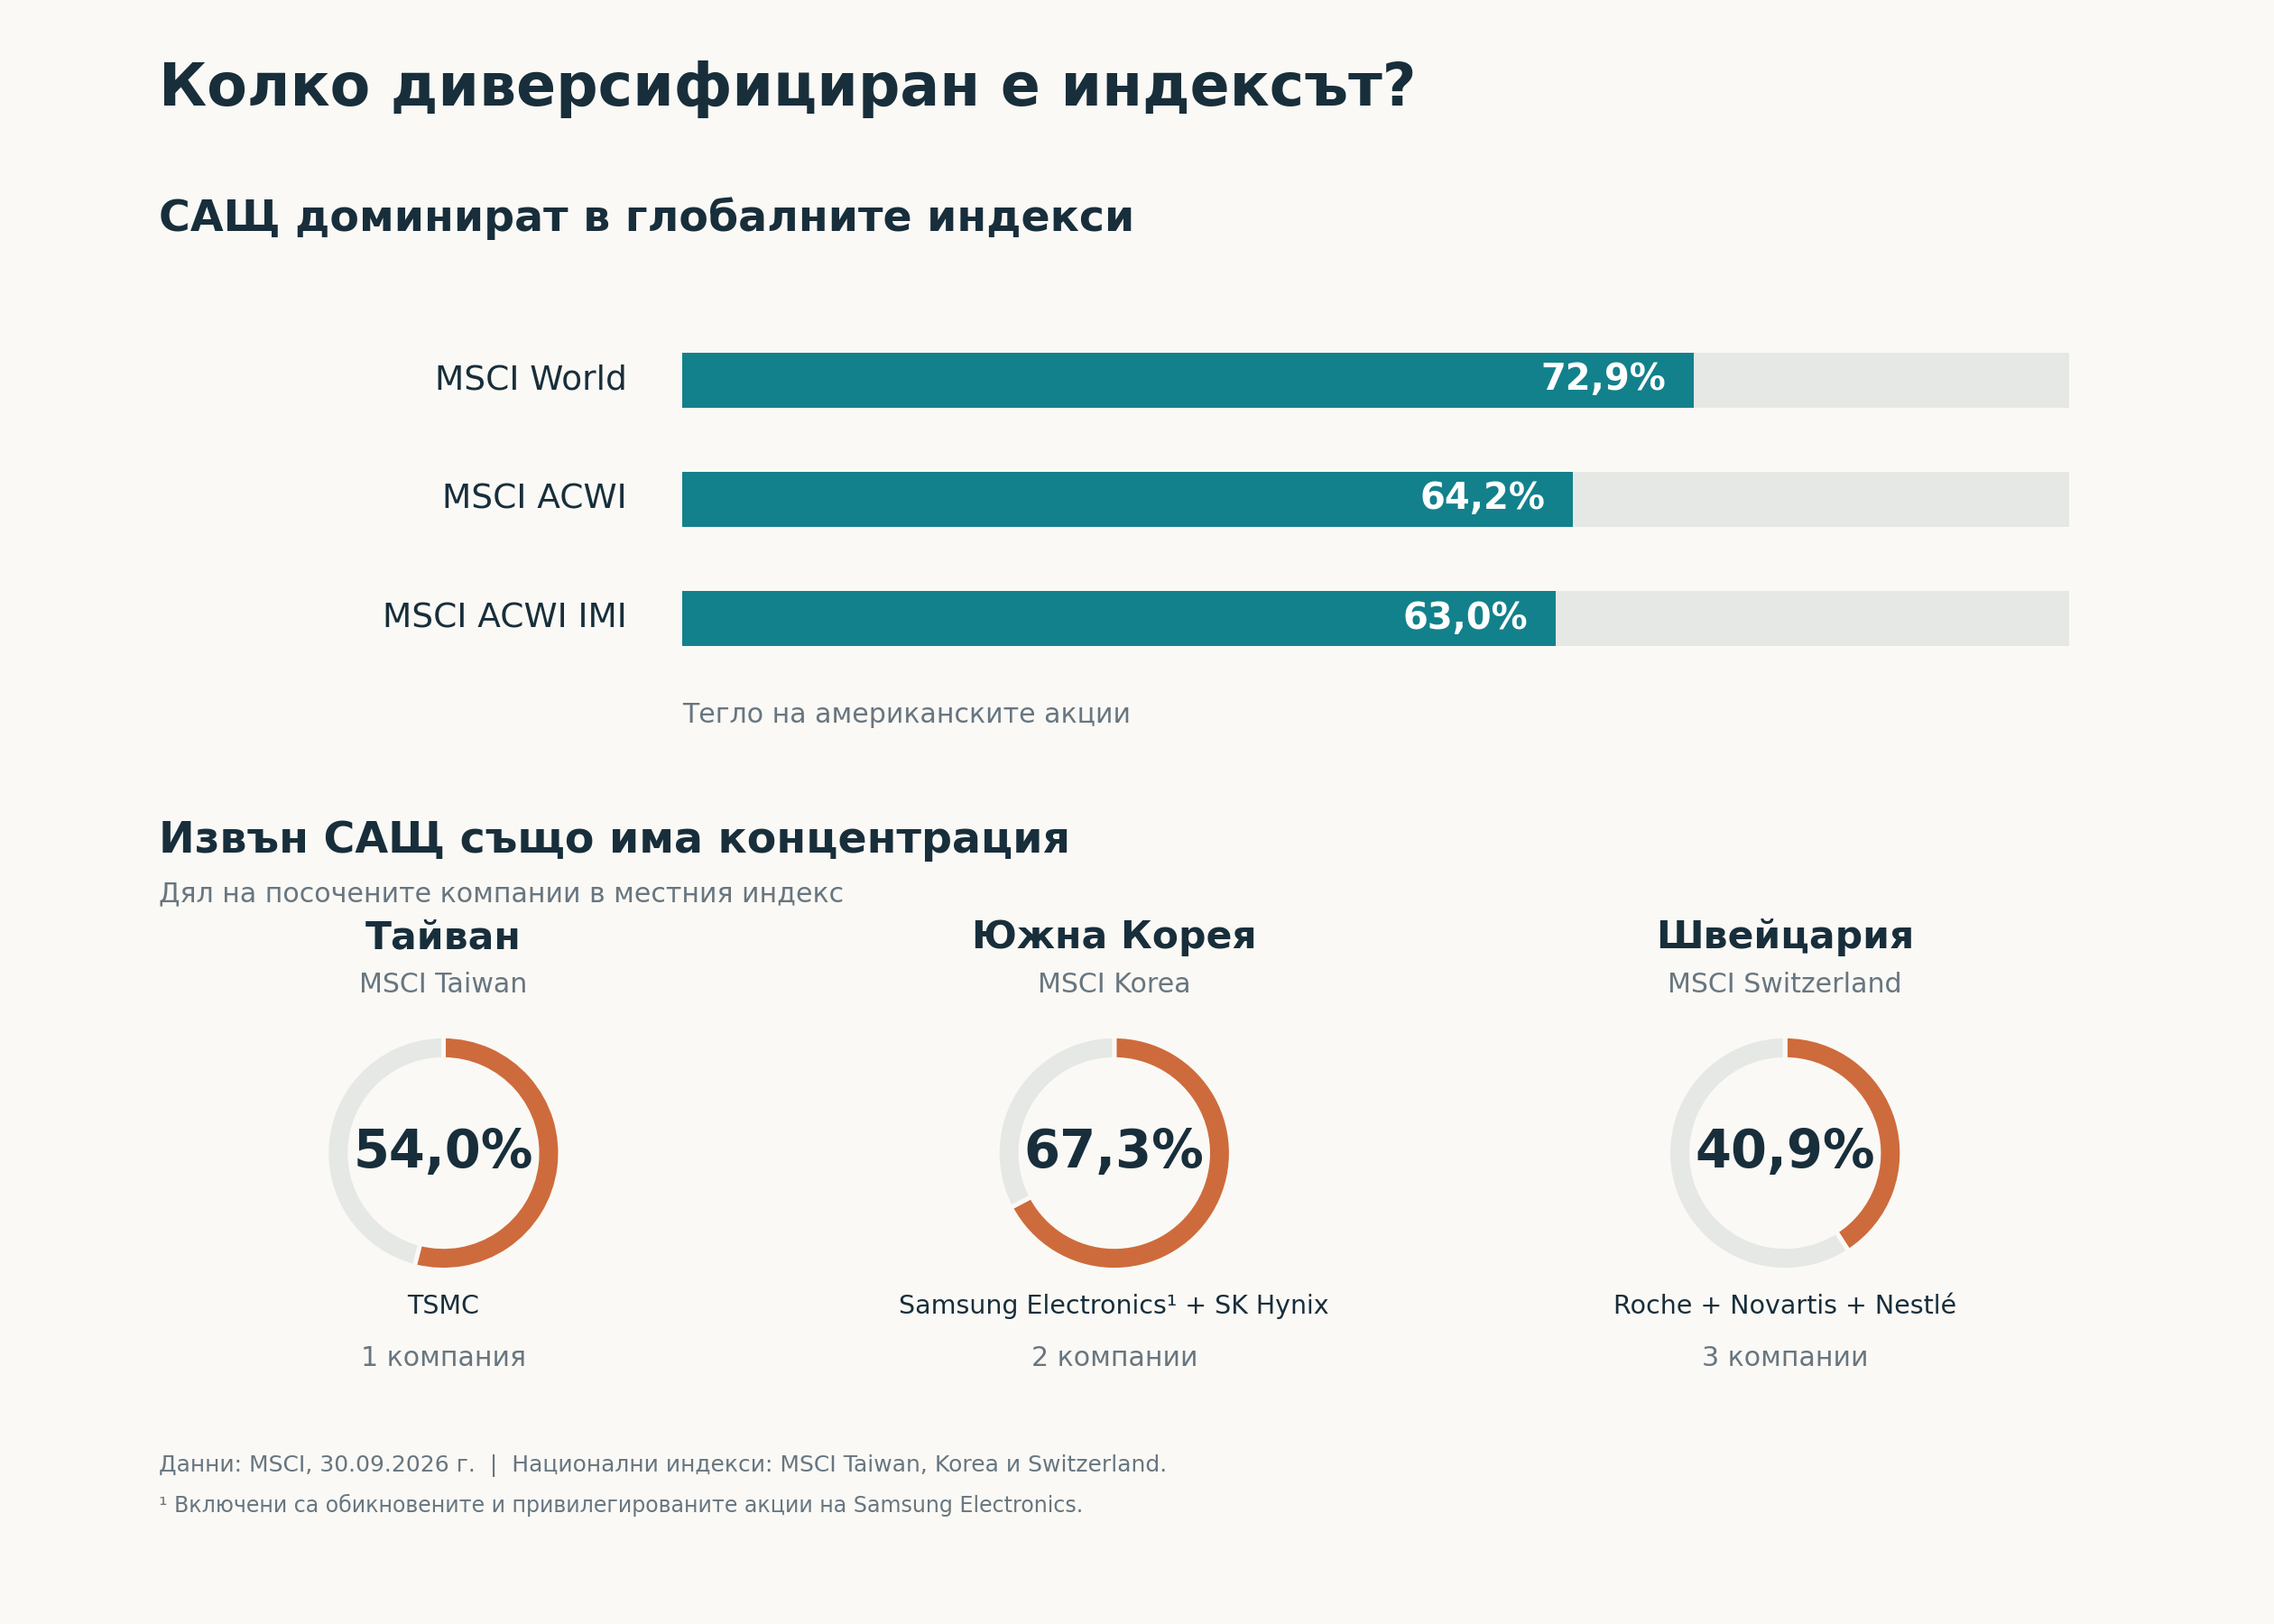
По-широкият MSCI ACWI включва и развиващите се пазари. В него има 2414 позиции от 47 държави, но САЩ запазват тегло от 64,21%, а десетте най-големи позиции представляват 25,40%. Дори MSCI ACWI IMI, който добавя малките компании и достига 8036 позиции, има американско тегло от 62,99%. Данните са към една и съща дата, за да позволяват съпоставка.
Следователно „купувам целия свят“ означава да купуваме световния борсов пазар в пропорциите, определени от неговата капитализация. Това е съвсем различно от равномерно разпределение между икономики, региони или източници на доходност.
Причината е в конструкцията на индексите. При претеглянето по пазарна капитализация по-големите компании получават по-голяма тежест, обикновено след корекция за свободно търгуваните акции. Когато една компания поскъпва по-бързо от останалите, нейното участие естествено нараства.
Този механизъм има важни предимства. Инвеститорът не трябва предварително да познае бъдещите победители, а успешните бизнеси постепенно увеличават значението си. Но същият механизъм пренася концентрацията на пазара директно в портфейла.
За това не е необходима нова покупка. Човек може да не е променял инвестиционната си стратегия с години, докато делът на водещите компании в спестяванията му е нараснал съществено.
Добавянето на фондове също не решава автоматично проблема. По собствено изчисление на база септемврийските тегла, равни инвестиции в MSCI World и MSCI ACWI биха създали обща американска експозиция от приблизително 68,6%. Това е повече от дела на САЩ само в ACWI. Комбинацията изглежда по-разнообразна като списък с продукти, но увеличава географската концентрация спрямо по-глобалния от тях.
Ако към тези фондове добавим S&P 500, технологичен фонд и отделни акции на Nvidia или Microsoft, припокриването става още по-съществено. Всяка позиция може да има логично обяснение сама по себе си. Общият резултат обаче може да бъде многократно увеличен залог върху едни и същи компании.
Изходът изглежда очевиден: повече инвестиции извън САЩ. Но и тук има уловка. Смяната на географията може да замени една концентрация с друга, понякога значително по-голяма.
Тайван е особено показателен. MSCI Taiwan включва 74 позиции, но само Taiwan Semiconductor Manufacturing Company, позната като TSMC, представлява 54% от индекса. Десетте най-големи позиции събират 74,74%, а информационните технологии имат секторно тегло от 87,36%. Инвестицията в този индекс следователно носи много силна зависимост от една компания и от технологичния производствен цикъл.
В Южна Корея картината е сходна. В MSCI Korea обикновените акции на Samsung Electronics имат тегло от 35,31%, привилегированите акции на компанията добавят 4,40%, а SK Hynix представлява 27,58%. Общо двата бизнеса заемат 67,29% от индекса. Десетте най-големи позиции достигат 78,77%.
Това е важна подробност за инвеститор, който вече притежава значителна експозиция към американски технологии. Добавянето на Тайван и Южна Корея разширява географското присъствие, но може едновременно да увеличи зависимостта от полупроводниците, паметта и инвестициите в инфраструктура за изкуствен интелект.
Държавите са различни. Част от двигателите на печалбите обаче са свързани.
Концентрацията не е само технологичен феномен. В MSCI Switzerland Roche, Novartis и Nestlé имат общо тегло от 40,85%, а десетте най-големи позиции представляват 74,50%. Тук водещите бизнеси са различни от тайванските и корейските, което може да добави разнообразие към портфейла. Зависимостта от ограничен брой компании обаче остава значителна.
Тези примери се отнасят до конкретните стандартни индекси на MSCI. Фондовете, които следват версии с ограничения на индивидуалните тегла, могат да имат различно разпределение. Именно затова името на държавата върху продукта е само началото на проверката.
Има и още едно разграничение. Държавата, към която е класифицирана компанията, не показва откъде идват всичките ѝ приходи. Американските гиганти продават по целия свят, както и много швейцарски, тайвански и корейски компании. Географската концентрация по индексна принадлежност не е равнозначна на концентрация на клиентите в една икономика.
Но международните продажби не премахват риска няколко големи позиции да бъдат засегнати едновременно от промяна в оценките, регулациите или капиталовите разходи на техните клиенти.
Точно тук броенето на компании престава да бъде достатъчно. Производителят на чипове, доставчикът на облачни услуги и софтуерната платформа могат да принадлежат към различни сектори, но част от инвестиционната теза за всеки да зависи от едно очакване: огромните разходи за изкуствен интелект ще донесат достатъчно бъдещи приходи.
При разочарование различните борсови символи могат да се окажат изложени на общ натиск.
Означава ли това, че диверсификацията замира? По-точно е да кажем, че тя изисква по-внимателна проверка, отколкото предполага покупката на няколко широки фонда. Индексното инвестиране остава ефективен начин за достъп до множество компании. То обаче не отменя необходимостта да разбираме как е разпределен капиталът.
Равнопретеглените индекси могат да ограничат доминацията на гигантите. При периодичното възстановяване на теглата в S&P 500 Equal Weight всяка компания получава приблизително 0,2%. Това обаче увеличава относителното значение на по-малките участници и създава различен профил на доходност и риск.
По-широкото разпределение между региони, сектори и класове активи също може да добави различни източници на доходност. То изисква оценка как инвестициите реагират при различни условия и периодично възстановяване на желаните пропорции. Самото притежаване на повече продукти не осигурява такава защита.
Най-трудната част е да приемем цената на диверсификацията. Когато малка група компании води пазара, по-балансираният портфейл може да изостава с години. Тогава изкушението е да продадем изоставащото и да купим още от победителите. Така постепенно премахваме разнообразието, защото то временно изглежда ненужно.
Високата концентрация не предсказва датата на следващата корекция. Тя показва от какво зависи портфейлът, ако очакванията се променят.
Затова най-полезният въпрос е колко различни неща трябва да се случат, за да работят инвестициите ни добре. Ако отговорът за повечето позиции е един и същ, разнообразието вероятно е по-малко, отколкото показва списъкът в приложението.
Можем да притежаваме хиляди акции и пак да разчитаме на малко на брой сценарии. Именно разстоянието между тези две числа е скритият риск на индексната диверсификация.
Материалът е с информационен и аналитичен характер и не представлява инвестиционен съвет.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.02% |
| USDJPY | 158.44 | ▲0.33% |
| GBPUSD | 1.34 | ▲0.07% |
| USDCHF | 0.82 | ▲0.26% |
| USDCAD | 1.40 | ▲0.08% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 020.20 | ▼0.27% |
| S&P 500 | 7 615.12 | ▲0.41% |
| Nasdaq 100 | 28 384.80 | ▲0.63% |
| DAX 30 | 26 003.80 | ▲0.10% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 77 472.60 | ▲1.05% |
| Ethereum | 2 289.28 | ▲1.78% |
| Ripple | 1.28 | ▲2.33% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 95.76 | ▼0.68% |
| Петрол - брентUSD/bbl. | 103.10 | ▼1.12% |
| ЗлатоUSD/t oz. | 3 933.51 | ▼0.37% |
| ПшеницаUSd/bu. | 603.42 | ▼0.39% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.64 | ▼0.10% |
| Germany Bund 10 Year | 122.54 | ▼0.14% |
| UK Long Gilt Future | 85.92 | ▼0.56% |
