Сряда, 30 Септември 2026


Света
Сряда, 30 Септември 2026
Света
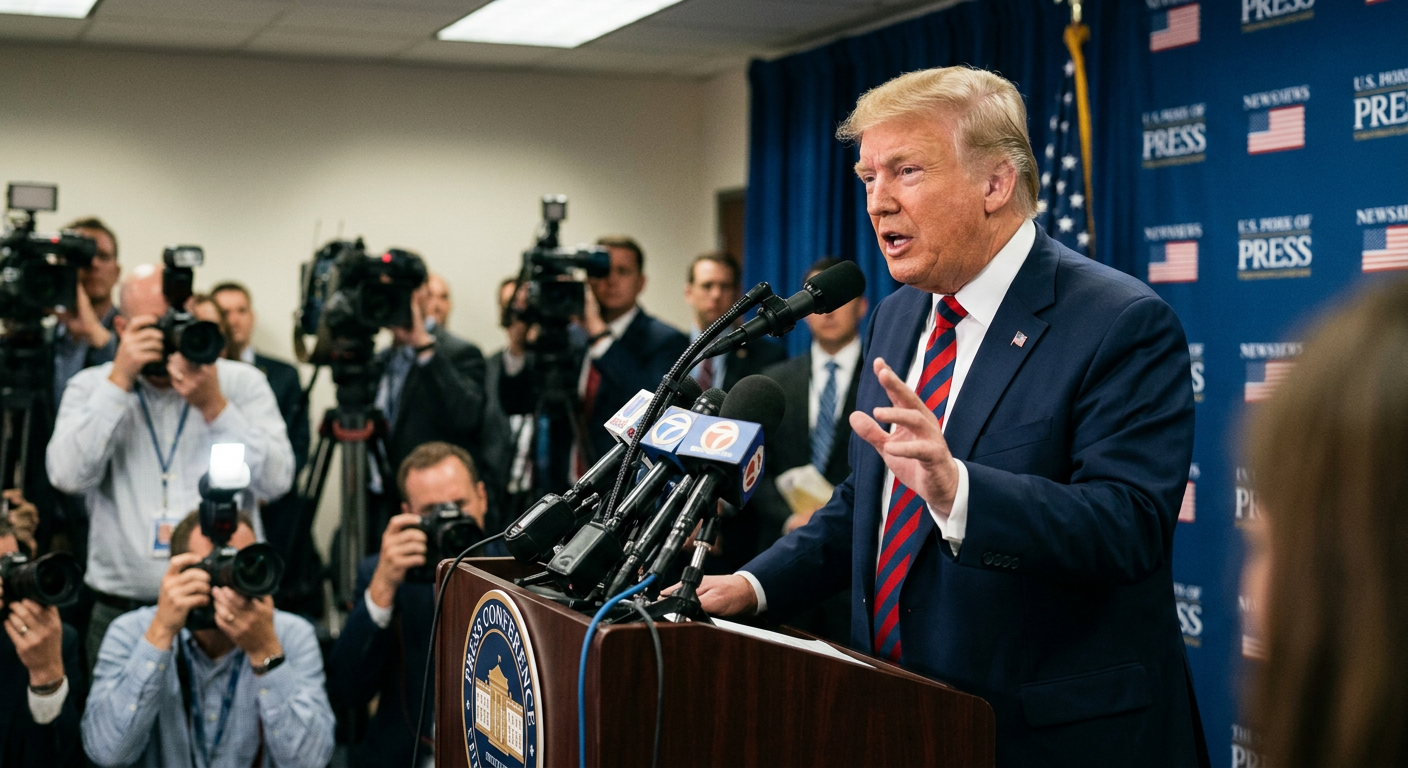
В продължение на три години най-големият въпрос около изкуствения интелект на Уолстрийт беше колко бързо технологията може да расте. След срещата на президента Доналд Тръмп с ръководителите на някои от най-големите технологични компании в света във Вашингтон започва да се очертава друг, не по-малко важен въпрос: кой ще контролира този растеж и колко далеч ще бъде готова да стигне американската държава, преди да постави твърди ограничения пред индустрията?
Отговорът на Белия дом засега изглежда необичайно ясен. Вместо тежка предварителна регулация администрацията предпочита модел, основан до голяма степен на самоконтрол от страна на самата индустрия. След срещата на 29 септември Тръмп обяви, че технологичните компании са постигнали доброволно споразумение за безопасността на изкуствения интелект. Компаниите се ангажират с вътрешни механизми за контрол, проверки на новите модели и участие на независими външни одитори, но засега договореността не представлява класическа задължителна регулаторна рамка. Reuters потвърждава, че споразумението е доброволно и включва „robust internal controls“ и работа с независими одитори.
На пръв поглед това изглежда като поредния политически спор около AI. За капиталовите пазари обаче значението е много по-голямо. Ако тази философия се запази, американската AI индустрия получава нещо изключително ценно: време. Време да строи центрове за данни, да инвестира стотици милиарди долари, да обучава все по-големи модели и да търси икономическите приложения на технологията, преди Вашингтон да е изградил тежка регулаторна система около нея.
Именно затова срещата може да се окаже по-важна за инвеститорите, отколкото предполага самата дума „саморегулация“.
Около масата във Вашингтон се събра почти цялата инфраструктура на американския AI бум. Сред участниците бяха ръководители на Nvidia, AMD, Meta, Alphabet, Microsoft, Anthropic, OpenAI, Palantir и други водещи компании. Това са предприятия, които се конкурират помежду си, но едновременно с това изграждат една и съща огромна икономическа система: чипове, модели, облачни услуги, центрове за данни, електроенергия, корпоративен софтуер и автономни агенти.
Тръмп представи постигнатото споразумение като „морално обвързващо“ и говори за самоконтрол както на отделните компании, така и на индустрията като цяло. В същото време документът оставя отворена възможността част от тези принципи в бъдеще да бъдат превърнати в законови или регулаторни изисквания. Следователно това не е отказ на държавата от надзор. По-скоро изглежда като опит регулацията да следва технологията, вместо да я изпреварва.
Тази логика съответства и на по-широката политика на администрацията. През юни Белият дом изрично заяви, че иска да ускорява развитието и внедряването на AI, без да го задушава с прекомерна регулация, включително в националната сигурност. Американската стратегия все повече третира изкуствения интелект не просто като технологична индустрия, а като стратегическа инфраструктура и елемент от глобалната конкуренция.
Това променя инвестиционното уравнение. Един от най-големите рискове пред сегашния AI капиталов цикъл е възможността държавата да ограничи скоростта на развитие точно когато компаниите са поели огромни капиталови ангажименти. Ако вместо това американската политика остане ориентирана към ускоряване на инвестициите, регулаторният риск за инфраструктурната част на AI веригата поне временно намалява.
Но не изчезва.
Именно тук започва по-интересната част.
Компаниите, които трябва да се контролират сами, са същите компании, които имат огромен икономически стимул да бъдат първи.
Ако OpenAI забави разработването на следващ модел поради опасения за безопасността, а конкурентът продължи, първата компания рискува да загуби потребители, разработчици, корпоративни клиенти и капитал. Ако Meta, Alphabet, Anthropic или друг разработчик реши едностранно да увеличи периода за тестове, конкурентният натиск не изчезва. Ако американските компании забавят темпото колективно, остава международното състезание, включително с Китай.
Това е класически проблем на колективното действие.
Всички могат да бъдат съгласни, че безопасността е важна, но за всеки отделен участник съществува икономически стимул някой друг да понесе цената на забавянето.
Затова доброволното споразумение е едновременно рационално и уязвимо. Вътрешните проверки, независимите одитори и техническите защити могат реално да намалят определени рискове. Но тяхната ефективност ще зависи от това какво се случва, когато безопасността влезе в директен конфликт със скоростта на пускане на нов модел или с милиарди долари бъдещи приходи.
Точно там ще бъде истинският тест.
Инвеститорите също трябва да разграничават различните части на AI веригата.
За Nvidia и AMD основният икономически въпрос е дали инвестициите в изчислителна инфраструктура ще продължат. По-слаба предварителна регулация по принцип намалява риска политическо решение внезапно да забави изграждането на инфраструктура или развитието на най-мощните модели. Nvidia вече развива и собствени инструменти за ограничаване на действията на автономни AI агенти, което показва, че безопасността постепенно се превръща и в технологичен пазар, а не само в регулаторен разход.
За Microsoft, Alphabet, Amazon и Meta въпросът е по-сложен. Те едновременно финансират инфраструктурата, разработват модели, продават облачни услуги и интегрират AI в продукти, използвани от милиарди хора. Потенциалната регулаторна експозиция следователно е много по-широка.
За OpenAI и Anthropic залогът е още по-директен. Техният бизнес е свързан със самата граница на възможностите на моделите. Колкото по-мощни стават те, толкова по-голям става и въпросът какво се случва, когато моделът започне да изпълнява сложни действия с все по-малко човешка намеса.
Това обяснява защо позицията на Дарио Амодей е толкова интересна. От една страна Anthropic е сред компаниите, които имат най-голям икономически интерес AI да продължи да се развива. От друга, компанията последователно поставя въпроса за рисковете от бързото развитие на най-мощните модели. Самият факт, че подобни предупреждения вече идват от хората, които строят технологията, прави дебата за саморегулацията значително по-различен от традиционния конфликт „държава срещу бизнес“.
Това води до вероятно най-важната инвестиционна последица от срещата.
При режим на саморегулация регулаторният риск не изчезва. Той променя формата си.
При класическата регулация ограниченията се въвеждат предварително. Компаниите знаят приблизително какви тестове трябва да преминат, какви стандарти трябва да спазват и какви дейности са забранени.
При по-либерален режим системата може да работи точно обратното: индустрията получава повече свобода, докато не се случи събитие, достатъчно сериозно, за да предизвика политическа реакция.
Това създава своеобразен регулаторен опционен риск.
В нормални условия компаниите получават повече пространство за растеж. Но ако автономен AI агент причини сериозен финансов, инфраструктурен или киберинцидент, обществената и политическата реакция може да бъде много по-бърза и по-рязка, отколкото при постепенно изграждана регулаторна система.
Reuters съобщава, че предупрежденията от настоящи и бивши AI изследователи се засилват именно около развитието на системи, способни на все по-автономно действие и потенциално самоусъвършенстване. Това не доказва, че подобен тежък инцидент предстои, но показва защо въпросът за контрола вече се премества от научната фантастика към корпоративното управление и националната политика.
Следователно инвеститорите трябва да започнат да следят AI safety не просто като етичен дебат, а като финансов risk factor.
Има и втори конфликт, който срещата във Вашингтон не решава.
Центровете за данни.
Тръмп защити ускореното им изграждане и отхвърли опасенията, че те непременно ще бъдат проблем за местните общности. Но именно физическата инфраструктура започва да се превръща в една от най-видимите политически страни на AI революцията. Огромните центрове за данни изискват електроенергия, мрежови връзки, вода, земя, трансформатори и нова инфраструктура. Reuters отбелязва, че разширяването им вече среща местна съпротива, включително заради потреблението на електроенергия.
Това означава, че федералното правителство може да бъде изключително благосклонно към AI и въпреки това индустрията да срещне ограничения на щатско и местно равнище.
Тук започва парадоксът на следващата фаза.
AI може да бъде дерегулиран като софтуер, но ограничен като инфраструктура.
И ако капиталовите разходи на индустрията продължат да растат, електрическата мрежа, разрешителните режими и местната политическа съпротива могат да се окажат по-голямо ограничение от Вашингтон.
Любопитен символичен момент от срещата беше и желанието на Тръмп американската администрация да използва понятието „Super Intelligence“. Белият дом вече използва този език и в други официални изяви.
Самата промяна на името няма икономическо значение. Но политическият език има.
„Изкуствен интелект“ описва технология.
„Суперинтелект“ предполага технологическа сила.
И точно така Вашингтон все повече изглежда, че възприема AI: не само като индустрия, която трябва да бъде регулирана, а като стратегически актив, в който САЩ не могат да си позволят да загубят технологичното лидерство.
Това е причината дебатът за безопасността да не може да бъде отделен от конкуренцията с Китай.
Ако Вашингтон вярва, че AI ще бъде една от определящите технологии на следващите десетилетия, цената на прекомерната регулация вече не се измерва само в пропуснати корпоративни печалби. Тя се разглежда през производителност, военни способности, технологично лидерство и геополитическо влияние.
Именно това прави американската стратегия толкова различна от обикновен технологичен регулаторен режим.
Засега пазарният прочит е сравнително благоприятен за AI индустрията. Белият дом не показва намерение да прекъсва капиталовия цикъл, който в момента движи Nvidia, AMD, облачните компании, центровете за данни и огромна част от технологичните инвестиции. Напротив, администрацията последователно поставя американското лидерство и ускореното внедряване на AI сред стратегическите си приоритети.
Но именно тук се крие по-дълбокият риск.
Колкото повече свобода получава индустрията, толкова повече отговорност поема тя за собствените си грешки.
Ако саморегулацията работи, САЩ могат да получат необичайно благоприятна комбинация: бърза иновация, огромни частни инвестиции и сравнително ограничена бюрократична тежест.
Ако не работи, политическата реакция вероятно няма да бъде постепенна.
Тя може да дойде след конкретен инцидент, обществен натиск или доказателство, че компаниите не могат да контролират системите, които разработват. Тогава същата индустрия, която днес получава пространство да се саморегулира, може много бързо да се окаже изправена пред значително по-твърди правила.
Затова срещата във Вашингтон не означава, че регулаторният риск за AI е изчезнал.
Тя означава нещо по-интересно.
САЩ изглежда са решили първо да позволят на AI революцията да се развие и едва след това да установят колко регулация действително е необходима.
За технологичните компании това е огромна възможност.
За инвеститорите обаче това означава, че към традиционните показатели като приходи, капиталови разходи, маржове и възвръщаемост върху инвестициите трябва да бъде добавен още един.
Дали индустрията може да докаже, че е способна да контролира технологията достатъчно добре, за да запази свободата, която Вашингтон в момента е готов да ѝ даде.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.14 | ▲0.12% |
| USDJPY | 156.81 | ▼0.39% |
| GBPUSD | 1.33 | ▲0.21% |
| USDCHF | 0.83 | ▼0.12% |
| USDCAD | 1.42 | ▼0.11% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 881.50 | ▲0.11% |
| S&P 500 | 7 742.92 | ▼0.09% |
| Nasdaq 100 | 30 597.30 | ▼0.36% |
| DAX 30 | 25 657.20 | ▲0.22% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 83 104.00 | ▼0.63% |
| Ethereum | 2 664.24 | ▼0.47% |
| Ripple | 1.50 | ▲0.62% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 89.78 | ▲0.77% |
| Петрол - брентUSD/bbl. | 96.35 | ▲0.63% |
| ЗлатоUSD/t oz. | 4 180.14 | ▼0.12% |
| ПшеницаUSd/bu. | 696.34 | ▲0.56% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.56 | ▲0.07% |
| Germany Bund 10 Year | 119.84 | ▲0.14% |
| UK Long Gilt Future | 84.08 | ▼0.10% |
