Понеделник, 19 Октомври 2026


БФБ
Понеделник, 19 Октомври 2026
БФБ
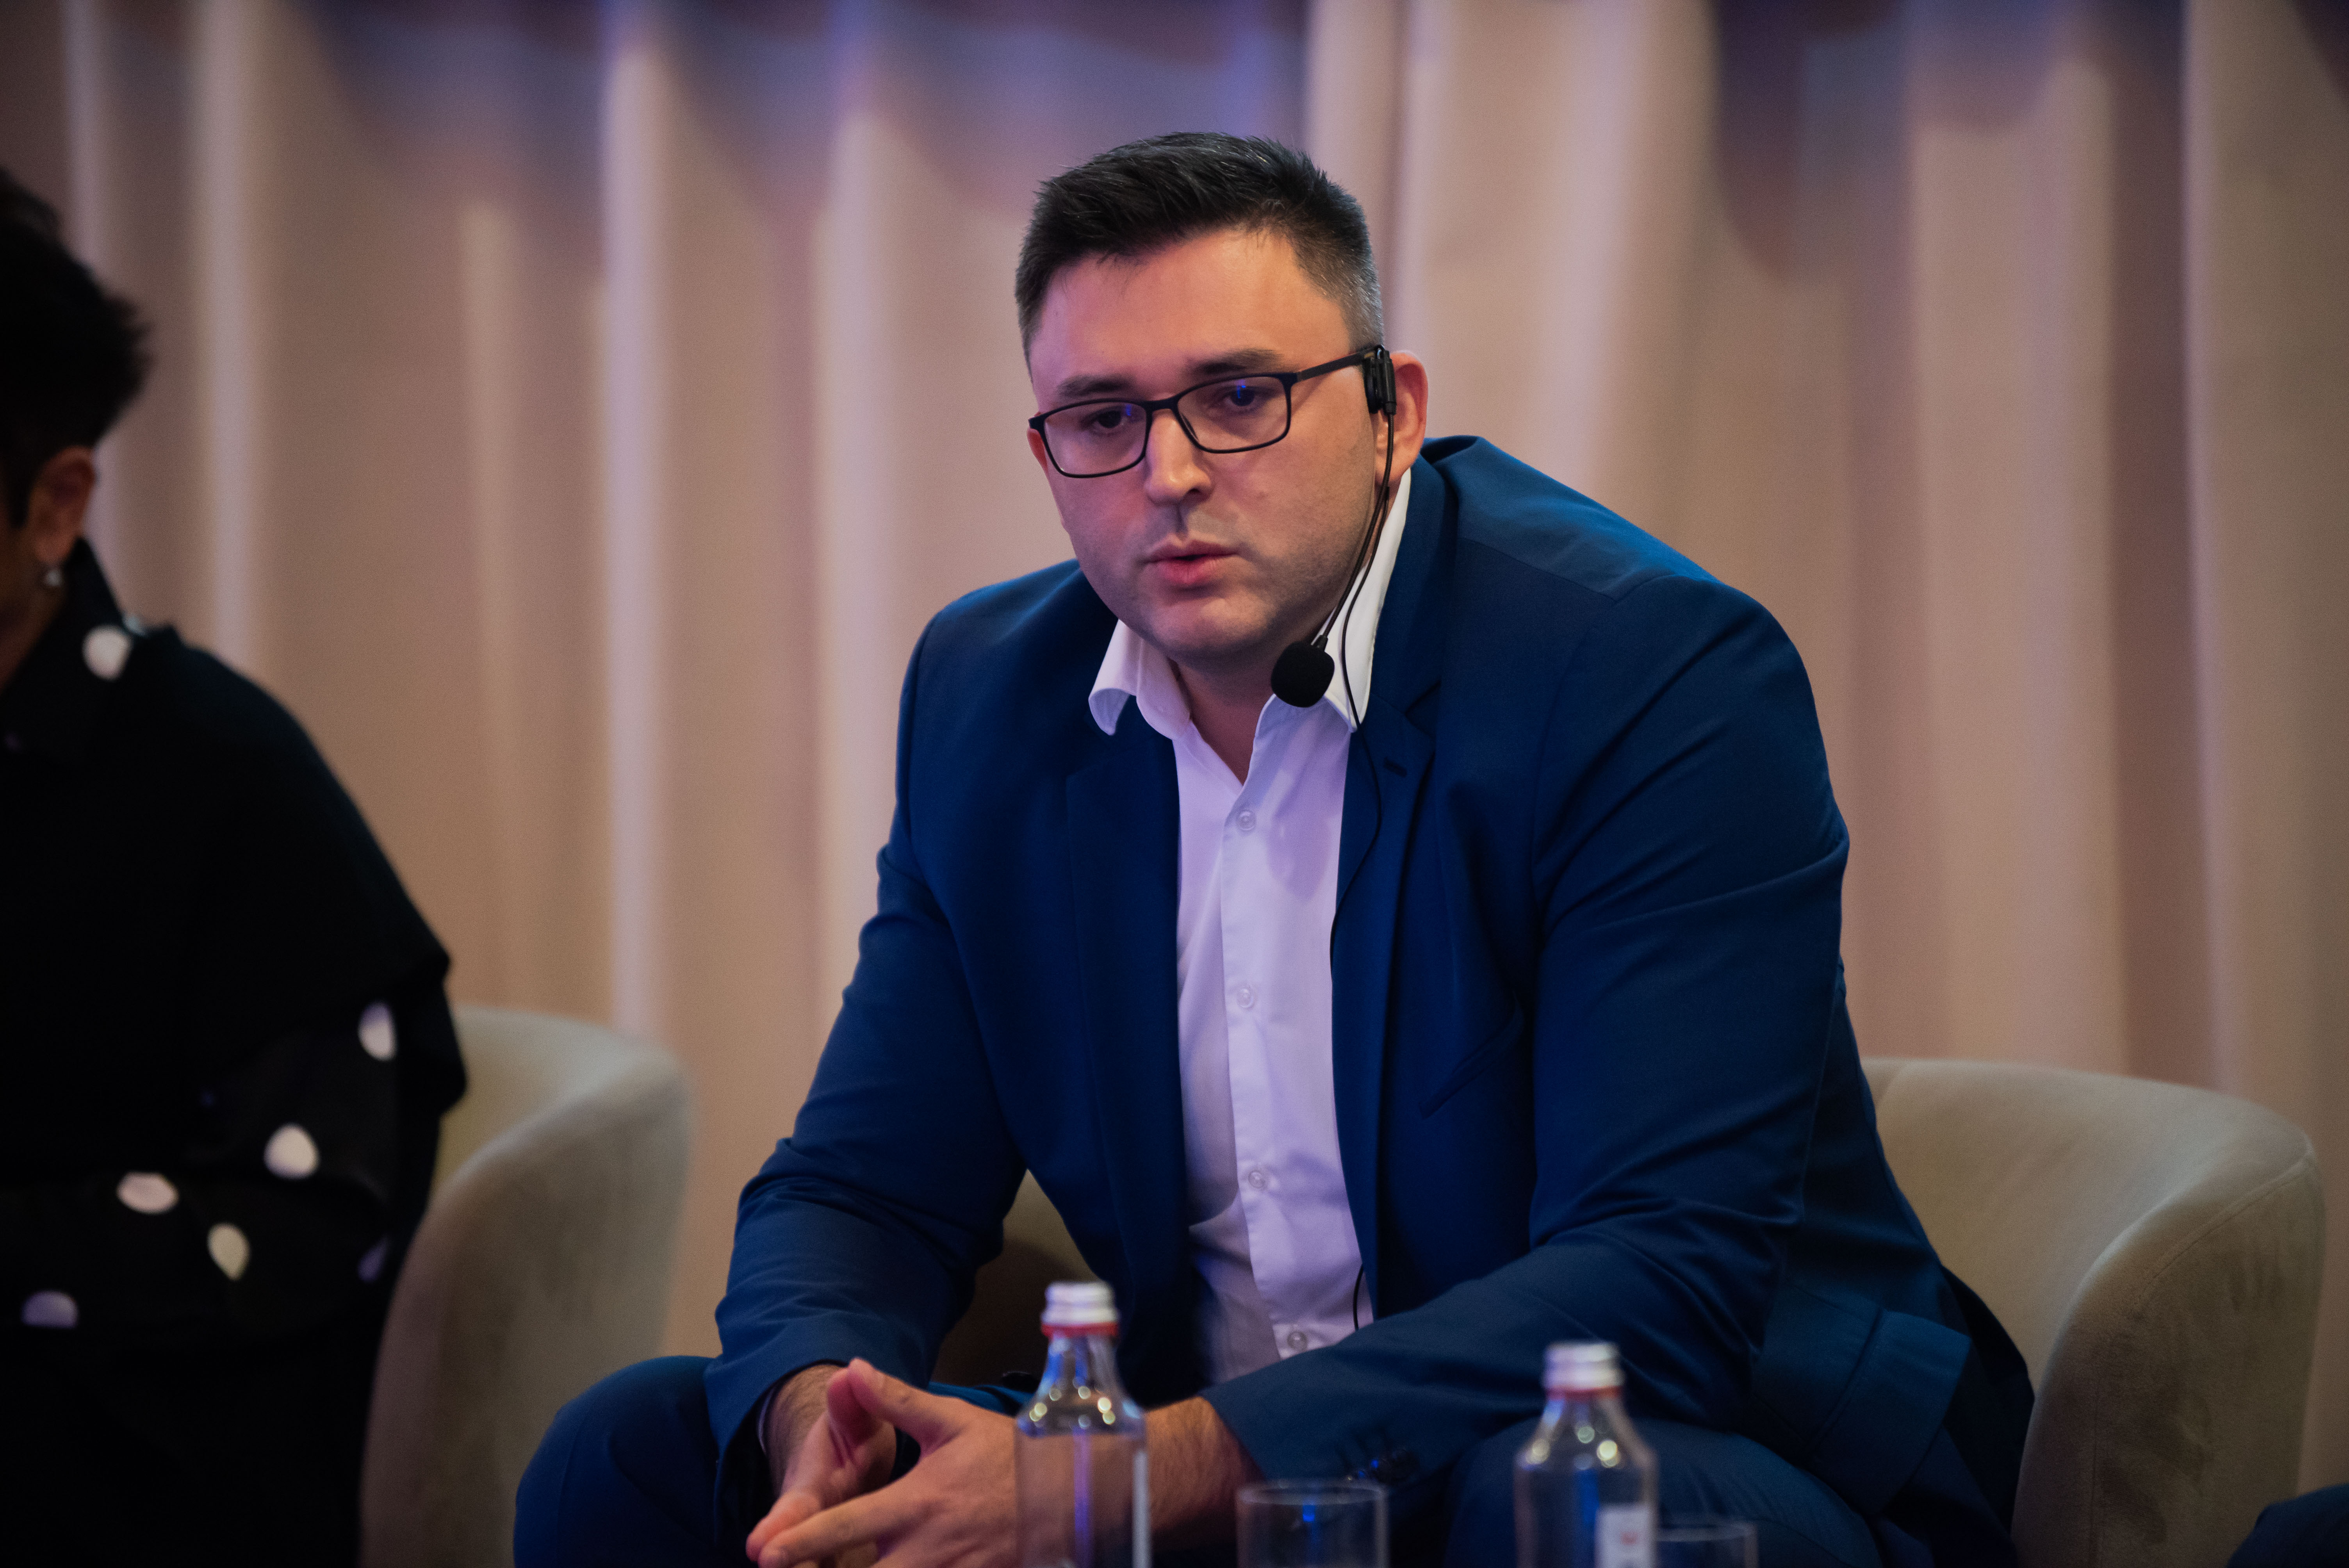
Снимка: Infostock.bg
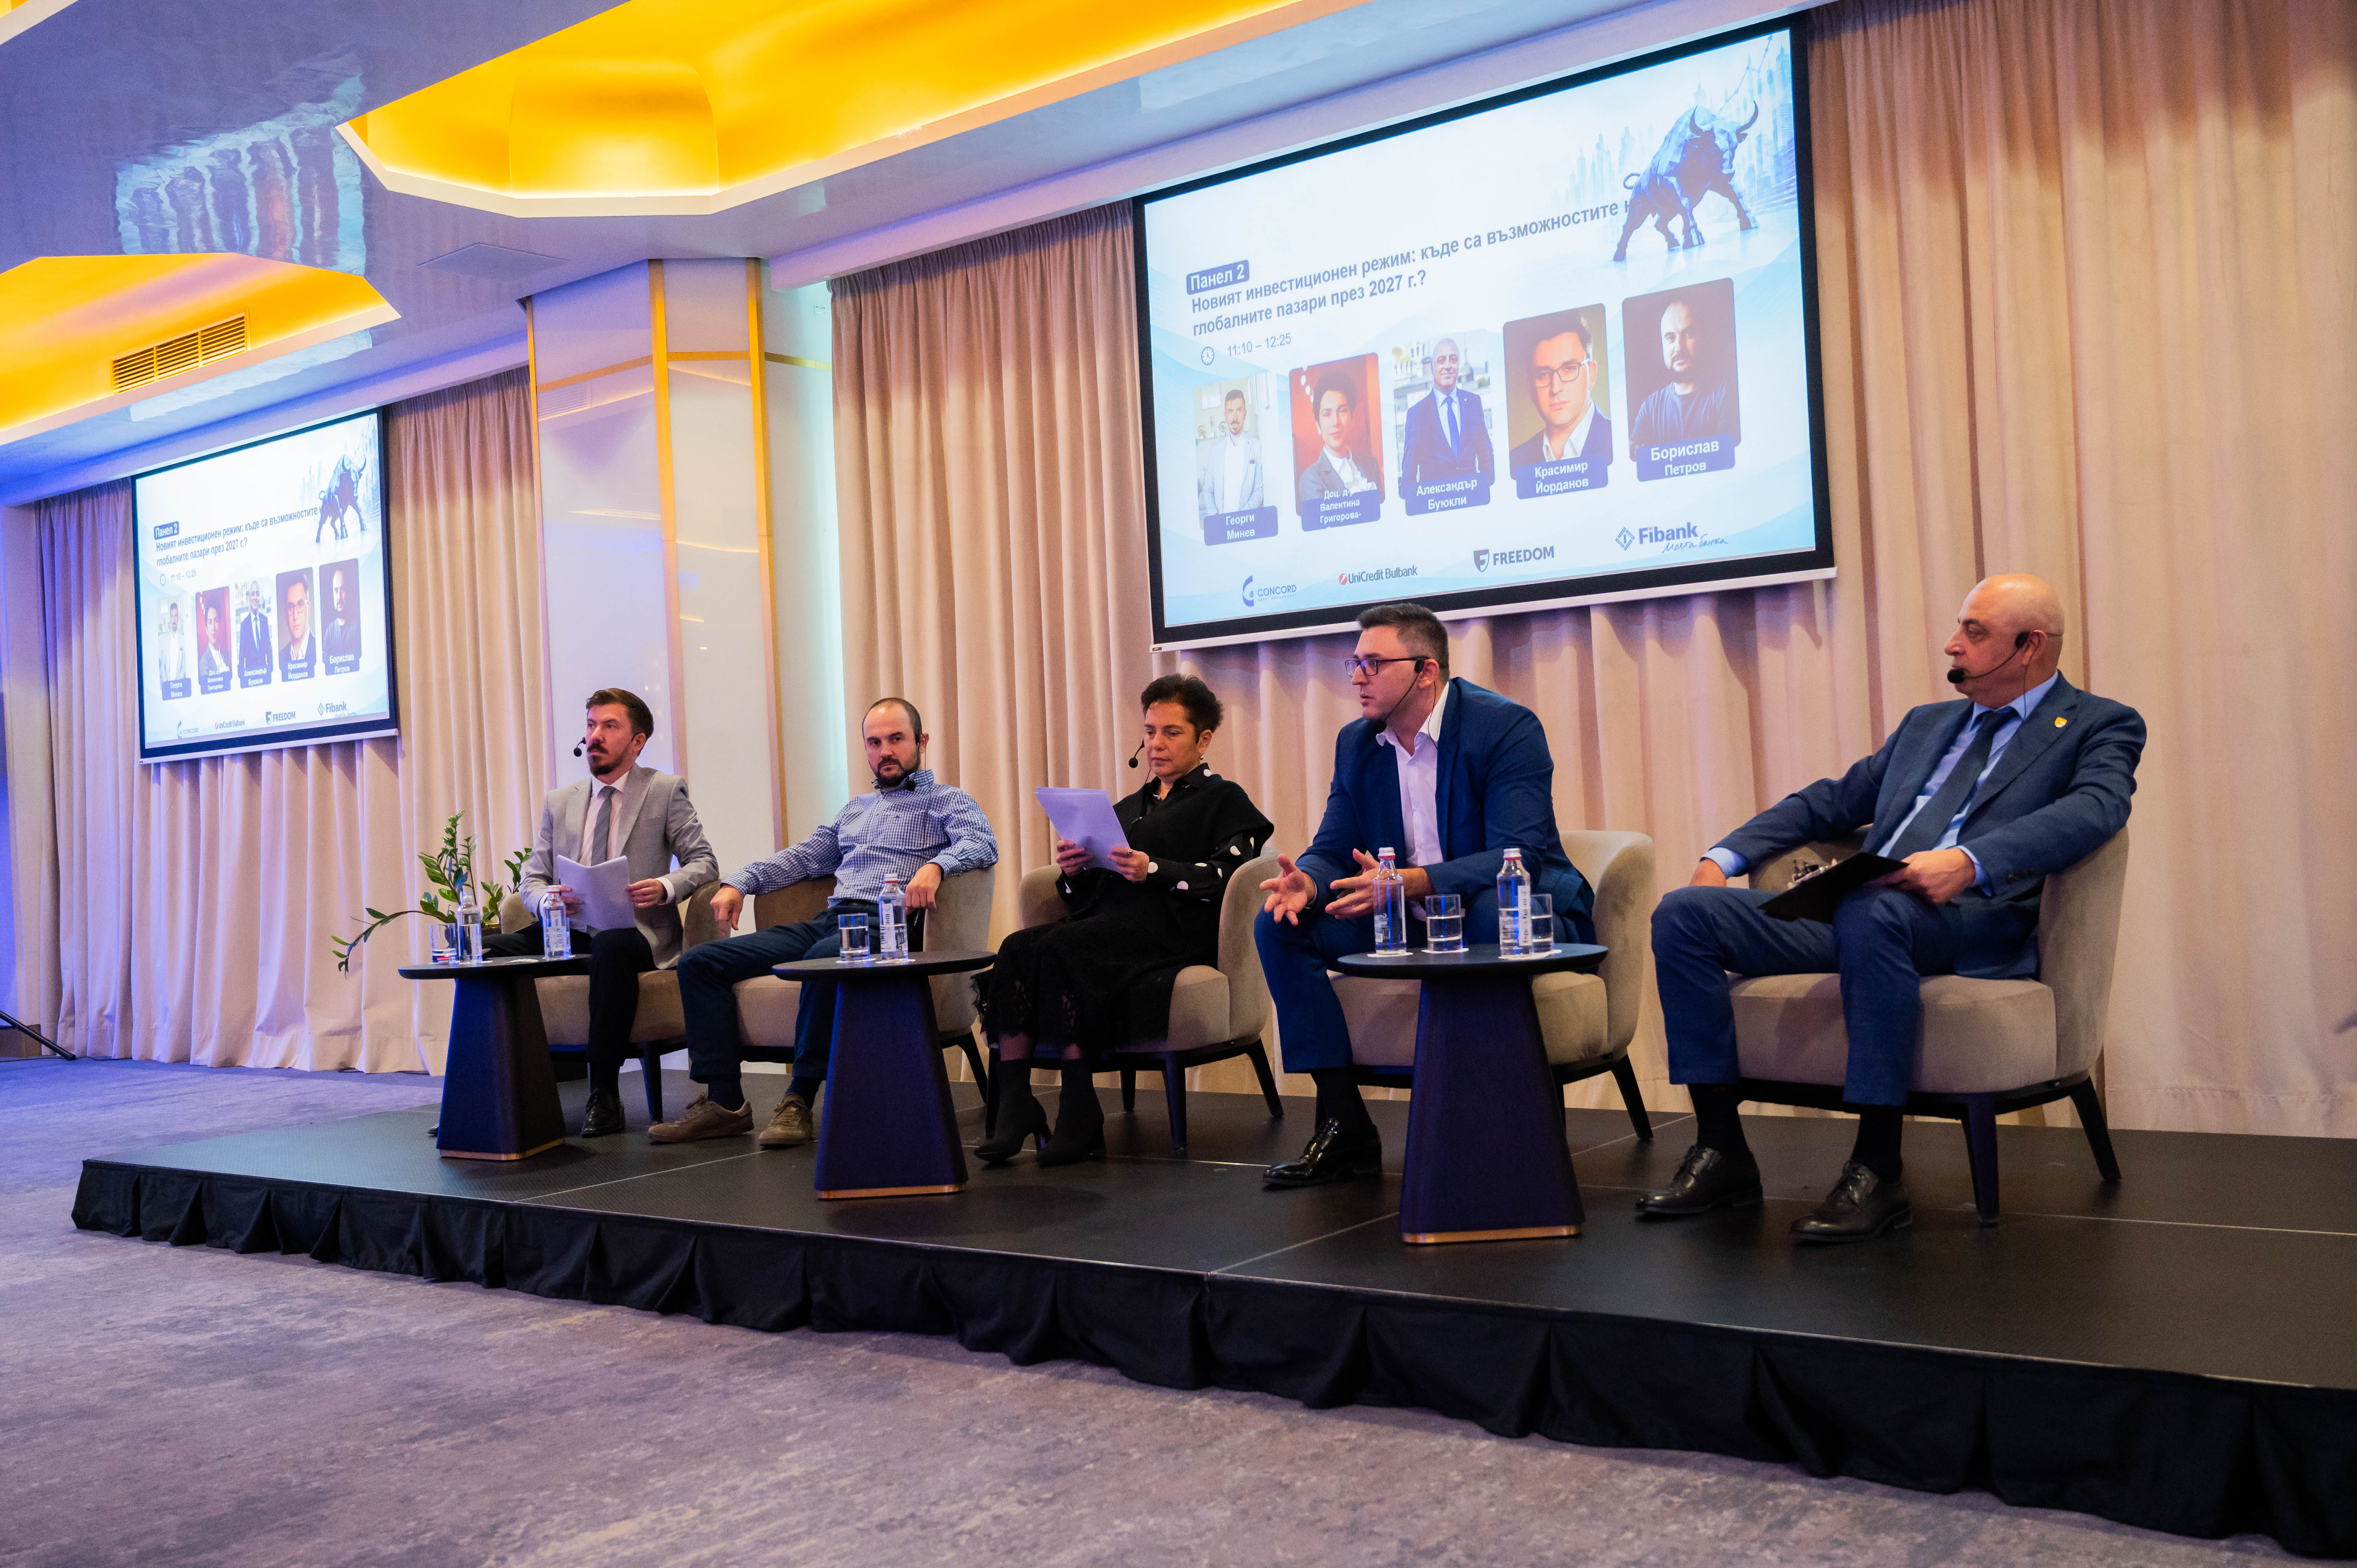
Доходността по 10-годишните американски държавни облигации е сред най-важните рискове за глобалните пазари през 2027 г., а движение към 6% може да доведе до корекция от порядъка на 10–15% при S&P 500. Това заяви Красимир Йорданов, портфолио мениджър в „Скай Управление на Активи“, по време на втория панел на форума „Силата на инвестициите“, организиран от Infostock.bg.
Според него покачването на доходността по американския дълг не трябва автоматично да се интерпретира като сигнал, че инвеститорите се съмняват в способността на САЩ да обслужват задълженията си. По-скоро сегашните нива отразяват комбинацията от силен номинален икономически растеж, инфлация и нормализиране на финансовите условия след дълъг период на необичайно ниски лихви.
През последните седмици доходността по 10-годишните американски облигации премина 5% и достигна най-високите си нива от повече от две десетилетия. Йорданов смята, че около тези стойности пазарът все още може да балансира високата цена на капитала със силния ръст на корпоративните печалби.
По неговите изчисления доходност от 5% може условно да бъде разглеждана като еквивалент на коефициент около 20 пъти, което е близо до форуърд оценката на S&P 500. Разликата е, че корпоративните печалби могат да продължат да растат и по този начин да компенсират част от натиска от по-високия дисконтов процент.
Проблемът според Йорданов започва, ако доходността премине устойчиво над 5,5% и се насочи към 6%.
„Над 5,5%, особено ако отива към 6%, можем да очакваме около 10–15% корекция на целия индекс“, посочи той.
Причината е, че високите лихви вече оказват различно влияние върху отделните компании. Дружествата, които могат да увеличават печалбите си с високи темпове, са в състояние по-лесно да компенсират поскъпването на капитала. Компаниите със слаб растеж обаче започват да усещат натиска много по-рано.
Според Йорданов именно това обяснява защо пазарно претегленият S&P 500 може да се задържа близо до рекордни стойности, докато значителна част от останалите акции се представят по-слабо. Големите технологични компании продължават да концентрират значителна част от ръста на печалбите и по този начин прикриват по-слабата картина в други части на пазара.
Той не приема и тезата, че настоящите високи доходности сами по себе си показват непосредствена американска дългова криза. Федералният бюджетен дефицит през 2026 г. е около 6% от БВП, но според Йорданов ключът към стабилизирането на съотношението дълг към икономиката е растежът.
„Как могат да се намалят тези дългове? Само чрез растеж“, заяви той.
Различна според него е ситуацията във Франция. Страната също има голям бюджетен дефицит, но икономическият ѝ растеж е значително по-слаб. Именно комбинацията от висок дълг, голям дефицит и нисък номинален растеж прави френските публични финанси по-чувствителни към покачването на лихвите.
Другата голяма тема в изказването на Йорданов беше изкуственият интелект. Според него въпросът дали AI представлява балон няма еднозначен отговор, а развитието на сектора до голяма степен ще зависи от способността на OpenAI и Anthropic да превърнат огромното търсене на изчислителна мощ в устойчиви приходи.
Причината е все по-тясната връзка между AI лабораториите и големите технологични компании. Amazon, Microsoft, Alphabet и останалите големи доставчици влагат огромни средства в центрове за данни и изчислителна инфраструктура, докато в същото време работят, инвестират или предоставят облачен капацитет на водещите разработчици на AI модели.
Ако приходите на OpenAI и Anthropic продължат да нарастват достатъчно бързо, огромните инвестиции по цялата верига могат да се окажат икономически оправдани. В такъв сценарий сегашните печалби на инфраструктурните компании биха имали реална фундаментална основа.
По-негативният сценарий е търсенето да не нарасне достатъчно бързо, за да оправдае поетите дългосрочни ангажименти за облачни услуги, центрове за данни и изчислителна мощ. Тогава големите технологични компании могат да бъдат принудени да ограничат капиталовите си разходи, което според Йорданов би предизвикало сериозни сътресения на пазара.
Точно затова OpenAI и Anthropic могат да се окажат по-важни за Wall Street, отколкото предполага фактът, че все още не са традиционни публични компании. Те са сред местата, където трябва да се докаже, че огромният инфраструктурен бум има достатъчно крайно търсене.
На този фон Йорданов вече вижда възможност и на пазара на държавен дълг. Той посочи, че от 2020 г. е избягвал дългосрочните облигации заради очакванията си за инфлация и повишаване на доходността, но при сегашните нива оценката му се е променила.
Американските 10-годишни облигации с доходност над 5% вече предлагат според него значително по-добро съотношение между потенциална печалба и риск. При евентуално икономическо забавяне или рецесия доходността може да падне, което би довело и до капиталова печалба за притежателите на по-дългосрочен дълг.
За инвеститор в евро обаче трябва да бъде отчетен и валутният риск. След хеджиране на доларовата експозиция определени европейски държавни облигации могат да се окажат по-привлекателна алтернатива.
Йорданов не очаква и траен структурен отлив на капитал от САЩ, докато американската икономика и финансовата система запазват сегашната си институционална рамка. Според него временни движения към други пазари са възможни, но САЩ ще останат основна инвестиционна дестинация, освен ако не бъде допусната сериозна политическа или институционална грешка.
За България прогнозата му беше значително по-предпазлива. Йорданов предупреди, че според него жилищният пазар може да навлезе в много труден период през 2027 г. Той вижда признаци на голямо предлагане и все по-трудни продажби при настоящите цени и очаква при неблагоприятен сценарий пазарът да загуби значителна част от активността си.
Това е прогноза на Йорданов, а не вече настъпил факт, но според него връзката между строителството, жилищния пазар и икономическия цикъл е особено важна за България, където имотите имат много по-голяма тежест в спестяванията на домакинствата в сравнение с по-развитите капиталови пазари.
Така двата основни риска, които той очерта за 2027 г., остават ясни - ново рязко движение нагоре на дългосрочните лихви и разочарование от способността на AI сектора да монетизира огромните инвестиции, които вече са направени.
Материалът е с аналитичен характер и не е съвет за търговия на финансовите пазари.
| Sofix | 1 562.35 | ▲40.45 | ▲ 2.66 |
| BGBX 40 | 250.96 | ▲4.23 | ▲ 1.71 |
| BG TR30 | 1 171.39 | ▲11.75 | ▲ 1.01 |
| BG REIT | 244.89 | ▲1.06 | ▲ 0.43 |
