Петък, 20 Ноември 2026


Световни пазари
Петък, 20 Ноември 2026
Световни пазари
Снимка: iStock

Теодор Минчев
Има една особеност на финансовите пазари, която инвеститорите често подценяват. Колкото по-дълго продължава една възходяща тенденция, толкова по-убедени стават участниците, че тя е практически неуязвима. Всяка корекция започва да изглежда като възможност за покупка, всяко ново поскъпване потвърждава правилността на предишните решения, а рискът постепенно изчезва от инвестиционните сметки. Докато в един момент пазарът не напомни, че дори най-силните тенденции не се развиват по права линия.
Точно това се случва със златото. След изключително силно поскъпване през последните години, което изведе цената на фючърсите до исторически върхове от близо 5500 долара за тройунция, благородният метал претърпя рязък обрат. На 19 ноември декемврийските фючърси върху златото се търгуват около 3551 долара, като само за сесията отстъпват с 3,64%. На пръв поглед спадът изглежда драматичен, но далеч по-интересното е какво показват техническите индикатори и къде подобно движение се вписва в историческите корекции на златото.
Приблизително 36% от стойността на златото е изтрита спрямо видимия исторически максимум на предоставената седмична графика. Това вече не е обикновено краткосрочно прибиране на печалби. Става дума за движение, достатъчно голямо, за да постави под съмнение средносрочната възходяща тенденция, без непременно да означава край на дългосрочния бичи пазар.
Най-важният сигнал от седмичната графика на жълтия метал е, че цената вече се намира значително под 50-седмичната си пълзяща средна, която е около 4465 долара. Това означава, че за да се върне над нея, златото трябва да поскъпне с около 26% от настоящите нива. Подобно разстояние е характерно за сериозно нарушена средносрочна тенденция. От друга страна, 200-седмичната пълзяща средна продължава да се намира значително по-ниско, около 3055 долара. Тя остава възходяща, което означава, че дългосрочната картина все още не е окончателно разрушена. Разстоянието между текущата цена и тази средна е около 14% надолу – достатъчно голямо, за да остави пространство за допълнителна корекция, но и достатъчно малко, за да се превърне в основна зона на интерес при евентуално задълбочаване на разпродажбите.
Особено показателно е поведението на канала на Болинджър. При последната котировка от около 3551 долара златото вече се намира под долната граница на индикатора, разположена около 3679 долара. Средната линия на лентите е около 4198 долара, а горната – близо 4718 долара. Това е сериозно отклонение от обичайния ценови диапазон. При нормални условия подобно движение предполага, че продавачите са станали прекалено агресивни и вероятността за краткосрочно техническо възстановяване нараства. Но тук има една уловка – при силни низходящи тенденции цената може да остане под долната лента значително по-дълго, отколкото очакват инвеститорите. Самият факт, че даден актив е паднал много, не означава, че непременно трябва да поскъпне веднага.
Третият важен индикатор е индексът на относителната сила RSI, който на седмична база е около 31 пункта. Това е почти на границата на класическата зона на свръхпродаден пазар, започваща под 30 пункта. При силен възходящ тренд RSI обикновено намира подкрепа около 40–50 пункта, докато при по-сериозни мечи фази може да остане продължително под 40. Следователно сегашната стойност не е просто сигнал, че златото е поевтиняло много. Тя показва, че положителният импулс от предходните години е изчезнал и пазарът е навлязъл в съвсем различен режим.
Комбинацията от трите индикатора заслужава внимание. Златото е под 50-седмичната средна, под долната лента на Болинджър и с RSI непосредствено над 30. Това създава предпоставки за рязък отскок, но не потвърждава устойчиво дъно. Разликата е съществена. Един пазар може да възстанови 10–15% от стойността си след силна разпродажба и въпреки това да остане в низходяща тенденция.
Историческите сравнения дават още по-интересна перспектива. Според изследване на Световния съвет по златото (World Gold Council) корекциите на благородния метал невинаги са толкова безобидни, колкото предполага репутацията му на защитен актив. При спадове от поне 20% историческата медианна дълбочина на корекцията е около 29%, а средната достига 36%. При по-широката група от спадове от поне 10% медианата е 28%, а средната – 30%. Данните обхващат периода от 1971 г. до юни 2026 г. и изключват тогавашната незавършена корекция.
Това поставя сегашното движение в любопитна позиция. Ако приемем, че златото вече е загубило приблизително една трета от стойността си спрямо върха, корекцията се намира близо до средната дълбочина на историческите големи спадове. Това не означава, че дъното непременно е достигнато. Означава единствено, че от историческа гледна точка пазарът вече е преминал през съществена част от типичното понижение при сериозните мечи фази.
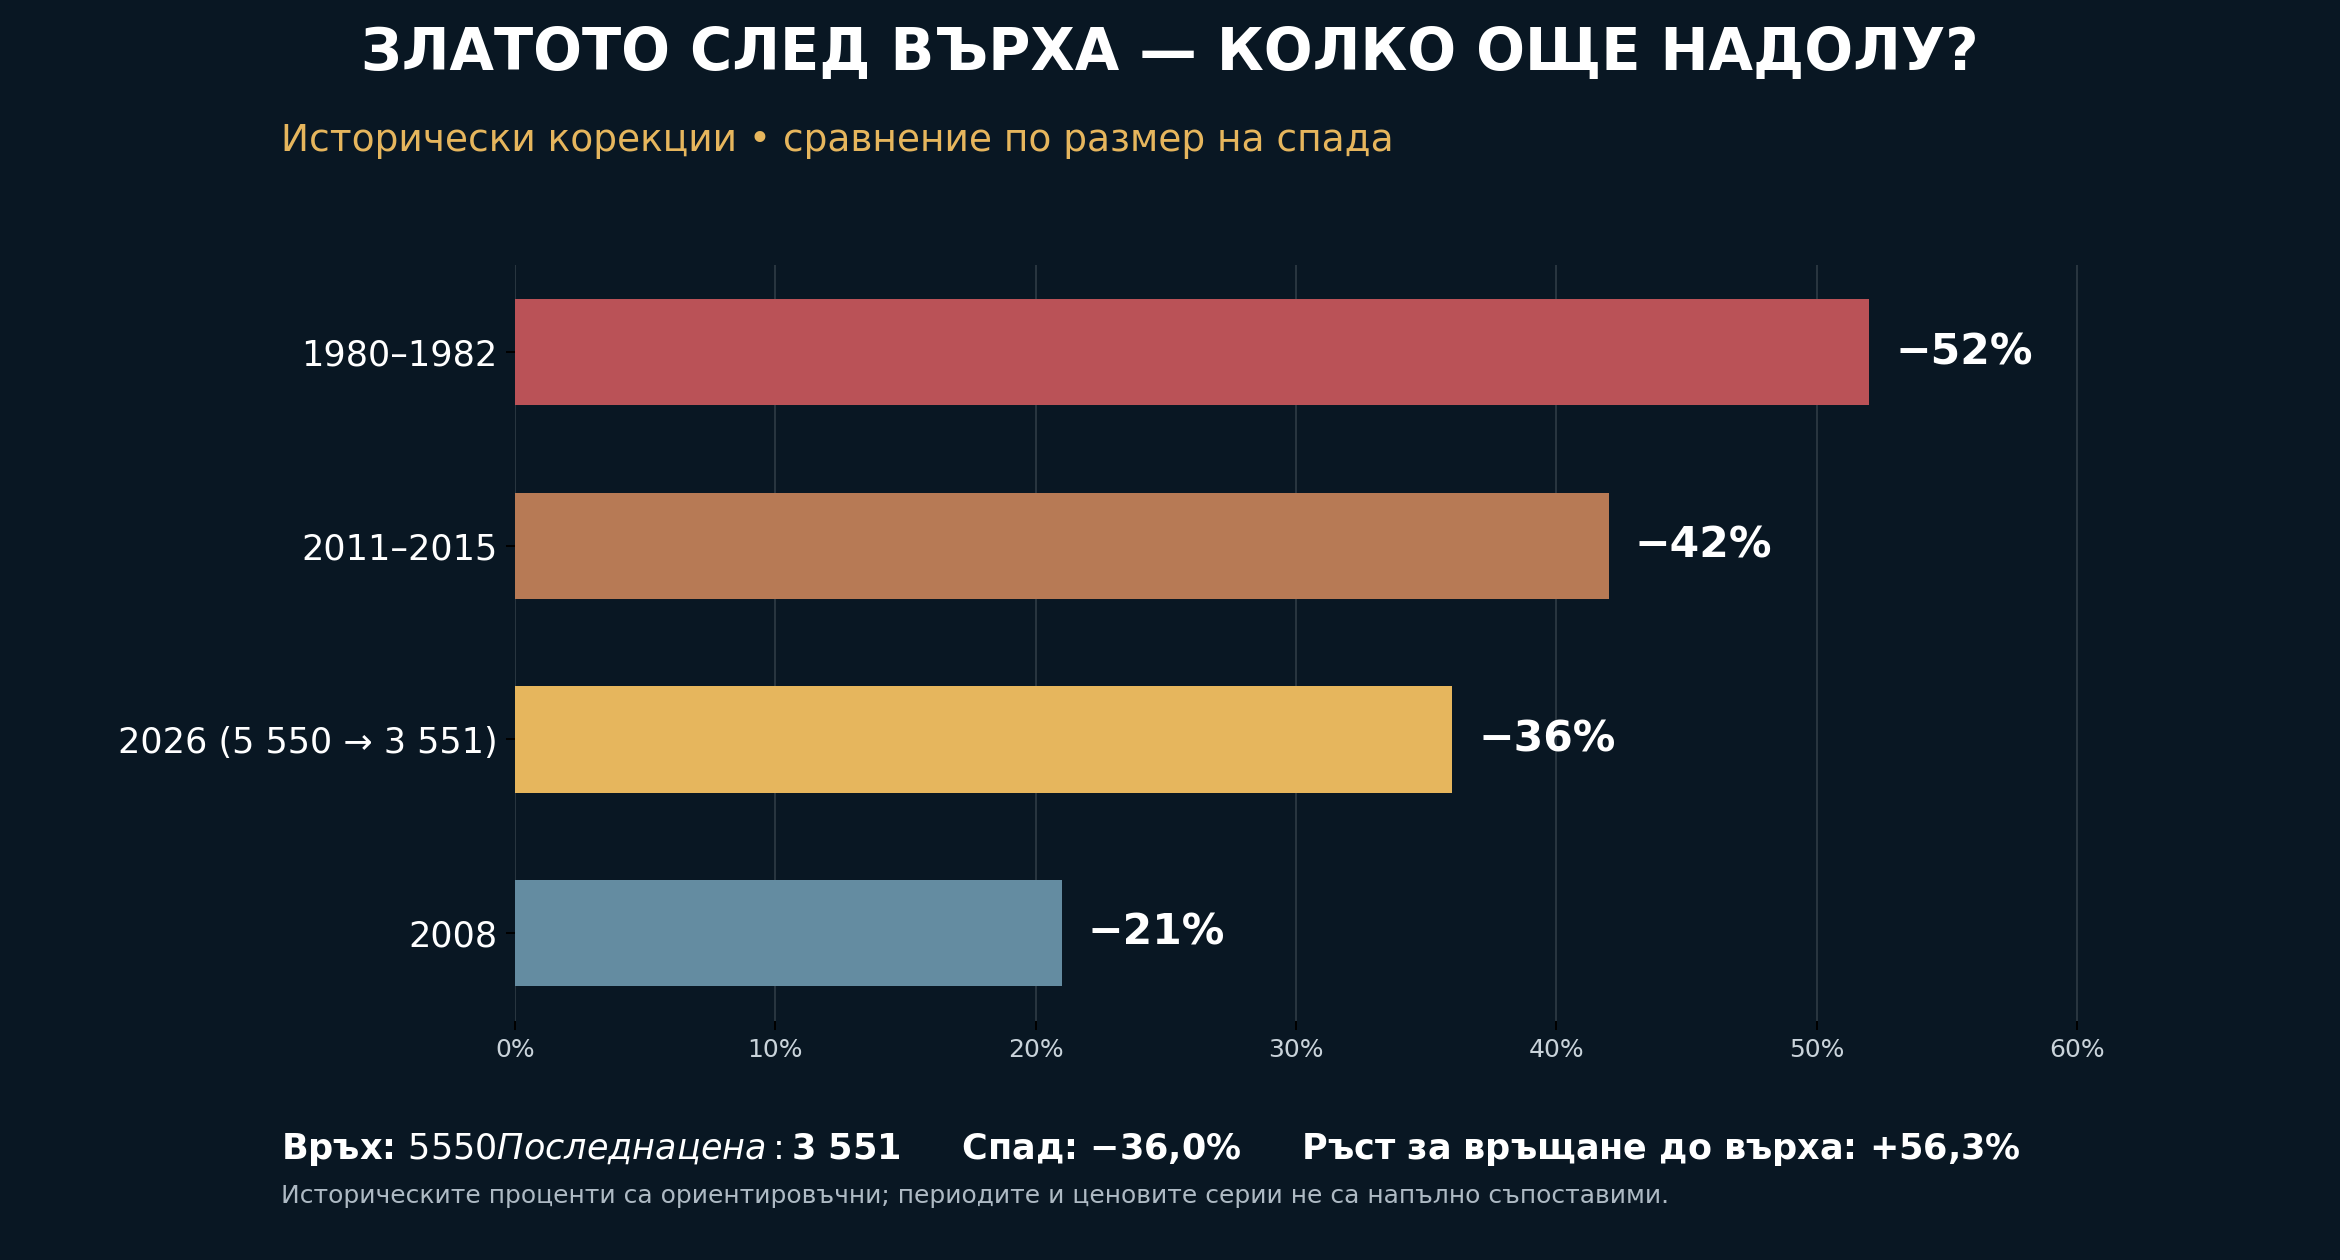
Има обаче и много по-тежки примери. Между септември 1980 г. и юни 1982 г. златото губи около 52% от стойността си според месечните цени, използвани от Световния съвет по златото. Тогава рязкото повишаване на реалните лихвени проценти и укрепването на долара променят фундаментално привлекателността на благородния метал. След историческия връх през 2011 г. следва нов продължителен спад – около 42% до декември 2015 г. През този период възстановяването на апетита към риск, покачването на реалната доходност и отливът на средства от златните ETF-и оказват натиск върху цената.
Сравнението с 2008 г. е различно. Тогава златото губи около 21% между март и ноември според месечните средни цени, но впоследствие възстановява загубите си. Това е пример как дори актив, възприеман като убежище, може да бъде продаван агресивно в условията на ликвиден стрес.
|
Исторически период |
Спад |
Характер на движението |
|---|---|---|
|
1980–1982 г. |
−52% |
Продължителен мечи пазар |
|
2008 г. |
около −21% |
Корекция при финансова криза |
|
2011–2015 г. |
−42% |
Многогодишен низходящ тренд |
|
2026 г. |
приблизително −30% до −35% |
Текуща корекция, без потвърдено дъно |
Източници: World Gold Council; исторически месечни цени; Yahoo Finance за текущата графика. Историческите и текущите проценти са по различна честота и са ориентировъчно сравнение, а не напълно съпоставима статистическа серия.
Тези примери показват нещо, което според мен е по-важно от самия размер на корекцията. При златото дълбочината на спада не определя автоматично неговата продължителност. През 2008 г. възстановяването идва сравнително бързо, докато след 2011 г. инвеститорите трябва да чакат години, преди да видят нов устойчив възход. Именно затова опитите да се улови абсолютното дъно само въз основа на процента на поевтиняване често се оказват подвеждащи.
Ако се върнем към настоящата графика, първата важна зона за наблюдение е около 3500–3700 долара. Тя обхваща непосредствената ценова област и долната лента на Болинджър. Устойчиво връщане над 3679 долара би било първият признак за отслабване на натиска от продавачите, но все още няма да е достатъчно, за да се говори за обръщане на тенденцията. Следващата по-сериозна зона е около 4000–4200 долара, където се намират предишни ценови равнища и средната линия на лентите на Болинджър. Едва връщането над тази област би подсказало, че купувачите започват да възстановяват контрола върху средносрочното движение.
При негативен сценарий загубата на зоната около 3500 долара може да отвори пътя към 3200–3300 долара, а при по-дълбока корекция – към 200-седмичната пълзяща средна около 3055 долара. Последното равнище е особено интересно, защото представлява дългосрочен технически ориентир, а не произволно избрана кръгла цена. Спад до него би означавал допълнително поевтиняване с около 14% от настоящите нива и би довел общата корекция до размери, сравними с някои от най-тежките исторически спадове.
|
Техническо равнище |
Цена |
Значение |
|---|---|---|
|
Долна лента на Болинджър |
$3 679 |
Първо ниво за възстановяване |
|
Средна линия на Болинджър |
$4 198 |
Средносрочна съпротива |
|
50-седмична средна |
$4 465 |
Важен тест на тренда |
|
Текуща котировка |
$3 551 |
Под долната лента |
|
200-седмична средна |
$3 055 |
Дългосрочен ориентир |
Източник: седмична графика на GC=F от Yahoo Finance. Стойностите са приблизителни и се отнасят до конкретната моментна снимка, а не до потвърдена крайна цена на сесията.
Тук бих обърнал внимание и на един психологически момент. След толкова силен спад много инвеститори започват да възприемат предишния исторически връх като естествена цел за възстановяване. Но математиката работи срещу подобни очаквания. Ако един актив загуби 30% от стойността си, той трябва да поскъпне с близо 43%, за да се върне на предишното равнище. При спад от 35% необходимото възстановяване вече е почти 54%. Следователно дори силно поскъпване от 15–20% през следващите месеци може да остави инвеститорите, купували близо до върха, със значителни загуби.
Какво би променило настоящата негативна техническа картина? На първо място, бих търсил стабилизиране на седмичния RSI и формиране на по-високо дъно при последващо понижение на цената. Подобна положителна дивергенция би подсказала, че натискът от продавачите отслабва. Следващото условие е устойчиво възстановяване над долната лента на Болинджър и впоследствие над средната линия. За по-сериозна промяна на средносрочната тенденция обаче ще е необходимо златото да започне да формира последователно по-високи върхове и дъна. Засега предоставената графика не дава достатъчно основания да приемем, че този процес вече е започнал.
Най-интересното е, че дългосрочната възходяща тенденция и средносрочната слабост могат да съществуват едновременно. Златото може да остане структурно привлекателен актив за централните банки и инвеститорите, търсещи защита от геополитически и валутни рискове, и въпреки това да продължи да поевтинява през следващите седмици или месеци. Силната фундаментална история невинаги е достатъчна, за да спре една техническа корекция.
Затова отговорът на въпроса колко още може да падне златото не е еднозначен. Техническите индикатори вече предупреждават за свръхпродаден пазар и повишена вероятност за краткосрочно възстановяване. Но историческите аналогии показват, че при големите корекции подобни сигнали могат да се появяват многократно, преди пазарът действително да достигне устойчиво дъно. Зоната около 3500 долара е първият важен тест, докато областта около 3050 долара остава възможен по-дълбок технически сценарий.
След години на почти непрекъснато поскъпване инвеститорите в злато отново са изправени пред въпрос, който бяха започнали да забравят – не колко още може да поскъпне благородният метал, а колко дълго могат да продължат загубите, преди възходящата тенденция да се възстанови.
И точно тук търпението може да се окаже по-важно от опита да бъде улучена най-ниската цена.
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи на финансовите пазари. Миналите резултати не гарантират бъдещо представяне.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.10 | ▼0.01% |
| USDJPY | 159.00 | ▼0.47% |
| GBPUSD | 1.31 | ▲0.15% |
| USDCHF | 0.84 | ▼0.16% |
| USDCAD | 1.43 | ▼0.16% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 49 161.90 | ▲0.04% |
| S&P 500 | 7 166.62 | ▼0.31% |
| Nasdaq 100 | 26 311.60 | ▼0.78% |
| DAX 30 | 25 095.00 | ▼0.91% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 61 744.80 | ▼0.28% |
| Ethereum | 1 749.73 | ▼0.33% |
| Ripple | 0.96 | ▲0.09% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 81.52 | ▼1.55% |
| Петрол - брентUSD/bbl. | 88.46 | ▼1.79% |
| ЗлатоUSD/t oz. | 3 581.98 | ▼0.59% |
| ПшеницаUSd/bu. | 578.12 | ▲0.03% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.22 | ▲0.24% |
| Germany Bund 10 Year | 122.28 | ▲0.35% |
| UK Long Gilt Future | 85.59 | ▲0.46% |
