Понеделник, 16 Ноември 2026


Световни пазари
Понеделник, 16 Ноември 2026
Световни пазари
Снимка: iStock
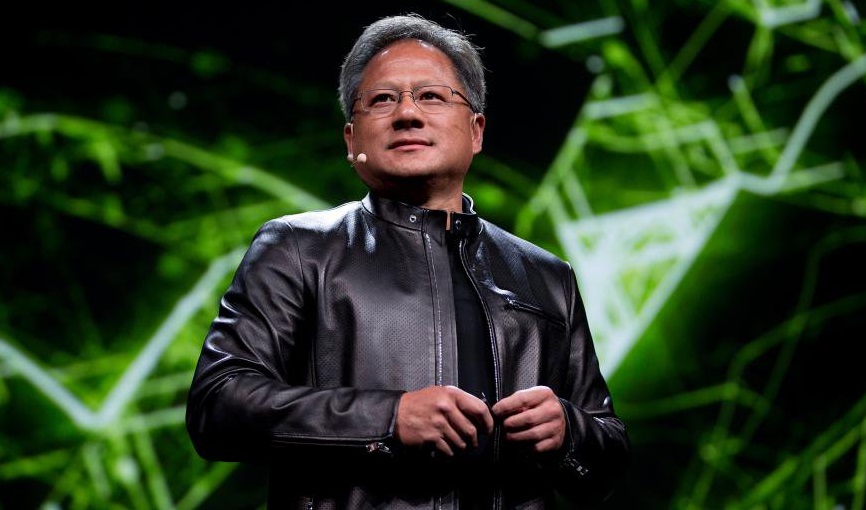
Само няколко дни след като напусна ръководството на Nvidia, Дженсън Хуанг обмисля завръщане начело на най-важната компания в глобалната индустрия за изкуствен интелект. Според Financial Times около бившия главен изпълнителен директор се формира група от влиятелни представители на Силициевата долина, която се опитва да убеди борда да го възстанови на поста. Сред публичните му поддръжници е и Илон Мъск. За инвеститорите обаче въпросът вече не е само дали Хуанг ще се върне, а доколко Nvidia може да запази изключителните си конкурентни позиции без човека, който в продължение на повече от три десетилетия изграждаше компанията.
Кризата започна с внезапната оставка на Хуанг, последвала публикации за негови лични отношения, включително твърдения за връзка с жена, заподозряна в контакти с китайското разузнаване. Появиха се и въпроси за евентуално пренасочване на ограничени американски полупроводникови технологии към Китай. Важно е да се направи разграничение между публикуваните подозрения и доказаните нарушения. Според разпространената информация финансовият директор Колет Крес временно поема ръководството, докато бордът търси постоянен наследник на Хуанг. Независимо от крайния резултат от проверките, репутационният риск вече се превърна в реален проблем за компанията.
Пазарната реакция показва колко силно инвеститорите свързват перспективите на Nvidia с личността на нейния основател. През миналата седмица акциите загубиха повече от 12% от стойността си, а пазарната капитализация падна под 4 трилиона долара. В петък книжата приключиха търговията на 162,85 долара, като натискът се запази и в извънборсовата търговия. Същевременно съобщенията за евентуално завръщане на Хуанг помогнаха за стабилизирането на настроенията преди новата борсова седмица.
Подкрепата на Илон Мъск добавя ново измерение към кризата. Според ръководителя на Tesla и SpaceX част от най-важните договорености във веригата на доставки на Nvidia се основават на личното доверие към Хуанг, а не единствено на формални договори. Това е аргумент, който инвеститорите трудно могат да пренебрегнат. В индустрия, в която достъпът до производствен капацитет, усъвършенствани компоненти и стратегически партньорства определя конкурентните предимства, личните отношения на един изпълнителен директор могат да имат реална икономическа стойност.
Но тук се появява и един неудобен въпрос. Ако компания с капитализация от трилиони долари зависи толкова силно от един човек, не би ли трябвало това да бъде отчетено като допълнителен инвестиционен риск? Nvidia притежава огромни технологични предимства, изградена софтуерна екосистема и дългогодишни отношения с най-големите купувачи на AI инфраструктура. Тези активи няма да изчезнат с напускането на Хуанг. Но способността на компанията да координира развитието на цялата индустрия може да се окаже по-трудна за възпроизвеждане.
Именно затова изборът на негов наследник е толкова важен. Според Financial Times бордът е потърсил контакт с главния изпълнителен директор на Arm Holdings Рене Хаас. Подобен избор би осигурил сериозен опит в полупроводниковата индустрия, но няма гаранция, че дори утвърден технологичен мениджър може бързо да замени личното влияние на Хуанг. От друга страна, връщането на основателя преди приключване на разследването би могло да създаде нови проблеми с корпоративното управление и регулаторите във Вашингтон.
Най-интересното е, че управленската криза избухва точно когато Nvidia трябва да докаже, че огромните инвестиции в изкуствен интелект продължават да се превръщат в реални приходи и печалби. На 17 ноември компанията трябва да публикува тримесечните си резултати. Това ще бъде първото представяне на финансови резултати след оттеглянето на Хуанг, като инвеститорите ще следят не само ръста на приходите и прогнозите за следващите месеци, но и способността на новото ръководство да гарантира непрекъснатост на бизнеса.
За акционерите се оформят три възможни сценария. Първият е бързо завръщане на Хуанг, което вероятно би облекчило непосредствените опасения за приемствеността, но не би премахнало регулаторните и репутационните рискове. Вторият е назначаване на нов постоянен ръководител, при което пазарът постепенно ще трябва да оцени Nvidia като компания, способна да функционира без своя основател. Третият, и потенциално най-неблагоприятен, е продължителна управленска несигурност, съчетана с неблагоприятни резултати от разследването или нови ограничения върху бизнеса с Китай.
Съществува обаче и възможност инвеститорите да надценяват непосредствените последствия от кризата. Nvidia не е стартъп, чийто единствен актив е визията на основателя. Компанията разполага с технологична инфраструктура, инженерни екипи, клиентска база и софтуерна екосистема, изграждани с години. Ако финансовите резултати потвърдят устойчиво търсене на AI ускорители и запазване на високата рентабилност, част от сегашната пазарна тревога може да се окаже преувеличена. Обратното също е вярно — ако към управленската криза се добавят признаци за забавяне на растежа, инвеститорите ще трябва едновременно да преоценяват бъдещите печалби и риска, който са готови да поемат за тях.
Според мен най-голямата грешка в подобна ситуация би била да се приема, че завръщането на Хуанг автоматично възстановява предишната инвестиционна теза. То може да възстанови доверието в управлението, но няма да промени само по себе си приходите, маржовете, капиталовите разходи на големите технологични клиенти или конкуренцията на пазара на AI чипове. По същия начин неговото окончателно напускане не означава непременно край на конкурентното предимство на Nvidia.
Истинският тест предстои във вторник. Ако компанията покаже, че финансовият ѝ двигател продължава да работи независимо от управленските сътресения, инвеститорите може да започнат да разглеждат спада като възможност. Ако обаче резултатите разочароват, кризата около Хуанг може да се превърне от временен корпоративен скандал в катализатор за по-дълбока преоценка на една от най-важните акции на Уолстрийт.
Nvidia може да си върне Дженсън Хуанг. Много по-важният въпрос е дали може да запази доверието на инвеститорите и без него.
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи на финансовите пазари.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.10 | ▼0.02% |
| USDJPY | 159.47 | ▼0.21% |
| GBPUSD | 1.32 | ▼0.04% |
| USDCHF | 0.84 | ▲0.04% |
| USDCAD | 1.43 | ▲0.08% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 441.50 | ▼0.17% |
| S&P 500 | 7 560.20 | ▼0.67% |
| Nasdaq 100 | 27 786.20 | ▼1.67% |
| DAX 30 | 26 830.90 | ▼0.18% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 64 181.40 | ▼1.72% |
| Ethereum | 1 794.36 | ▼2.22% |
| Ripple | 0.94 | ▼3.11% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 86.96 | ▼0.28% |
| Петрол - брентUSD/bbl. | 95.14 | ▼1.00% |
| ЗлатоUSD/t oz. | 3 862.50 | ▼0.97% |
| ПшеницаUSd/bu. | 588.00 | ▼0.83% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.30 | ▲0.11% |
| Germany Bund 10 Year | 121.90 | ▲0.05% |
| UK Long Gilt Future | 84.88 | ▼0.20% |
