Снимка: iStock
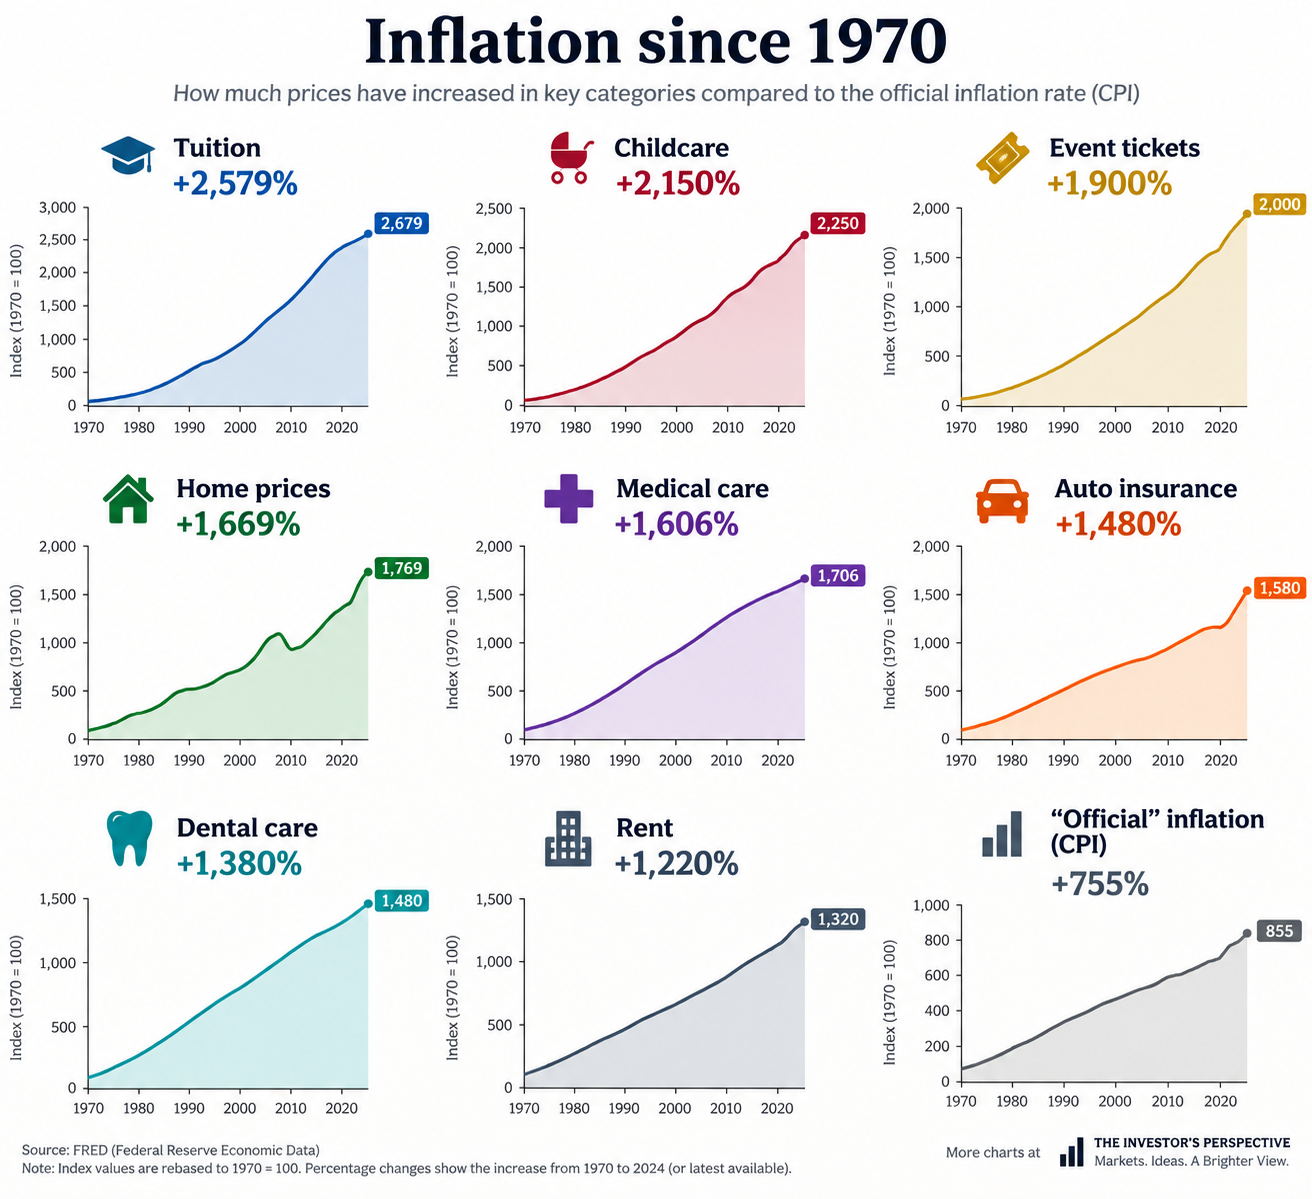
На пръв поглед тази графика изглежда като поредната критика към официалната инфлация. От 1970 г. насам университетските такси са поскъпнали с 2579%, грижата за деца с 2150%, билетите за събития с 1900%, жилищата с 1669%, медицинските услуги с 1606%, автомобилните застраховки с 1480%, стоматологичните услуги с 1380%, а наемите с 1220%. Срещу тях стои „официалната“ инфлация от 755%. Изкушението е очевидно: статистиката лъже, защото реалният живот е поскъпнал много повече. Това обаче би било прекалено лесен извод. Графиката всъщност показва нещо по-важно от спор за начина, по който се измерва инфлацията. Тя показва, че през последните пет десетилетия цената на някои от най-трудно заменимите неща в живота се е отделила драматично от средното ценово равнище.
Тук има една важна статистическа уговорка. CPI никога не е твърдял, че всеки продукт и всяка услуга трябва да поскъпват с темпа на общия индекс. Той представлява претеглена потребителска кошница. Някои категории поскъпват много по-бързо, други много по-бавно, а при част от технологичните продукти получаваме огромно подобрение на качеството срещу същата или дори по-ниска реална цена. Затова сравнението на университетска такса с общия CPI не доказва само по себе си, че официалната инфлация е неправилна. То показва дисперсията вътре в инфлацията. А именно тази дисперсия има огромно икономическо значение.
Самите числа са достатъчно впечатляващи. Увеличение от 755% означава, че нещо, което условно е струвало 100 долара през 1970 г., днес би струвало около 855 долара. При увеличение от 2579% същите 100 долара се превръщат в приблизително 2679 долара. Разликата между двете не е козметична. Тя означава, че цената на образованието спрямо средното потребление се е увеличила повече от три пъти. Подобна относителна преоценка виждаме при грижата за деца, медицината, жилищата и застраховането. Това са точно разходите, които домакинствата трудно могат просто да изключат от живота си.
И тук започва по-интересната икономическа история. Забележително е кои категории липсват сред лидерите по поскъпване: телевизори, компютри, телекомуникации, потребителска електроника, дигитални услуги и много промишлени стоки. Причината не е случайна. Това са области, в които технологията, автоматизацията, глобализацията и мащабът могат радикално да увеличават производителността. Един завод може да произвежда милиони устройства. Един софтуер може да бъде разпространен до милиард потребители при минимален допълнителен разход. Производството може да бъде преместено там, където капиталът и трудът са по-ефективни.
Опитайте същото със стоматолог, медицинска сестра, детегледач, преподавател или жилище в центъра на голям град. Зъболекарят все още трябва физически да отдели време за пациента. Грижата за едно малко дете не може безкрайно да бъде увеличавана като производителност, без качеството да пострада. Земята на желано място не може да бъде произведена в китайска фабрика и внесена с контейнер. Концертът на живо не може да увеличи местата в залата хиляда пъти само защото технологията е станала по-добра. Най-силната дългосрочна инфлация се концентрира там, където производителността расте трудно, предлагането е ограничено или регулацията възпрепятства неговото разширяване.
Това е класическият проблем на разходната болест на Баумол. Ако производителността в технологичния сектор нараства бързо, заплатите там могат да се увеличават. Но болницата, училището или детската градина също трябва да плащат конкурентни заплати, за да задържат хора, дори когато производителността на един лекар, преподавател или възпитател не може да нараства със скоростта на производителността на един полупроводников завод. Резултатът е постепенно увеличаване на относителната цена на трудоемките услуги. След петдесет години ефектът вече изглежда огромен.
Жилищата добавят друг механизъм. Там не става дума само за потребителска инфлация, а и за цена на актив. Ограниченото предлагане на земя, ограниченията върху строителството, урбанизацията, растежът на доходите и десетилетията на сравнително евтин капитал увеличаваха стойността на съществуващия жилищен фонд. Затова сравнението между цените на жилищата и CPI трябва да се прави внимателно. Но от гледна точка на младото семейство статистическата дефиниция не променя проблема. Ако доходът расте приблизително заедно с общата икономика, а входната цена за собствен дом расте много по-бързо, необходимият капитал за участие в пазара се увеличава.
Точно тук инфлацията започва да се превръща от монетарен проблем в проблем на разпределението на богатството. Човек, който е притежавал жилище, акции и други реални или производствени активи през значителна част от последните десетилетия, е участвал в тяхната преоценка. Човек, който тепърва влиза в системата, трябва да ги купи по новите цени. За първия поскъпването на жилището може да изглежда като увеличение на нетното богатство. За втория същото движение представлява инфлация на цената за достъп до собственост.
Това обяснява и един от големите парадокси на последните десетилетия. Икономиката може да расте, безработицата да бъде ниска, реалните доходи да се повишават и официалната инфлация да изглежда контролирана, а голяма част от обществото въпреки това да усеща, че стандартът на живот става по-трудно достижим. Причината е, че хората не купуват „средната потребителска кошница“. Те купуват конкретен живот. Жилище, образование, здравеопазване, грижа за деца, автомобил, застраховка. Ако именно тези разходи растат по-бързо от средната инфлация, психологическата и финансовата реалност на домакинството може да се различава съществено от заглавната статистика.
Особено показателни са образованието и медицината. Те имат още една обща характеристика: плащането често е отделено от непосредственото решение на потребителя. В образованието кредитът позволява цената да расте отвъд текущия доход на студента. В здравеопазването застрахователи, работодатели и държавни програми стоят между пациента и крайната цена. Когато третата страна финансира голяма част от разхода, класическата ценова дисциплина отслабва. Това не е единствената причина за поскъпването, но е част от структурата, която позволява на цените да растат по-дълго от тези на обикновените потребителски стоки.
Има и монетарен пласт, който не трябва да се пренебрегва. От 1970 г. насам доларът очевидно е загубил огромна част от покупателната си способност, което самата графика илюстрира чрез кумулативния CPI от 755%. Но паричната експанзия не се предава еднакво към всички цени. Капиталът се насочва към активи, кредитно чувствителни пазари и сектори с ограничено предлагане по различен начин. Затова десетилетия на падащи лихви могат да бъдат сравнително умерено видими в цената на масово произвежданите стоки и много по-силно видими в оценката на недвижимите имоти и финансовите активи.
От инвестиционна гледна точка това е може би най-важният прочит на графиката. Инфлацията не е едно число. Тя е относително движение на цените, което преразпределя покупателна способност между труд, капитал, услуги и активи. Домакинството, което държи дългосрочно спестяванията си единствено в номинални пари, не се състезава само с официалния CPI. То се състезава с инфлацията на онези неща, които някой ден ще трябва да купи. Ако бъдещата цел е жилище, образование или определено ниво на здравни услуги, съответната инфлационна бариера може исторически да е била много по-висока от общия индекс.
Това обаче не означава, че трябва механично да приемем всички числа от инфографиката като доказателство срещу CPI. Тъкмо обратното. Силният анализ изисква да разграничим потребителски цени от цени на активи, качество от чиста цена, различни методологии и различни тегла в домакинския бюджет. Заглавието „официална инфлация“ в кавички насочва зрителя към предварително зададен извод, докато реалността е по-сложна. CPI може да измерва сравнително точно това, което е създаден да измерва, и едновременно с това да не описва добре финансовото преживяване на конкретно домакинство.
По-голямата история следователно не е, че официалната инфлация е 755%, докато „истинската“ е 1500% или 2500%. Няма една универсална истинска инфлация за всички. Историята е, че цената на достъпа до някои от основните елементи на средната класа се е движила много по-бързо от общото ценово равнище. Образование, жилище, медицинска грижа, грижа за децата. Това са не просто продукти в кошницата, а инфраструктурата, върху която се изгражда стандартът на живот.
И може би точно затова инфлационният дебат често изглежда толкова странно разделен. Централната банка говори за процент. Икономистът говори за индекс. Пазарът говори за доходност. Домакинството обаче плаща сметки. Всички могат да бъдат статистически прави и въпреки това да описват различни реалности.
След повече от половин век най-важният урок от тази графика не е колко е обезценен доларът. Той е къде се е концентрирало обезценяването на покупателната способност. Технологията направи огромна част от света по-евтина, по-достъпна и по-производителна. Но точно нещата, които трудно могат да бъдат автоматизирани, внесени, копирани или произведени в неограничено количество, продължиха да стават относително по-скъпи. Това е много по-дълбок структурен проблем от един висок CPI и няма да бъде решен само с връщането на инфлацията към 2%.
Материалът е с аналитичен и образователен характер и не представлява препоръка за покупка или продажба на финансови инструменти.
 Инфлацията, която индексът не показва: защо най-важните разходи поскъпват много по-бързо от CPI
Парадоксът на AI: колкото повече хора го използват за CV, толкова по-ценен става човешкият почерк!
Китайските автомобили ускоряват настъплението си в Европа
Какво стои зад предупрежденията, че AI може да "заличи" човечеството?
AI индустрията натиска спирачката: когато скоростта на развитие се превръща в риск
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.15 | ▲0.01% |
| USDJPY | 155.13 | ▼0.10% |
| GBPUSD | 1.35 | ▼0.03% |
| USDCHF | 0.82 | ▲0.02% |
| USDCAD | 1.39 | ▲0.04% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 601.40 | ▲0.03% |
| S&P 500 | 7 671.58 | ▲0.09% |
| Nasdaq 100 | 29 367.30 | ▲0.32% |
| DAX 30 | 25 630.90 | ▲0.06% |
| Криптовалута | Цена | Δ% |
|---|---|---|
| Bitcoin | 75 874.80 | ▲0.41% |
| Ethereum | 2 397.56 | ▲0.04% |
| Ripple | 1.28 | ▲0.31% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суров | 99.10 | ▼5.95% |
| Петрол - брент | 107.62 | ▼0.82% |
| Злато | 4 343.17 | ▲1.44% |
| Сребро | 25.68 | ▲1.17% |
| Пшеница | 732.54 | ▲0.56% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 106.00 | 0.00% |
| Germany Bund 10 Year | 120.29 | ▲0.04% |
| UK Long Gilt Future | 84.58 | ▲0.42% |

