Четвъртък, 22 Октомври 2026


БФБ
Четвъртък, 22 Октомври 2026
БФБ
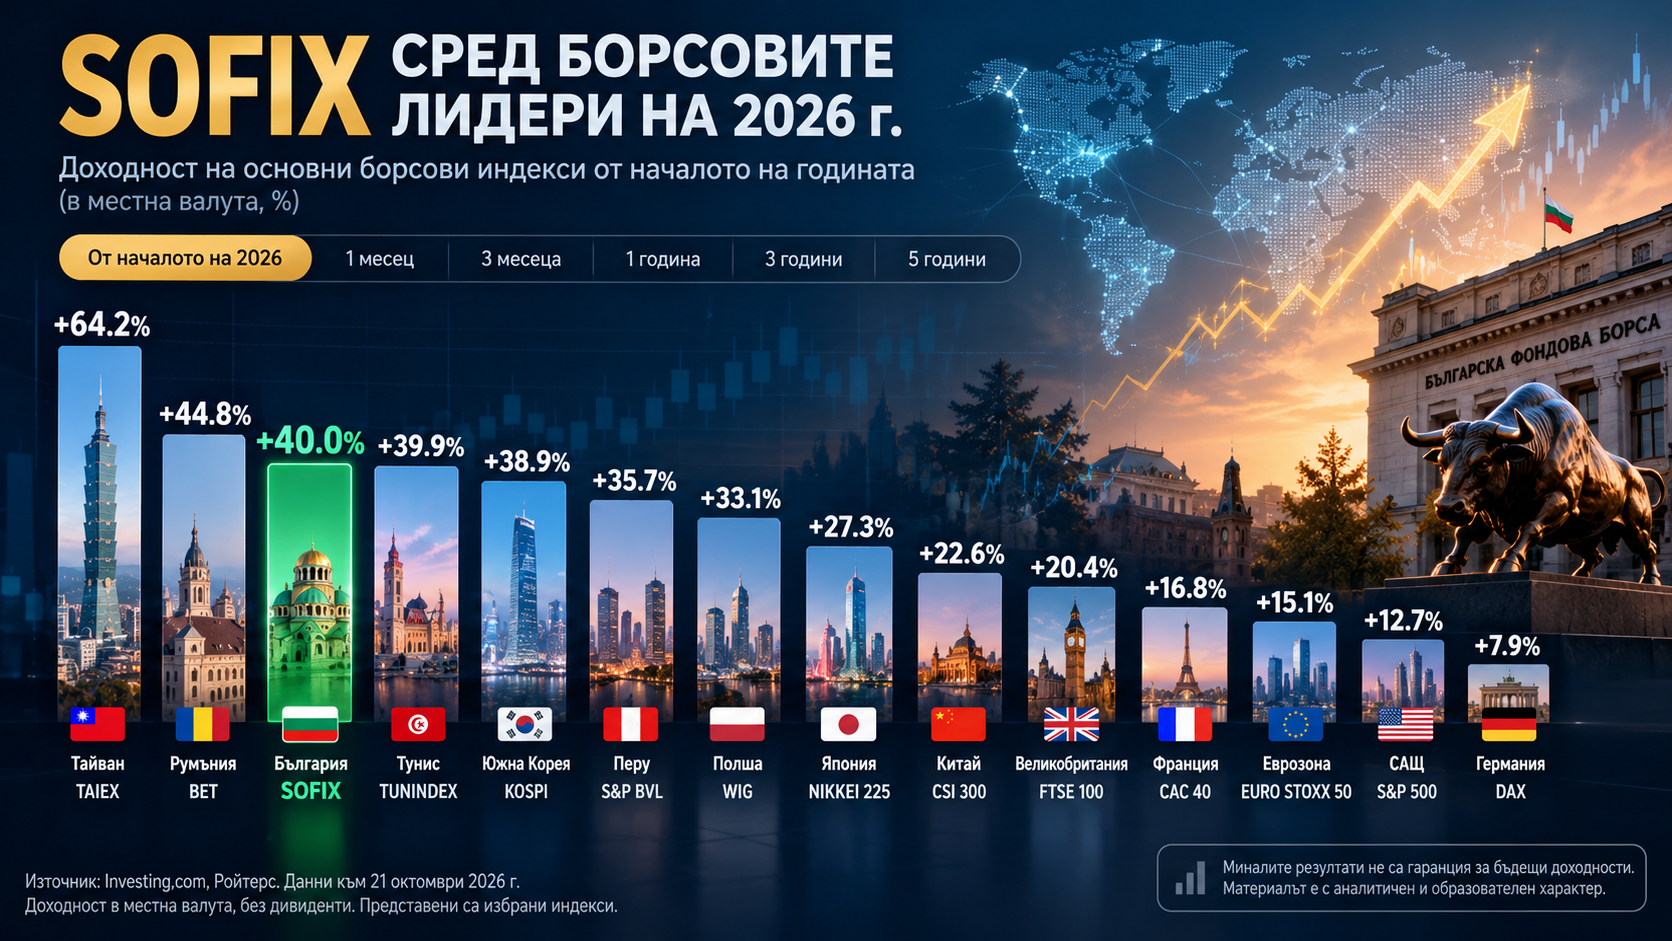
Българският индекс поскъпна с 40% от началото на годината и достигна най-високото си равнище от близо две десетилетия. Международното сравнение го поставя сред най-силните пазари през 2026 г., но ускорението на ръста през последните три месеца заслужава не по-малко внимание от самия резултат.
Теодор Минчев
Българската фондова борса прави нещо, което само преди няколко години би изглеждало трудно постижимо. Докато инвеститорите по света следят надпреварата в изкуствения интелект, американските технологични гиганти и рекордите на азиатските пазари, основният български индекс SOFIX е натрупал доходност от 40,02% от началото на 2026 г. Това е резултат, който го поставя пред редица от най-популярните международни индекси, включително американския S&P 500, японския Nikkei 225 и южнокорейския KOSPI.
На 21 октомври SOFIX добави нови 3,19%, или 50,10 пункта, и затвори при 1 619,19 пункта. Това е най-високата му стойност за последните 52 седмици, а движението през последните дни показва, че поскъпването не само продължава, но и се ускорява. За три месеца индексът е спечелил 28,40%, за един месец 11,01%, а за последните дванадесет месеца 49,54%. Данните на Infostock показват, че SOFIX е завършил сесията практически на дневния си максимум.
Подобно представяне вече трудно може да се опише като обикновено възстановяване след дълъг период на слабост. Българският пазар започва да привлича внимание със собствената си доходност, а не единствено с историческото изоставане спрямо развитите борси. Въпросът за инвеститорите е какво стои зад това ускорение и доколко резултатът отразява фундаментално подобрение, преоценка на компаниите или особеностите на сравнително малък и неликвиден капиталов пазар.
Международната статистика показва колко необичайна е настоящата година за SOFIX. Към 20–21 октомври тайванският TAIEX е нараснал с 64,20% от началото на годината, румънският BET с 44,79% по последните налични данни от 19 октомври, а българският индекс се нарежда непосредствено след тях в тази сравнителна извадка с 40,02%. Тунис отчита 39,88%, Южна Корея 38,89%, Перу 35,69%, а Полша 33,09%.
България не е сред първите три пазара в света, ако включим всички национални борси. Африканските пазари също имат изключително силна година. Нигерия отчита приблизително 57,6% ръст, Танзания 65,1%, Гана над 61%, а Зимбабве над 72% в местна валута. Тези числа са важни за коректното подреждане, макар при някои от тези пазари валутният риск и ограниченията за международните инвеститори да променят значително практическото значение на номиналната доходност.
По-интересното сравнение за България е с пазарите, с които действително се конкурира за международен инвестиционен капитал. Румъния е непосредствено пред нас в представената извадка, докато Полша изостава по доходност. Това е забележителен резултат за пазар, който дълги години беше възприеман като периферен дори в рамките на Централна и Източна Европа.
Не бива обаче да се смесват високата доходност и международната инвестиционна привлекателност. Румънският и полският капиталов пазар предлагат различна дълбочина, ликвидност и институционална инфраструктура. България може да отчете по-висок процентен ръст, без автоматично да предлага по-добри условия за голям институционален инвеститор, който трябва да изгради или закрие позиция за десетки милиони евро.
Статистиката на SOFIX разкрива особеност, която според мен заслужава повече внимание от самата международна класация. От общото поскъпване с 40,02% през 2026 г. голяма част е реализирана през последното тримесечие.
При сегашните 1 619,19 пункта и доходност от 28,40% за три месеца изчислената индексна стойност преди три месеца е приблизително 1 261 пункта. Това означава, че SOFIX е добавил около 358 пункта само за този период. Спрямо изчисленото равнище от приблизително 1 156 пункта в края на 2025 г., общият ръст за годината е около 463 пункта.
Откъде идва поскъпването през 2026 г.?
Получава се впечатляваща концентрация: около 77% от общото увеличение на SOFIX в индексни пунктове от началото на годината е реализирано през последните три месеца. Това не означава, че 77% от инвеститорите са влезли през този период, нито че същият дял от капитала е постъпил на борсата. Но показва колко рязко се е променило темпото на поскъпването.
При индекс, който е прекарал почти две десетилетия далеч под историческия си максимум, подобно ускорение може да отразява промяна в очакванията. То може да бъде резултат от подобряващи се корпоративни показатели, повишена готовност на инвеститорите да плащат по-високи оценки или увеличено търсене на ограничен брой ликвидни акции. Самите индексни стойности не позволяват да се определи кой от тези фактори преобладава. Определено въздействие за представянето през този период, могат да имат и новините свързани с Шелли, една от най-големите публично търгувани позиции на БФБ!
Това разграничение е съществено. Ако поскъпването е подкрепено от устойчив ръст на печалбите и свободните парични потоци, пазарът може да продължи да се развива върху по-здрава основа. Ако обаче основният двигател е разширяване на оценъчните коефициенти при непроменени фундаментални резултати, чувствителността към разочароващи отчети и промени в ликвидността постепенно се увеличава.
Промяната в международното позициониране на България има значение, макар връзката с конкретните борсови движения да не може да се измери само чрез статистиката на SOFIX. Членството в еврозоната премахва валутния риск между лева и еврото като отделен фактор за инвеститорите от еврозоната и улеснява сравнението на българските активи с останалите европейски пазари. То обаче не премахва рисковете, свързани с корпоративното управление, ограничената ликвидност и размера на публичните компании.
Има основания да се разглежда възможността за постепенно намаляване на дисконта, при който част от българските дружества традиционно се търгуват спрямо международните си конкуренти. Подобен процес обаче не може да бъде обявен за доказан само защото индексът е нараснал с 40%. За това са необходими исторически сравнения на оценъчните коефициенти, развитието на печалбите и структурата на инвеститорското търсене.
Българският капиталов пазар има и друго специфично предимство, което понякога остава незабелязано. В SOFIX присъстват компании с различна икономическа експозиция, включително бизнеси, чиито приходи и перспективи зависят в значителна степен от международни пазари. Това означава, че представянето на индекса не е пряко отражение единствено на българската икономика. Инвеститорът в определени български публични дружества на практика получава експозиция към регионални банкови системи, фармацевтични пазари, индустриални производства или международно технологично търсене.
Тази особеност прави общите обяснения за поскъпването на БФБ недостатъчни. Различните компании могат да имат съвсем различни причини за повишаване на цените. Банковите и финансовите дружества се оценяват през рентабилността на капитала, качеството на кредитните портфейли и перспективите пред лихвените маржове. При технологичните компании водещи са растежът, конкурентните предимства и способността да превръщат приходите в печалба. Холдингите изискват допълнителна оценка на дъщерните дружества, задлъжнялостта и структурата на собствеността.
Затова един и същ процентен ръст на две акции може да означава съвсем различни неща. При едната той може да представлява догонване на фундаментална стойност, при другата да е резултат от повишени очаквания за бъдещ растеж, които тепърва трябва да бъдат оправдани.
На 20 октомври SOFIX отбеляза 26 години от създаването си. Индексът стартира през 2000 г. при базова стойност от 100 пункта, а днес отново се намира на равнища, които не са били достигани от периода преди глобалната финансова криза.
Според историческите данни, разгледани в предишния ни анализ, на 15 октомври 2007 г. индексът достига 1 952,40 пункта. При сегашните 1 619,19 пункта разстоянието до тази стойност е приблизително 20,6% допълнително поскъпване.
Това е съществена промяна само за няколко дни. На 19 октомври SOFIX беше при 1 555,92 пункта, което означаваше, че за достигане на посочения исторически максимум е необходим ръст от около 25,5%. Две сесии по-късно необходимото увеличение вече е с близо пет процентни пункта по-малко.
Не бива обаче историческият връх да се превръща в самостоятелна инвестиционна цел. Преминаването на определено индексно равнище не гарантира подобрение на фундаменталната стойност на компаниите. Освен това съставът на SOFIX през 2026 г. се различава от този през 2007 г., а обикновеният ценови индекс не отразява пълната възвръщаемост от получените дивиденти.
За инвеститорите, преживели предишния борсов цикъл, сегашното движение неизбежно има и психологическо значение. Но историческата аналогия трябва да бъде използвана внимателно. През 2007 г. България се намираше в съвсем различна фаза на икономическо развитие, кредитна експанзия и международна финансова интеграция. Днешният пазар има различни компании, различна регулаторна среда и друга структура на капитала.
Има една особеност на малките фондови пазари, която става особено важна при бързо поскъпване. Ограниченото предлагане на свободно търгувани акции може да усили движението нагоре, когато търсенето се увеличава. Но същият механизъм работи и в обратната посока.
При сравнително малък брой активни участници дори умерено увеличение на покупките може да предизвика значително движение в цените. Това не означава, че поскъпването е неоснователно. Означава, че индексната доходност и способността на инвеститорите да реализират тази доходност при големи обеми са различни характеристики на пазара.
В предишния ни анализ установихме, че на 19 октомври оборотът на БФБ достига приблизително 7,05 млн. евро, но значителна част от него е концентрирана в ограничен брой емисии. Това е важна отправна точка за оценката на настоящото рали. Устойчивото развитие на капиталовия пазар предполага не само по-високи цени, но и повече сделки, по-широко участие на инвеститорите и достатъчна дълбочина на поръчките.
Тук има и особен риск за инвеститорите, които се ориентират към пазара едва след като видят впечатляващата годишна доходност. Влизането в ликвидна международна акция и изграждането на същата по размер позиция в българска компания могат да имат съвсем различни транзакционни разходи и ценово въздействие. При необходимост от бърза продажба разликата може да стане още по-съществена.
Ето защо следващият етап от развитието на БФБ трябва да бъде оценяван не само чрез индексните рекорди, но и чрез способността на пазара да поема по-големи инвестиционни потоци, без отделните сделки да предизвикват непропорционални ценови движения.
През 2026 г. SOFIX успява да постигне нещо, което дълго време липсваше на българската борса: доходност, достатъчно висока, за да бъде забелязана при международно сравнение. С ръст от 40,02% индексът изпреварва редица от най-следените световни пазари, а ускорението през последните три месеца показва, че инвеститорското търсене е придобило нова динамика.
Но след подобно движение историческото изоставане вече не може да бъде единственият аргумент за привлекателността на българските акции. Колкото по-бързо се повишават цените, толкова по-голяма тежест придобиват финансовите резултати, качеството на бизнеса и способността на компаниите да оправдаят нарастващите очаквания.
Възможно е през 2026 г. да наблюдаваме началото на по-продължителна преоценка на българските публични компании. Възможно е и част от настоящото ускорение да се окаже временно, подкрепено от ограниченото предлагане на акции и засиленото търсене в сравнително тесен пазар. Наличните данни потвърждават силата на ценовото движение, но все още не са достатъчни, за да разграничат убедително двата сценария.
SOFIX вече не се нуждае от сравнение с 2007 г., за да бъде интересен. Неговото представяне през настоящата година е достатъчно основание българският капиталов пазар да бъде разглеждан в международен контекст. Предстоящите корпоративни отчети и развитието на борсовата ликвидност ще покажат дали тази доходност е предвестник на трайна промяна в оценките, или пазарът временно е изпреварил собствените си фундаментални основания.
Материалът има аналитичен и образователен характер и не представлява препоръка за покупка или продажба на финансови инструменти.
| Sofix | 1 623.05 | ▲3.86 | ▲ 0.24 |
| BGBX 40 | 257.91 | ▲0.08 | ▲ 0.03 |
| BG TR30 | 1 182.40 | ▼0.87 | ▼ 0.07 |
| BG REIT | 245.18 | ▲0.39 | ▲ 0.16 |
