Събота, 3 Октомври 2026


Света
Събота, 3 Октомври 2026
Света
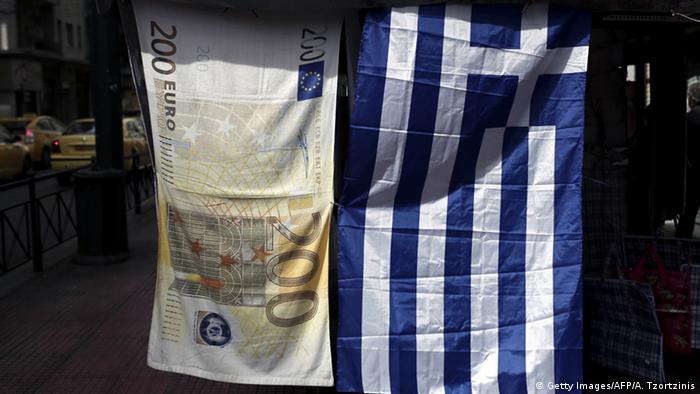
Има ли право една страна да откаже да връща дълговете си? Гърците отговарят на този въпрос с „да", позовавайки се на понятието „нелегален дълг". Затова те настояват за опрощаване. Какво всъщност имат предвид? Отговор на тези въпроси търси в коментара си за Deutsche Welle Астрид Пранге.
Концепцията за "нелегалните" дългове възниква още в началото на 20 век. Понятието е въведено от руския юрист Александър Зак, избягал от родината си след Октомврийската революция. През 1927 година той издава книгата си "Отраженията на държавните трансформации над публичните дългове", в която за първи път използва термина "odious debts" (омразен дълг). Според неговите разбирания, не може да се изисква от едно население да връща дълг („омразен дълг"), който е бил сключен от деспотичен режим не за неговото благо, а за заробването му. Зак твърди още, че падането на въпросния деспотичен режим анулира въпросните задължения.
Пример за подобно опрощаване на дългове е Куба. След края на войната между Испания и САЩ, през 1898 година островът е присъден на американците. Американците тогава отказват да поемат задълженията на Куба към бившата колониална сила Испания с аргумента, че кредитите са били използвани и за потушаването на кубинската борба за независимост.
Ирак, Русия, Аржентина
С подобни аргументи излизат и болшевиките в Русия през 1917, когато отказват да признаят дълговете на царска Русия. А последният такъв пример е Ирак: след свалянето на диктатора Саддам Хюсеин от власт през 2003 година, САЩ опростиха по-голямата част от външните задължения на страната, възлизали общо на повече от 125 милиарда долара. Тогавашният заместник-министър на отбраната на САЩ Пол Улфовиц заяви в Сената, че правителството на Саддам Хюсеин е използвало кредитите за покупката на оръжие, както и за финансирането на луксозния живот на диктатора.

Гърция иска опрощаване на дългове, аргументирайки се с това, че и на Германия са били опростени задължения
Концепцията за "нелегалните дългове" междувременно се разшири, като наред с политическата оценка, вече включва до известна степен и отговорността на кредиторите. Случаят с Аржентина може би най-добре илюстрира цялата комплексност на проблема: през 90-те години на миналия век Аржентина обвърза националната си валута с щатския долар, което стана с одобрението на МВФ. Този период продължи от 1991 до 2002 година, а в края на 2001 Аржентина обяви своята неплатежоспособност.
Отговорността на кредиторите
През 2000 година Световната банка и МВФ опростиха на 22 от най-бедните страни в света техни дългове на обща стойност 33 милиарда долара. По този начин международните финансови институции на практика признаха, че строгите мерки за икономии и приватизация водят само до временно намаляване на задълженията, а в дългосрочен план вкарват икономиката в низходяща спирала.
Германия също се е възползвала от опрощаване на дългове. По поръчение на германския канцлер Аденауер, тогавашният шеф на Дойче банк Херман Йозеф Абс договаря през 1953г. в Лондон опрощаването на част от германските дългове от предвоенния период. Пак там е опростена и значителна част от европейските и американски помощи за възстановяване и развитие, отпуснати на Германия след войната. Така 7 години след края на Втората световна война кредиторите на Германия я облекчиха значително от задължения, а по този начин те косвено подпомогнаха следвоенното германско икономическо чудо.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.13 | ▲0.05% |
| USDJPY | 157.86 | ▼0.04% |
| GBPUSD | 1.32 | ▲0.34% |
| USDCHF | 0.83 | ▼0.19% |
| USDCAD | 1.43 | ▲0.23% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 51 478.40 | ▲0.39% |
| S&P 500 | 7 777.92 | ▲0.58% |
| Nasdaq 100 | 31 066.60 | ▲0.74% |
| DAX 30 | 25 429.00 | ▲1.26% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 84 620.20 | ▲0.14% |
| Ethereum | 2 681.27 | ▲0.50% |
| Ripple | 1.48 | ▼0.07% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 91.24 | ▼1.92% |
| Петрол - брентUSD/bbl. | 102.72 | ▼0.38% |
| ЗлатоUSD/t oz. | 4 140.58 | ▼0.99% |
| ПшеницаUSd/bu. | 682.42 | ▼0.13% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 104.38 | ▼0.17% |
| Germany Bund 10 Year | 120.98 | ▲0.16% |
| UK Long Gilt Future | 84.36 | ▲0.27% |
