Събота, 24 Октомври 2026


Начало
Събота, 24 Октомври 2026
Начало
Препоръка Предходна От дата Ценова цел
Неутрална Позитивна 16 юли 2008 6.13 лв.
----------------------------------------------------------------------------------------------
Бизнес описание
Монбат е най-големият производител на оловно-кисели стартерни и стационарни батерии в България. Продуктовата му гама включва акумулатори както за граждански, така и за военни приложения. Компанията е основана през 1959 г. в Монтана като независима фабрика за стартерни батерии, през 1998 г. става собственост на Приста Ойл – София.
Монбат е специализиран в производството на следните типове батерии:
· стартерни батерии;
· стационарни батерии;
· локомотивни батерии;
· тягови батерии;
· батерии със специално предназначение.
Най-доходоносен продукт за групата са стартерните батерии. Монбат цели постоянно подобряване на качеството на продукцията си и разширяване на продуктовата си гама. След първичното публично предлагане през 2006 г., Монбат стана публична компания с 24% free-float.
Пазарна активност
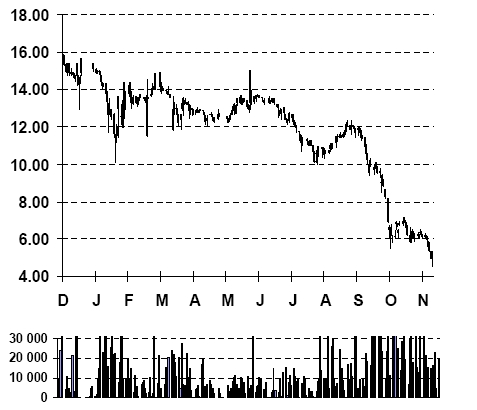
Текущата ликвидност на Монбат е по-добра в сравнение с останалите ликвидни позиции, но остана по-слаба спрямо търгуваните обеми през миналата година. Увеличението на капитала и четирите процедури по обратно изкупуване на акции подобриха обемите, но не успяха да подкрепят цената.
Акцията намери някаква подкрепа на нива около 6.00 лв., но спада на пазара се отрази и на Монбат. Инвеститорите игнорират всякакви позитивни новини като добрия отчет за 3 тримесечие при ниската цена на оловото. Монбат остава под негативното влияние на страха от рецесия, но сериозното понижение на цената на оловото е основен източник на безпокойство, поради влиянието й върху приходите и печалбата. Забавянето на проекта в Сърбия остана в страни от вниманието на пазара.
Финансово състояние
Неконсолидирания отчет за 3 тримесечие показа по-ниски продажби в сравнение с миналата година. Общите приходи се подобряват на годишна база, благодарение на по-високите продажби на олово и оловни сплави на дъщерната компания в Добрич и оборудване за завода в Сърбия. Четвъртото тримесечие на миналата година беше много силно, но вероятно приходите и нормата на печалба за тази година ще са по-ниски.
| Показатели за оценка | Рентабилност и растеж | ||
| Enterprise Value | 173 150 000 |
Възвръщаемост на капитала | 26.83% |
| Доход от дивиденти | 3.8% | Възвръщаемост на собст. капитал | 25.61% |
| Текущ P/E (ttm) | 6,73 |
Възвръщаемост на активите | 18.13% |
| Прогнозиран P/E (2007) | 6,70 |
EBITDA Margin | 19.08% |
| PEG Ratio (5yr expected) | 0,12 |
Норма на Нетна печалба | 14.65% |
| Цена/Продажби (ttm) | 0,99 |
Ръст на приходите | 61% |
| Цена/Счетоводна стойност (mrq) | 1,72 |
Ръст на печалбата на акция | 126% |
| Enterprise Value/Приходи (ttm) | 1,08 |
Ръст на капитала | 28% |
| Enterprise Value/EBITDA (ttm) | 5,67 |
Ръст на активите | 36% |
Автор: ЕЛАНА Трейдинг (резюмирана версия)
