Четвъртък, 12 Ноември 2026


Световни пазари
Четвъртък, 12 Ноември 2026
Световни пазари
 Теодор Минчев
Въпреки двете повишения на лихвите от страна на Федералния резерв на САЩ (Фед), през тази година, отвели краткосрочните лихви в диапазона между 1.75 и 2%, дългосрочните лихви в САЩ не успяват да растат с подобни темпове.
Това доведе до по-малък наклон, или по-плоска лихвена крива (ситуацията при която дългосрочните лихви са почти равни на краткосрочните такива). Тази крива, отразява мнението на инвестиционната общност, че икономическият ръст и инфлацията няма да са трайно явление и ще се понижат с времето.
Не случайно анализатори и инвеститори изразяват постоянни опасения, че тази лихвена крива, е сериозен повод за притеснения и тревоги за фондовите пазари.
„Ръководителят на Фед - Джером Пауъл е бичи настроен за щатската икономика, но ние се опасяваме, че той е прекалено бичи настроен, предвид на темповете на повишение на лихвите", смята Джордж Руснак ръководител на звеното за инвестиции в инструменти с фиксиран доход в Wells Fargo, цитиран от финансовото издание CNBC.
Напълно е възможно, твърде агресивен Фед да доведе до забавяне на ръста на щатската икономика, смята още Руснак.
Инвеститорите търсят в лихвите по щатските държавни облигации признаци, за бъдещото състояние на щатската икономика.
Защо наклонът в лихвената крива намалява?
Най-просто казано, защото повишението на лихвите въздейства в много по-голяма степен за повишение на краткосрочните лихви, или тези по 2-годишните облигации. В същото време, дългосрочните лихви се повишават с далеч по-слаби темпове.
В миналото, включително и преди Голямата Депресия от 2007-2009-та година, обърната лихвена крива - при която дългосрочните лихви се понижават под краткосрочните, е била надежден прогнозен индикатор за рецесия. Всъщност такова обръщане в лихвената крива е прогнозирало всяка рецесия от 1950-та година насам.
А лагът между настъпването на рецесия и обръщане на лихвената крива е бил различен и е варирал между шест месеца и една година.
Графика: ycharts.com
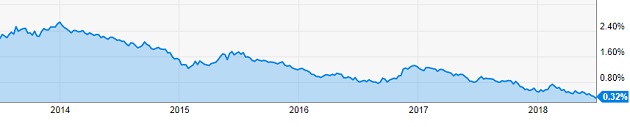
И макар все още лихвеният пазар да не е при отрицателен лихвен наклон, сериозно понижение на наклона между двата типа лихви, само по себе си е тревожен индикатор.
Щатската лихвена крива е най-плоска от около 10 години - с други думи, от началото на кредитната криза в САЩ. Разликата между двугодишните и 10-годишните облигации се понижи до едва 0.32% към края на миналия месец, или най-малката разлика от август 2007-ма година насам.
Според някои анализатори, ниските дългосрочни лихви по облигациите, могат на практика да спрат Фед от повишение на лихвите от тук нататък.
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.11 | ▼0.18% |
| USDJPY | 159.70 | ▼0.03% |
| GBPUSD | 1.33 | ▼0.18% |
| USDCHF | 0.83 | ▲0.09% |
| USDCAD | 1.42 | ▼0.02% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 392.20 | ▼0.30% |
| S&P 500 | 7 579.92 | ▼0.33% |
| Nasdaq 100 | 28 043.90 | ▼0.57% |
| DAX 30 | 26 799.50 | ▼0.18% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 72 371.40 | ▼2.10% |
| Ethereum | 2 000.03 | ▼2.59% |
| Ripple | 1.03 | ▼2.28% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 86.22 | ▲1.34% |
| Петрол - брентUSD/bbl. | 93.98 | ▲1.48% |
| ЗлатоUSD/t oz. | 3 926.17 | ▼1.33% |
| ПшеницаUSd/bu. | 598.38 | ▼0.15% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.76 | ▼0.39% |
| Germany Bund 10 Year | 122.36 | ▼0.20% |
| UK Long Gilt Future | 85.58 | ▼0.72% |
